
Masz innowacyjny pomysł i budujesz start-up w Warszawie? FinaLab rozumie unikalne wyzwania młodych, dynamicznych firm i oferuje specjalistyczną obsługę księgową, która pomoże Ci rosnąć, pozyskiwać finansowanie i skupić się na rozwijaniu Twojego przełomowego biznesu.
Księgowość, która rośnie razem z Twoim startupem.
godziny otwarcia: poniedziałek-piątek: 09-00 - 17:00 | hello@finalab.pl | +48 725 352 674
Startujesz z produktem, testujesz model biznesowy, szukasz inwestora lub pozyskujesz grant? Księgowość nie może Cię spowalniać. Potrzebujesz elastycznego, proaktywnego wsparcia!
Biuro rachunkowe FinaLab wszystkimi aspektami prowadzenia księgowości – od bieżącego prowadzenia ksiąg, po przygotowywanie rocznych rozliczeń podatkowych.
Z FinaLab księgowość Twojego start-upu w Warszawie będzie solidnym wsparciem dla dynamicznego rozwoju. Ustawimy Twoją księgowość, zgłosimy do urzędów, wyjaśnimy wszystko po ludzku i będziemy Twoim wsparciem od pierwszej faktury.
W FinaLab każdy klient otrzymuje wsparcie dedykowanego księgowego. To Twój osobisty opiekun, który nie tylko dokładnie poprowadzi Twoje księgi, ale także odpowie na pytania i proaktywnie poinformuje o ważnych kwestiach. Budujemy relacje oparte na zaufaniu i zrozumieniu Twoich potrzeb. W razie pytań lub wątpliwości jesteśmy w stałym kontakcie z naszymi klientami. Nad relacjami i wsparciem merytorycznym czuwa zawsze Justyna i/lub Norbert – właściciele firmy.
Jeśli czujesz, że księgowość pochłania zbyt wiele Twojego czasu, obawiasz się błędów w rozliczeniach lub gubisz się w gąszczu przepisów – darmowa rozmowa z FinaLab to pierwszy krok do rozwiązania tych problemów.


Jeżeli rozpoczynasz działalność gospodarczą skontaktuj się z nami w celu skorzystania z atrakcyjnej oferty biura rachunkowego na „start”. Oferujemy kompleksową pomoc w założeniu działalności gospodarczej.

Pytania poniżej wracają u nas w kółko: przy zakładaniu spółki, przy pierwszej rundzie, przy pierwszym zatrudnieniu. Księgowość w start-upie wygląda inaczej niż w firmie o ustabilizowanych przychodach, więc biuro rachunkowe dla startupów powinno umieć doradzić już na początku działalności, a nie dopiero przy zamknięciu roku. Odpowiadamy konkretnie, z liczbami i terminami, bo na tym etapie każda decyzja podatkowa zostaje z Wami na lata.
Jeśli Twojej sytuacji tu nie ma, zadzwoń albo napisz. Odpowiadamy w ciągu 24 godzin.
Popularne formy to Prosta Spółka Akcyjna (P.S.A.) ze względu na elastyczność i niski kapitał, oraz spółka z o.o.
Tak, nasze usługi księgowe są skalowalne i elastyczne. Rozumiemy, że start-upy dynamicznie się rozwijają, dlatego dostosowujemy zakres obsługi do Państwa aktualnych potrzeb i etapu rozwoju.
Koszty są ustalane indywidualnie, w zależności od formy prawnej, skali działalności. Nasze wsparcie opiera się o cennik abonamentowy, któr jest prosty i przejrzysty. Zapraszamy start-upy z Warszawy do kontaktu z FinaLab po indywidualną wycenę.
Korzystamy z nowoczesnych systemów księgowych i platform do elektronicznej wymiany dokumentów, co zapewnia szybki dostęp do danych, bezpieczeństwo i efektywną komunikację, co jest kluczowe dla dynamicznych start-upów i nowych firm.
Tak – za darmo pomagamy założyć JDG, a za spółkę pobieramy symboliczną opłatę. Zgłosimy Cię też do ZUS i VAT.
Start-up nie ma definicji ustawowej. W praktyce mówimy o młodej firmie, która szuka powtarzalnego modelu biznesowego, rośnie szybciej niż klasyczne przedsiębiorstwo i przez pierwsze miesiące więcej wydaje, niż zarabia. Nie każdy start-up jest technologiczny, choć produkt innowacyjny albo oparty na własnym oprogramowaniu to wśród naszych klientów przypadek najczęstszy. W księgach widać to jako trzy rzeczy: dużo kosztów bez przychodów, zmienną strukturę zespołu i rozliczenia, które muszą wytrzymać due diligence inwestora.
Tak, obsługujemy też jednoosobowe działalności. Wielu założycieli zaczyna od jednoosobowej działalności gospodarczej i przechodzi na spółkę dopiero przy pierwszym inwestorze albo pierwszym zatrudnieniu. Księgowość dla start-upów prowadzimy w obu formach i pomagamy przejść z jednej na drugą bez przerwy w rozliczeniach.
Zależy od tego, czy planujesz wspólników i finansowanie zewnętrzne.
Jednoosobowa działalność gospodarcza wygrywa prostotą i kosztem startu: ulga na start przez pierwsze 6 miesięcy (płacisz tylko składkę zdrowotną), potem preferencyjny ZUS przez 24 miesiące — 420,87 zł składek społecznych miesięcznie w 2026 r. bez dobrowolnego chorobowego (456,19 zł z chorobowym), plus składka zdrowotna. Nie da się jednak wpuścić do niej inwestora ani podzielić udziałów między założycieli.
Spółka z ograniczoną odpowiedzialnością to standard rynkowy. Kapitał minimalny 5 000 zł, znana bankom, funduszom i kontrahentom, prosta w due diligence. Wadą bywa sytuacja jedynego wspólnika, który dla ZUS jest traktowany jak osoba prowadząca działalność i płaci pełne składki.
Prosta spółka akcyjna powstała z myślą o startupach. Kapitał akcyjny od 1 zł, a wkładem może być praca lub usługi — czyli założyciel-technolog może objąć akcje za wkład, którego nie da się wnieść do sp. z o.o. Ma dwa realne minusy: rejestr akcjonariuszy musi prowadzić podmiot zewnętrzny (dom maklerski, bank lub notariusz), co kosztuje mniej więcej 100 zł miesięcznie, a akcje PSA nie mogą być dopuszczone do obrotu zorganizowanego, więc przed wejściem na giełdę trzeba się przekształcić. Część banków i inwestorów wciąż podchodzi do tej formy ostrożniej niż do sp. z o.o.
Przeliczamy te warianty przed rejestracją, a nie po. Zmiana formy prawnej później jest możliwa, ale kosztuje czas i pieniądze.
Częściowo i warto rozumieć, gdzie leży granica. Akcjonariusz prostej spółki akcyjnej podlega obowiązkowo ubezpieczeniom społecznym tylko wtedy, gdy wniósł do spółki wkład w postaci świadczenia pracy lub usług. Obowiązek powstaje od dnia rozpoczęcia świadczenia, nie od dnia rejestracji.
Kluczowa różnica względem spółki z o.o.: jedyny akcjonariusz PSA nie jest automatycznie oskładkowany samym faktem posiadania wszystkich akcji, podczas gdy jedyny wspólnik sp. z o.o. jest w ustawie o systemie ubezpieczeń społecznych zrównany z osobą prowadzącą pozarolniczą działalność i płaci pełne składki. Dla solowego założyciela to potrafi być kilkanaście tysięcy złotych różnicy w skali roku. Konstrukcję trzeba jednak zaprojektować świadomie, bo wkład w postaci pracy ten efekt odwraca.
Nie muszą. Spółka z o.o. i PSA istnieją już jako spółka w organizacji od momentu zawarcia umowy albo podpisania statutu, a nie dopiero od wpisu do KRS. Spółka w organizacji może zaciągać zobowiązania, zawierać umowy i być odbiorcą faktur — wystarczy, że sprzedawca wystawi dokument na pełną nazwę z dopiskiem „w organizacji” i adres z umowy. Prawo do odliczenia VAT zależy od zamiaru prowadzenia działalności opodatkowanej, a nie od daty rejestracji, więc po złożeniu VAT-R da się odzyskać podatek z tych zakupów.
Trudniejszy jest wydatek poniesiony przed podpisaniem umowy spółki, udokumentowany fakturą na dane prywatne założyciela. Zwykłe „przeksięgowanie” takiego kosztu na spółkę jest kwestionowane przez organy. Bezpieczne drogi to wniesienie rzeczy aportem, sprzedaż jej spółce po cenie rynkowej albo refaktura, jeśli założyciel prowadzi własną działalność. Powiedz nam o takich zakupach na pierwszym spotkaniu — im wcześniej, tym więcej da się uratować.
Nie, i to jedna z najprostszych oszczędności na starcie. Jeżeli spółka rozpoczęła działalność w drugiej połowie roku, czyli po 30 czerwca, może połączyć pierwszy rok obrotowy z następnym. Zamiast zamykać księgi po kilku miesiącach, sporządzać sprawozdanie finansowe i składać osobny CIT-8, robisz to raz — za okres do końca kolejnego roku kalendarzowego. Ta sama zasada obowiązuje w ustawie o rachunkowości i w ustawie o CIT.
Decyzję trzeba podjąć na etapie umowy spółki, bo to ona określa rok obrotowy. Przy rejestracji zawsze o to pytamy.
Tak, choć wolniej. Standardowy termin zwrotu to 60 dni, ale gdy w danym okresie nie wykonałeś żadnej czynności opodatkowanej, urząd ma na zwrot 180 dni. Termin skraca się do 60 dni, jeżeli złożysz zabezpieczenie majątkowe. Zwrot nie następuje automatycznie — trzeba go zażądać w deklaracji.
Przy startupie z długim etapem R&D często sensowniejsze bywa przeniesienie nadwyżki na następny okres i odzyskanie jej z pierwszą sprzedażą, zamiast wiązania środków w zabezpieczeniu. Liczymy oba warianty przy zamknięciu miesiąca i mówimy, co się bardziej opłaca przy Waszym cash flow.
Tak. Stawka 5% od dochodu z kwalifikowanych praw własności intelektualnej działa zarówno w PIT, jak i w CIT, więc spółka też może z niej skorzystać. Najczęściej chodzi o autorskie prawo do programu komputerowego, ale w grę wchodzą też patenty i prawa ochronne.
Trzy warunki muszą być spełnione łącznie. Musisz wytwarzać, rozwijać lub ulepszać kwalifikowane prawo w ramach działalności badawczo-rozwojowej. Musisz osiągać z niego dochód — ze sprzedaży, licencji albo jako część ceny produktu. I musisz prowadzić odrębną ewidencję IP Box od pierwszego dnia prac, z podziałem przychodów, kosztów i wskaźnikiem nexus dla każdego prawa osobno.
Ostatni punkt zabija najwięcej wniosków. Ewidencji nie da się wiarygodnie odtworzyć po roku, a przy startupie budującym własny produkt trzeba dodatkowo umieć rozdzielić prace rozwojowe od utrzymania i sprzedaży. Ulga IP Box rozliczana jest w zeznaniu rocznym, więc korzyść widać po zamknięciu roku — w trakcie płacicie zaliczki według stawki podstawowej.
To dwa różne mechanizmy, które działają na przeciwnych końcach rachunku:
Od 2022 r. można stosować obie do tego samego dochodu: najpierw odliczasz koszty kwalifikowane B+R, a od tego, co zostanie, płacisz 5%. Dla spółki technologicznej z własnym zespołem deweloperskim to zwykle najkorzystniejszy dostępny scenariusz, ale wymaga dokumentacji projektowej i ewidencji czasu pracy prowadzonej na bieżąco. Sprawdzamy, czy w Waszym przypadku łączenie ulg podatkowych ma sens i ile realnie daje.
Tak, jeżeli inwestuje przez alternatywną spółkę inwestycyjną. Ulga z art. 26hc ustawy o PIT pozwala odliczyć od podstawy opodatkowania 50% wydatku na nabycie lub objęcie udziałów, maksymalnie 250 000 zł rocznie. Dotyczy to udziałów w ASI albo w spółce kapitałowej, w której ASI posiada co najmniej 5% udziałów.
Warunki są konkretne: inwestor musi zawrzeć z ASI umowę inwestycyjną, przez dwa lata przed inwestycją nie może być z nią podmiotem powiązanym, a udziały musi zatrzymać nieprzerwanie przez 24 miesiące. Wcześniejsza sprzedaż oznacza doliczenie odliczonej wcześniej kwoty do dochodu za rok zbycia. To argument, którym warto się posługiwać w rozmowach z aniołami biznesu, ale konstrukcję trzeba sprawdzić po stronie inwestora, nie spółki.
Tu forma prawna decyduje o wszystkim. Odroczenie opodatkowania z art. 24 ust. 11 ustawy o PIT — czyli podatek dopiero przy sprzedaży akcji, według stawki 19% — przysługuje programom w spółce akcyjnej, a odpowiednio także w prostej spółce akcyjnej. Spółka z o.o. nie jest tym przepisem objęta, więc program motywacyjny w sp. z o.o. może rodzić przychód wcześniej i w innym źródle, zależnie od konstrukcji.
Pozostałe warunki: program musi wynikać z uchwały walnego zgromadzenia, uczestnik musi faktycznie obejmować akcje (programy wypłacane w gotówce, typu phantom stock, odroczenia nie dają), a jego wynagrodzenie musi pochodzić ze stosunku pracy albo działalności wykonywanej osobiście. To ostatnie wyklucza współpracowników na czystym B2B, co przy startupach bywa bolesnym odkryciem.
Zanim obiecacie zespołowi udziały, przeliczmy, kto realnie skorzysta z odroczenia, a komu podatek wypadnie od razu.
Finanse startupu zmieniają się z miesiąca na miesiąc, więc do zarządzania finansami samo sprawozdanie finansowe nie wystarcza: pokazuje przeszłość i przychodzi za późno. Fundusz zwykle chce miesięcznego pakietu — rachunek wyników w układzie zarządczym, cash flow z rozbiciem na operacyjny i finansowy, burn rate i runway, strukturę kosztów w podziale na zespół, infrastrukturę i marketing oraz stan należności i zobowiązań.
Ustawiamy takie raporty finansowe raz, na podstawie planu kont zaprojektowanego pod Wasz model biznesowy, i dostarczamy co miesiąc razem z zamknięciem. Dzięki temu te same dane finansowe idą do zarządu, do inwestora i do urzędu, zamiast być składane od nowa w arkuszu przed każdym boardem, a decyzje biznesowe podejmujecie na liczbach, które ktoś sprawdził. Bieżące monitorowanie sytuacji finansowej chroni też przed scenariuszem, w którym runway kończy się szybciej, niż ktokolwiek zauważył — wyniki finansowe firmy znacie na bieżąco, nie raz do roku. Roczne sprawozdania powstają z tych samych ksiąg, bez osobnego zrywu w marcu.
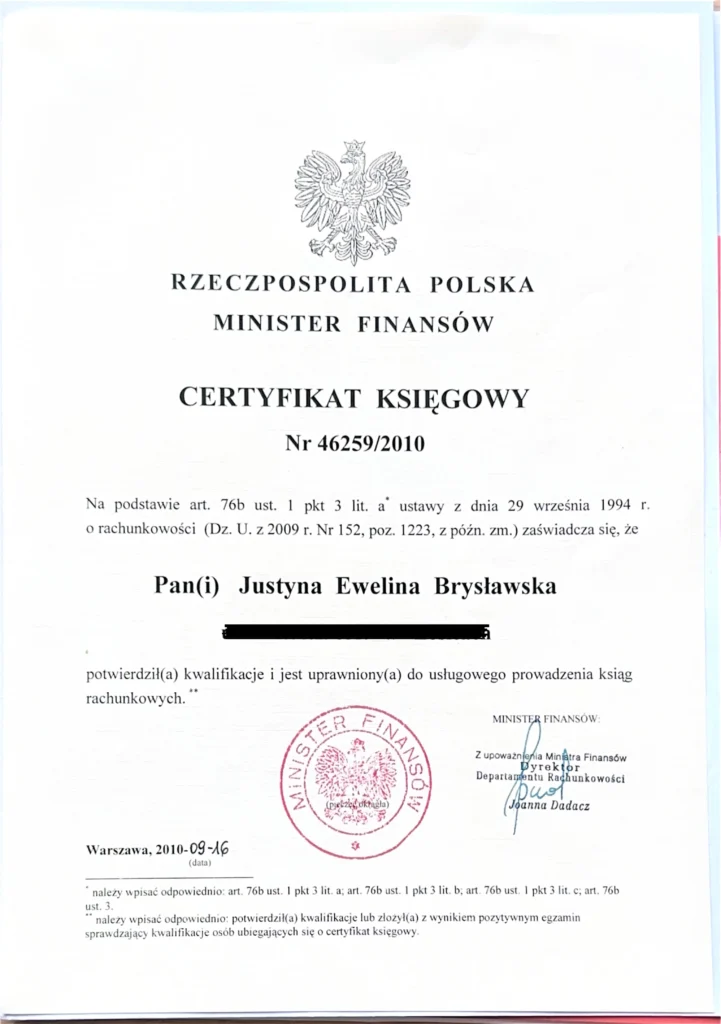
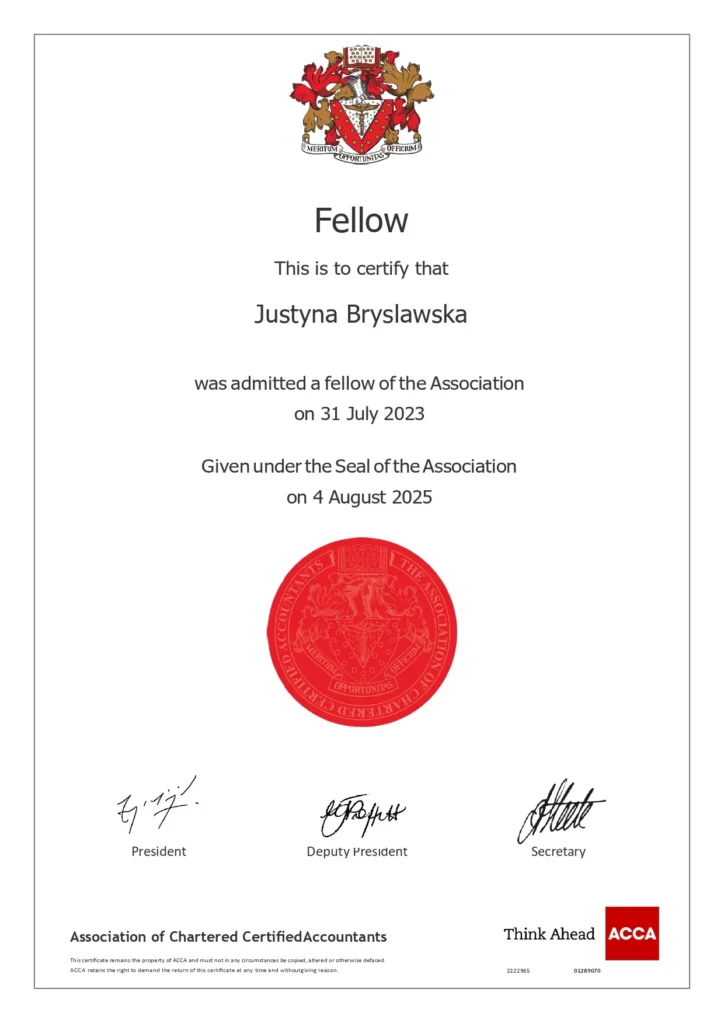

FinaLab to profesjonalne biuro rachunkowe, które łączy tradycyjną księgowość z nowoczesnymi rozwiązaniami.
Warszawa ul. Domaniewska 37
Poniedziałek – Piątek: 09:00 – 17:00
hello@finalab.pl
+48 725 352 674