
Prowadzisz firmę deweloperską w Warszawie i szukasz księgowości, która rozumie złożoność i specyfikę tej branży? FinaLab oferuje specjalistyczną obsługę księgową dla deweloperów, pomagając Ci w ewidencjonowaniu kosztów projektów, prawidłowym rozliczaniu przychodów i zapewnieniu pełnej zgodności z przepisami.
Deweloper buduje. My rozliczamy – szczegółowo.
godziny otwarcia: poniedziałek-piątek: 09-00 - 17:00 | hello@finalab.pl | +48 725 352 674
Branża deweloperska to długoterminowe projekty, wysokie nakłady finansowe i skomplikowane przepisy. Prawidłowe ewidencjonowanie kosztów przedsięwzięcia deweloperskiego, rozliczanie umów z klientami, VAT, rachunki powiernicze – to wyzwania, które wymagają nie tylko staranności, ale i specjalistycznej wiedzy księgowej.
Biuro rachunkowe FinaLab wszystkimi aspektami prowadzenia księgowości – od bieżącego prowadzenia ksiąg, po przygotowywanie rocznych rozliczeń podatkowych.
Znamy realia firm deweloperskich i zasady KSR nr 8. Rozliczamy inwestycje krok po kroku — grunt, budowa, usługi, podatki, przeniesienie do bilansu i rachunku zysków i strat. Masz to z głowy.
W FinaLab każdy klient otrzymuje wsparcie dedykowanego księgowego. To Twój osobisty opiekun, który nie tylko dokładnie poprowadzi Twoje księgi, ale także odpowie na pytania i proaktywnie poinformuje o ważnych kwestiach. Budujemy relacje oparte na zaufaniu i zrozumieniu Twoich potrzeb. W razie pytań lub wątpliwości jesteśmy w stałym kontakcie z naszymi klientami. Nad relacjami i wsparciem merytorycznym czuwa zawsze Justyna i/lub Norbert – właściciele firmy.
Jeśli czujesz, że księgowość pochłania zbyt wiele Twojego czasu, obawiasz się błędów w rozliczeniach lub gubisz się w gąszczu przepisów – darmowa rozmowa z FinaLab to pierwszy krok do rozwiązania tych problemów.


Jeżeli rozpoczynasz działalność gospodarczą skontaktuj się z nami w celu skorzystania z atrakcyjnej oferty biura rachunkowego na „start”. Oferujemy kompleksową pomoc w założeniu działalności gospodarczej.

W ramach przedsięwzięcia deweloperskiego ewidencjonuje się koszty bezpośrednie, takie jak koszt nabycia gruntu, przygotowania terenu, materiałów budowlanych, robocizny, oraz koszty pośrednie, które są wspólne dla kilku projektów lub całej działalności dewelopera (np. koszty zarządu, obsługi biura) i wymagają odpowiedniego przypisania do konkretnych inwestycji.
Plan kont powinien być dostosowany tak, aby umożliwiał szczegółową ewidencję kosztów w podziale na poszczególne przedsięwzięcia deweloperskie oraz ich etapy (np. zakup gruntu, projektowanie, budowa, marketing, sprzedaż). Zaleca się stosowanie kont analitycznych do konta „Koszty działalności operacyjnej” lub kont zespołu 5 „Koszty według typów działalności i ich rozliczenie” z dalszym podziałem na konkretne projekty.
Koszty wspólne dla kilku przedsięwzięć deweloperskich (koszty pośrednie) powinny być ewidencjonowane na odrębnym koncie, a następnie na koniec okresu sprawozdawczego rozliczane na poszczególne projekty za pomocą odpowiednich kluczy podziału, odzwierciedlających sposób ich wykorzystania (np. proporcjonalnie do powierzchni, przychodów, czy kosztów bezpośrednich).
Koszty wytworzenia lokali mieszkalnych lub usług deweloperskich, które zostały zarachowane, lecz nie zostały sprzedane do końca roku podatkowego, nie są uznawane za koszty uzyskania przychodów w tym roku. Stają się one kosztem uzyskania przychodu dopiero w momencie sprzedaży lokali, z którymi są związane.
Zakupiony grunt pod przyszłą inwestycję deweloperską ewidencjonuje się na koncie „Towary” (jeśli jest przeznaczony do odsprzedaży w stanie nieprzetworzonym) lub „Produkcja w toku” (jeśli będzie zabudowywany). Wartość początkową gruntu stanowi cena jego nabycia powiększona o koszty związane z zakupem, np. opłaty notarialne, podatek od czynności cywilnoprawnych
Formalnie nie. Ustawa o rachunkowości pozwala stosować krajowe standardy w sprawach, których sama nie reguluje, a decyzję podejmuje jednostka w polityce rachunkowości. W praktyce KSR 8 obowiązuje od 2014 r. i jest standardem branżowym: biegli rewidenci i banki finansujące inwestycję oczekują ewidencji zgodnej z nim, a jeśli wpiszecie go do polityki rachunkowości, musicie go stosować konsekwentnie.
Standard rozstrzyga też rzecz, od której wszystko się zaczyna: czy umowa z nabywcą to sprzedaż produktu gotowego (wtedy KSR 8), czy kontrakt budowlany rozliczany jako usługa (wtedy KSR 3). Od tej kwalifikacji zależy sposób rozpoznania przychodu.
Data rozpoczęcia przedsięwzięcia deweloperskiego nie jest dowolna. Nie może być wcześniejsza niż dzień, w którym uprawdopodobniły się korzyści ekonomiczne z projektu, i nie może być późniejsza niż pierwsze z trzech zdarzeń: pierwsza akcja marketingowa, podpisanie pierwszej umowy sprzedaży albo zawiadomienie nadzoru budowlanego.
To ważna data, bo od niej koszty przestają obciążać wynik na bieżąco, a zaczynają budować koszt wytworzenia. Ustalamy ją na piśmie razem z Wami i dokumentujemy — przy kontroli albo badaniu to pierwsze pytanie.
Wszystkie cztery kwalifikacje są możliwe i decyduje zamiar. Grunt lub prawo wieczystego użytkowania ujmuje się jako:
Wartość początkowa to cena nabycia powiększona o koszty zakupu: taksę notarialną, PCC, opłaty sądowe. Zmiana zamiaru w trakcie oznacza przeklasyfikowanie, które trzeba udokumentować uchwałą albo decyzją zarządu.
Do kosztu wytworzenia wchodzą koszty bezpośrednie projektu i część kosztów, o których łatwo zapomnieć: podatek od nieruchomości od gruntu w okresie budowy, koszty technologicznie uzasadnionych przestojów oraz szacowane przyszłe koszty napraw gwarancyjnych.
Poza kosztem wytworzenia zostają koszty marketingu i sprzedaży, koszty zarządu i administracji, utrzymanie oraz ochrona obiektu po zakończeniu budowy, a także przestoje nieuzasadnione. Te obciążają wynik finansowy na bieżąco. Granica bywa cienka — koszt biura sprzedaży na budowie potrafi wyglądać na koszt projektu, a nim nie jest.
Tak, KSR 8 pozwala kapitalizować koszty finansowania zewnętrznego, w tym odsetki i różnice kursowe, ale daje w tej sprawie wybór: można je też odnosić bezpośrednio w wynik. Decyzję zapisuje się w polityce rachunkowości i stosuje konsekwentnie dla każdego przedsięwzięcia.
Wybór ma realne skutki. Kapitalizacja poprawia wynik w latach budowy i podnosi koszt wytworzenia, a jeśli budowę finansować kredytem inwestycyjnym o dużej wartości, potrafi przesądzić o kowenantach bankowych. Warto to przeliczyć, zanim projekt ruszy, a nie w trakcie.
Koszty pośrednie księguje się na odrębnym koncie i rozlicza kluczem podziału na koniec okresu. KSR 8 wskazuje przy tym klucz oparty na planowanych przychodach z poszczególnych części przedmiotu przedsięwzięcia deweloperskiego — mieszkań, garaży, komórek lokatorskich, lokali usługowych — a nie na faktycznie poniesionych kosztach.
Ta różnica jest istotna, bo garaż i mieszkanie mają zupełnie inną marżę. Klucz oparty na kosztach zaniża rentowność mieszkań i zawyża rentowność miejsc postojowych, co potem widać w raportach zarządczych jako obraz nieprawdziwy.
To dwie strony tej samej zasady współmierności. Przychód w CIT powstaje dopiero w dacie zawarcia aktu notarialnego przenoszącego własność lokalu — wpłaty nabywców gromadzone w trakcie budowy nie są przychodem podatkowym.
Symetrycznie, koszty wytworzenia lokali niesprzedanych do końca roku nie są kosztem uzyskania przychodu w tym roku. Stają się nim w momencie sprzedaży lokalu, z którym są związane. Koszty pośrednie — zarząd, marketing, obsługa prawna — potrąca się na bieżąco. W praktyce oznacza to lata z wysoką stratą podatkową i jeden rok z dużym dochodem, co warto zaplanować z wyprzedzeniem.
Nie w momencie wpłaty nabywcy. Sama wpłata na otwarty mieszkaniowy rachunek powierniczy nie jest otrzymaniem zapłaty przez dewelopera, bo nie może on tymi środkami swobodnie dysponować. Obowiązek podatkowy powstaje dopiero z chwilą wypłaty środków z rachunku powierniczego — każde uwolnienie transzy działa jak otrzymanie zaliczki.
Jest wyjątek, który zaskakuje: jeżeli nabywca odbierze lokal i zacznie nim faktycznie władać przed uwolnieniem ostatniej transzy, obowiązek podatkowy dla niezapłaconej części powstaje już w tym momencie. Protokoły odbioru trzeba więc zestawiać z harmonogramem wypłat, a nie trzymać osobno.
Stawka 8% obejmuje budownictwo objęte społecznym programem mieszkaniowym: lokale mieszkalne do 150 m² powierzchni użytkowej i domy jednorodzinne do 300 m². Po przekroczeniu limitu preferencja nie znika w całości — stawkę 8% stosuje się do części mieszczącej się w limicie, a nadwyżkę opodatkowuje 23%.
Stawką 23% objęte są lokale użytkowe, w tym usługi na parterze, oraz miejsca postojowe, garaże i komórki lokatorskie sprzedawane odrębnie od lokalu. Jeżeli są objęte tą samą księgą wieczystą co mieszkanie i stanowią jego część składową, sytuacja wygląda inaczej. Sposób opisania tego w umowie deweloperskiej decyduje o stawce, więc warto go z nami skonsultować przed uruchomieniem sprzedaży.
Stawki wynikają z rozporządzenia i wynoszą 0,45% przy otwartym mieszkaniowym rachunku powierniczym oraz 0,1% przy zamkniętym. Podstawą jest wpłata nabywcy na rachunek, a deweloper odprowadza składkę z własnych środków w ciągu 7 dni, nie później niż w dniu wypłaty środków na swoją rzecz. Składka jest bezzwrotna także wtedy, gdy nabywca odstąpi od umowy.
Podatkowo Krajowa Informacja Skarbowa kwalifikuje składkę na DFG jako koszt pośredni, potrącalny w dacie poniesienia, a nie jako element kosztu wytworzenia lokalu. To wyraźna różnica względem ujęcia bilansowego, więc w księgach trzeba ją prowadzić tak, żeby obie ścieżki dały się rozdzielić.
Nie. Sam układ rodzajowy nie pozwala przypisać kosztów do projektów, a bez tego nie policzycie ani kosztu wytworzenia, ani rentowności. Ewidencja kosztów w deweloperce wymaga kont zespołu 5 z analityką na każdy projekt deweloperski i jego etapy: grunt, dokumentacja projektowa, roboty budowlane, media, marketing, sprzedaż.
Plan kont układamy raz, na starcie współpracy, pod strukturę Waszych inwestycji. Prowadzenie ksiąg rachunkowych na dobrze zaprojektowanej analityce oznacza, że raport rentowności powstaje z księgowości, a nie z arkusza prowadzonego równolegle przez dyrektora finansowego.
Na trzech rzeczach, z których każda jest łatwa do uniknięcia. Pierwsza: deklaracja DN-1 na podatek od nieruchomości, którą osoby prawne składają do 31 stycznia i aktualizują po każdej zmianie stanu faktycznego — a zakup działki taką zmianą jest.
Druga: obowiązkowy mechanizm podzielonej płatności. Usługi budowlane z załącznika nr 15 do ustawy o VAT przy fakturze od 15 000 zł brutto trzeba płacić w MPP, a zapłata z pominięciem mechanizmu grozi utratą kosztu podatkowego.
Trzecia: brak dokumentacji daty rozpoczęcia przedsięwzięcia i kluczy podziału kosztów. Zasady ujmowania kosztów muszą być spisane, zanim zaczniecie je stosować, bo odtworzenie ich po dwóch latach nie przekonuje ani biegłego rewidenta, ani urzędu.
Zaczynamy od ustawienia planu kont i polityki rachunkowości pod Wasze projekty, potem prowadzenie księgowości idzie zwykłym trybem: bieżące księgowanie, VAT, CIT, kadry, zamknięcia miesięcy i raporty rentowności per inwestycja. Przygotowujemy też dokumentację finansową dla banków finansujących budowę.
Cenę ustalamy indywidualnie — zależy od liczby prowadzonych przedsięwzięć, liczby dokumentów i tego, czy dochodzi obsługa kadrowa oraz rozliczenia z generalnym wykonawcą. Każdy klient ma dedykowanego księgowego, a konsultacje bieżące są w abonamencie. Pierwsza rozmowa jest bezpłatna.
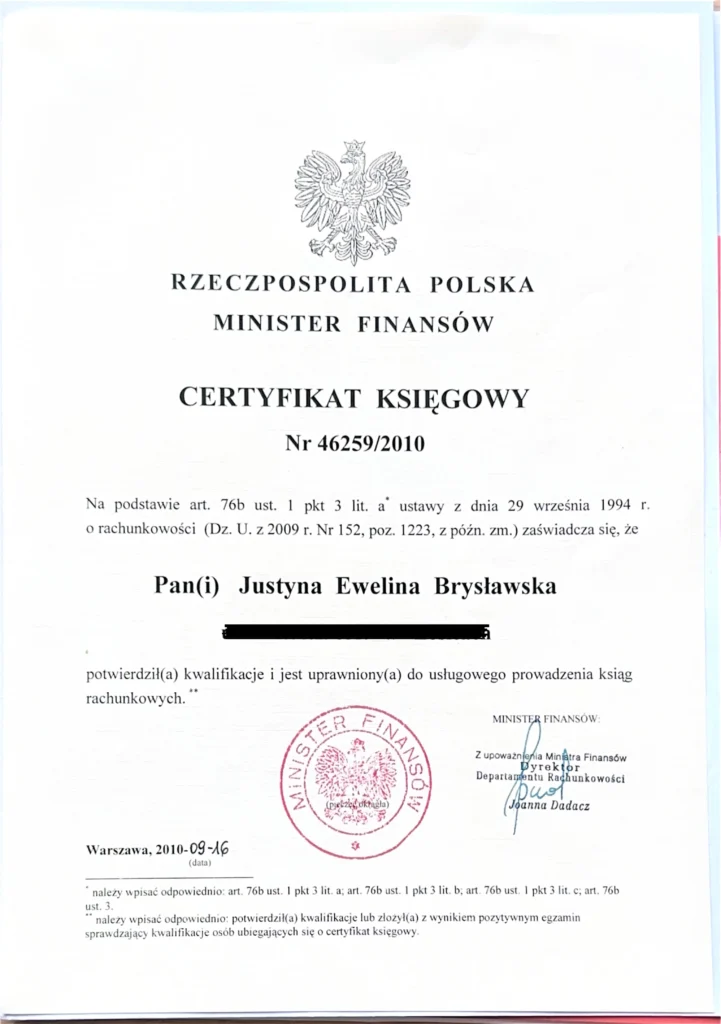
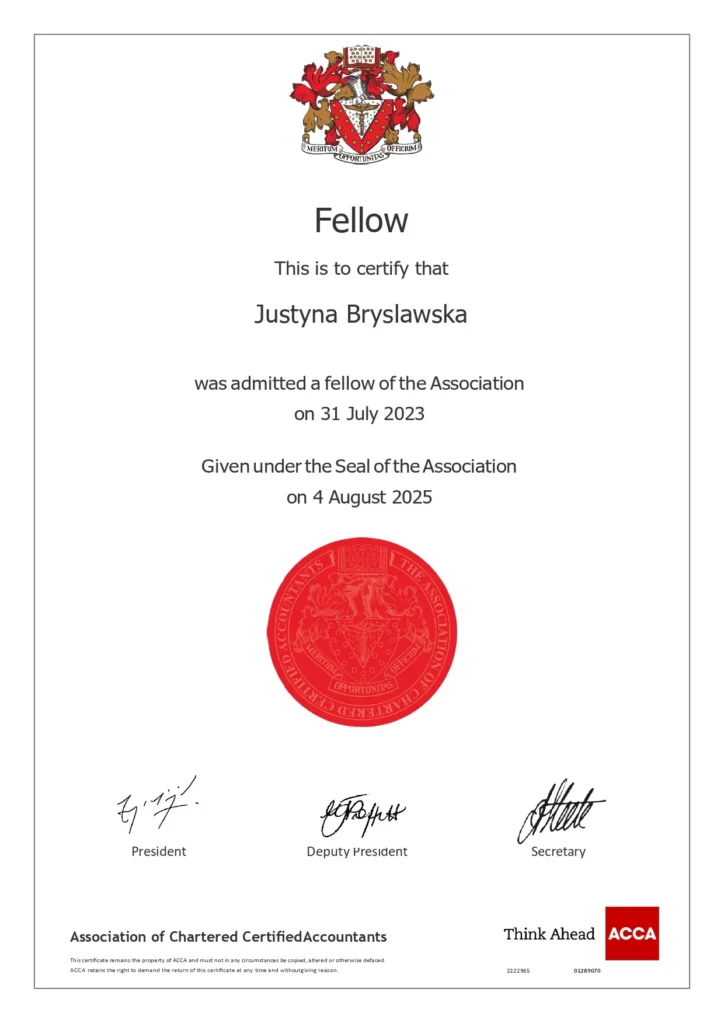
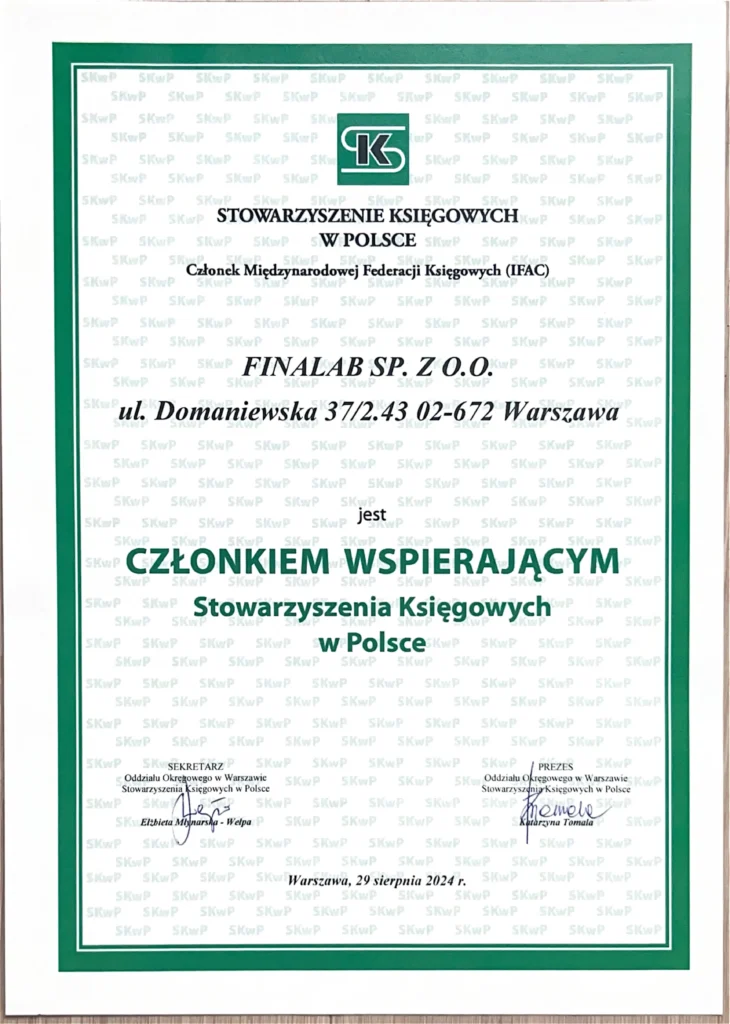

FinaLab to profesjonalne biuro rachunkowe, które łączy tradycyjną księgowość z nowoczesnymi rozwiązaniami.
Warszawa ul. Domaniewska 37
Poniedziałek – Piątek: 09:00 – 17:00
hello@finalab.pl
+48 725 352 674