Blog

Na naszym blogu poruszamy szereg tematów związanych z rachunkowością i finansami, które są szczególnie istotne dla firm w Polsce.

Kapitał zakładowy – co to jest, ile wynosi i jak go wnieść do spółki?

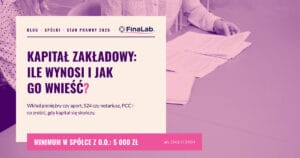
Kapitał zakładowy to kwota, którą wspólnicy deklarują w umowie spółki i pokrywają swoimi wkładami. W spółce z o.o. musi wynosić co najmniej 5 000 zł, w spółce akcyjnej 100 000 zł, a w spółce komandytowo-akcyjnej 50 000 zł. Prosta spółka akcyjna nie ma kapitału zakładowego – ma kapitał akcyjny, którego minimum to 1 zł. Poniżej wyjaśniamy, jak wnieść kapitał, ile kosztuje podatkowo, czy można go wydać oraz jak zmienić jego wysokość – a także jak dofinansować spółkę, gdy kapitał się skończy. Co to jest kapitał
Zmiany Podatkowe 2026: Kompleksowy Przewodnik dla Przedsiębiorców (JDG, IT, E-commerce i Spółek)

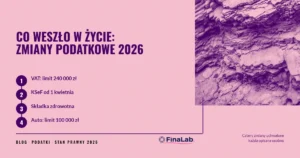
Rok 2026 przyniósł przedsiębiorcom kilka zmian naraz: wyższy limit zwolnienia z VAT, obowiązkowe faktury ustrukturyzowane, inne zasady liczenia składki zdrowotnej i niższy limit kosztów dla aut spalinowych. Ta strona jest rozdzielaczem — każdą zmianę rozstrzygamy w osobnym wpisie, tutaj zostaje mapa i to, co nie ma jeszcze własnego miejsca. Zmiany, które weszły w życie Limit zwolnienia podmiotowego z VAT wzrósł do 240 000 zł od 1 stycznia 2026 r. Kiedy rejestracja mimo to się opłaca i jak działają przepisy przejściowe — rozstrzygamy przy progu rejestracji

Działalność odpłatna vs gospodarcza NGO w Warszawie

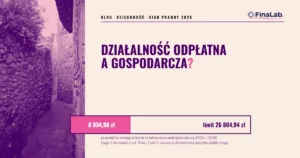
Odpłatna działalność pożytku publicznego staje się działalnością gospodarczą, gdy spełniony jest choćby jeden z dwóch warunków: wynagrodzenie jest — w odniesieniu do działalności danego rodzaju — wyższe od kosztów tej działalności, albo przeciętne miesięczne wynagrodzenie osoby zatrudnionej przy niej przekracza trzykrotność przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw za rok poprzedni (art. 9 ust. 1 ustawy o działalności pożytku publicznego i o wolontariacie). Za 2025 r. Prezes GUS ogłosił przeciętne wynagrodzenie w sektorze przedsiębiorstw w wysokości 8 934,98 zł, więc próg płacowy na 2026 r. wynosi

Kompleksowy przewodnik po księgowości NGO w Warszawie: Stowarzyszenie a Fundacja

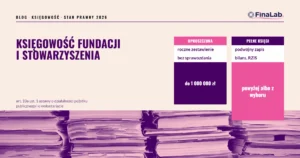
Fundacja i stowarzyszenie mogą prowadzić uproszczoną ewidencję przychodów i kosztów (UEPiK), jeżeli nie prowadzą działalności gospodarczej, nie mają statusu organizacji pożytku publicznego i w poprzednim roku ich przychody nie przekroczyły 1 000 000 zł — bez wartości darowizn rzeczowych przeznaczonych na działalność statutową. W każdym innym przypadku obowiązują pełne księgi rachunkowe (art. 10a ust. 1 ustawy o działalności pożytku publicznego i o wolontariacie, art. 2 ust. 5 ustawy o rachunkowości). Limit i warunki zmieniły się 1 stycznia 2026 r. Starsze opracowania podają inną kwotę i

Księgowość dla spółki jawnej w Warszawie – KPiR czy pełne księgi? Kompleksowy przewodnik 2025

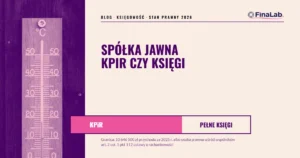
Spółka jawna, której wspólnikami są wyłącznie osoby fizyczne, może prowadzić KPiR — dopóki jej przychody netto ze sprzedaży towarów i produktów nie osiągną równowartości 2 500 000 euro (na 2026 r. to 10 646 500 zł). Po przekroczeniu progu wchodzą pełne księgi rachunkowe. Jest też sytuacja, w której próg nie ma znaczenia: jeśli choć jednym wspólnikiem jest osoba prawna, na przykład spółka z o.o., pełne księgi obowiązują od pierwszego dnia, niezależnie od przychodów. Jeśli dopiero wybierasz formę i nie wiesz, która księgowość Cię obejmie, zacznij