
Prowadzisz jednoosobową działalność lub spółkę cywilną w Warszawie i rozliczasz się na podstawie Księgi Przychodów i Rozchodów? FinaLab zapewni Ci rzetelne i terminowe prowadzenie KPiR, dając Ci czas i spokój na rozwój Twojego biznesu.
KPiR pod kontrolą – spokój gratis!
godziny otwarcia: poniedziałek-piątek: 09-00 - 17:00 | hello@finalab.pl | +48 725 352 674
Samodzielne prowadzenie Księgi Przychodów i Rozchodów, choć wydaje się prostsze niż pełna księgowość, wymaga znajomości przepisów, dokładności i systematyczności, ale też przede wszystkim czasu. Jeśli chcesz to zadanie oddelegować w ręce specjalistów to dobrze trafiłeś!
Z FinaLab prowadzenie Księgi Przychodów i Rozchodów w Warszawie staje się przejrzyste i bezproblemowe. Nasi eksperci zadbają o każdy szczegół Twoich rozliczeń, zapewniając zgodność z przepisami i dając Ci pełną kontrolę nad finansami firmy.
W Finalab każdy klient otrzymuje wsparcie dedykowanego księgowego. To Twój osobisty opiekun, który nie tylko dokładnie poprowadzi Twoje księgi, ale także odpowie na pytania i proaktywnie poinformuje o ważnych kwestiach. Budujemy relacje oparte na zaufaniu i zrozumieniu Twoich potrzeb. W razie pytań lub wątpliwości jesteśmy w stałym kontakcie z naszymi klientami. Nad relacjami i wsparciem merytorycznym czuwa zawsze Justyna i/lub Norbert – właściciele firmy.
Jeśli czujesz, że księgowość pochłania zbyt wiele Twojego czasu, obawiasz się błędów w rozliczeniach lub gubisz się w gąszczu przepisów – darmowa rozmowa z FinaLab to pierwszy krok do rozwiązania tych problemów.


Jeżeli rozpoczynasz działalność gospodarczą skontaktuj się z nami w celu skorzystania z atrakcyjnej oferty biura rachunkowego na „start”. Oferujemy kompleksową pomoc w założeniu działalności gospodarczej.

Niezbędne będą wszystkie dokumenty potwierdzające uzyskanie przychodów (np. faktury sprzedaży, raporty z kasy fiskalnej) oraz poniesienie kosztów (np. faktury zakupu towarów i usług, rachunki, dowody opłat). Szczegółowe informacje przekaże dedykowany księgowy FinaLab.
Tak, w ramach usługi prowadzenia KPiR zajmujemy się również prowadzeniem ewidencji środków trwałych oraz wartości niematerialnych i prawnych, a także ewidencji wyposażenia.
Nie. FinaLab umożliwia elektroniczne przesyłanie dokumentów, co jest wygodne i oszczędza czas. Oferujemy również dostęp do platformy online, a wymiana dokumentów odbywa się całkowicie zdalnie przy pomocy współdzielonych dysków.
Jeśli Państwa przychody przekroczą ustawowy limit 2 mln euro, konieczne będzie przejście na pełną księgowość (księgi handlowe). FinaLab oferuje również prowadzenie pełnej księgowości i zapewni płynne przejście oraz wsparcie w tym procesie.
Tak, kompleksowa usługa prowadzenia KPiR w FinaLab obejmuje również przygotowanie i złożenie rocznego zeznania podatkowego PIT.
Tak, zajmujemy się przygotowywaniem i wysyłaniem niezbędnych deklaracji zgłoszeniowych i rozliczeniowych do ZUS.
KPiR muszą prowadzić między innymi osoby fizyczne, spółki cywilne osób fizycznych, spółki jawne osób fizycznych oraz spółki partnerskie, jeżeli rozliczają dochód według skali podatkowej albo podatku liniowego i nie prowadzą ksiąg rachunkowych. Obowiązek prowadzenia dotyczy także przedsiębiorstwa w spadku spełniającego warunki wskazane w przepisach. W przypadku spółki cywilnej podatnikami PIT są jej wspólnicy, ponieważ sama spółka nie ma osobowości prawnej w rozumieniu przepisów, które zawiera Kodeks cywilny. Każdy przedsiębiorca powinien dodatkowo sprawdzić limit przychodów oraz formę prawną swojej działalności.
Tak, zajmujemy się przygotowywaniem i wysyłaniem niezbędnych deklaracji zgłoszeniowych i rozliczeniowych do ZUS.
Nie, obowiązek prowadzenia KPiR zależy od formy opodatkowania i formy prawnej firmy. Podatnik rozliczający ryczałt prowadzi ewidencję przychodów, a nie księgę przychodów i rozchodów. Spółki kapitałowe oraz podmioty zobowiązane ustawą o rachunkowości korzystają z pełnej księgowości. KPiR nie prowadzi się również wtedy, gdy uprawniony podmiot dobrowolnie wybierze prowadzenie ksiąg rachunkowych.
Od 1 stycznia 2026 roku zasady określa Rozporządzenie Ministra Finansów i Gospodarki z dnia 6 września 2025 r. w sprawie prowadzenia podatkowej księgi przychodów i rozchodów. Rozporządzenie reguluje wzór księgi, sposób dokumentowania zapisów, terminy ujmowania przychodów oraz obowiązki związane ze spisem z natury. Akt zastąpił Rozporządzenie Ministra Finansów z dnia 23 grudnia 2019 r. wydane w tej samej sprawie prowadzenia księgi. Przy rozliczeniach trzeba stosować aktualne przepisy i objaśnienia do nowego wzoru KPiR.
Potrzebne są przede wszystkim faktury sprzedaży i zakupu, raporty fiskalne, rachunki, dokumenty celne oraz potwierdzenia opłat bankowych i pocztowych. Każda faktura lub inny dowód musi potwierdzać gospodarczy charakter przychodu albo wydatku. Samo potwierdzenie płatności nie zawsze wystarczy, aby ująć wydatek w kosztach uzyskania przychodu. Księgowy może też poprosić o umowę, specyfikację zakupu albo dodatkowe wyjaśnienie celu wydatku.
Dowód księgowy powinien wskazywać strony transakcji, datę wystawienia i zdarzenia, jego przedmiot oraz wartość. Musi być oznaczony w sposób pozwalający powiązać dokument z wpisem dokonanym w księdze. Dokument wystawiony w walucie obcej trzeba przeliczyć na złote zgodnie z zasadami podatkowymi. Błąd rachunkowy lub brak wymaganych danych należy poprawić w sposób przewidziany dla danego rodzaju dokumentu.
Każda kolumna KPiR ma określone przeznaczenie, dlatego sprzedaż, pozostałe przychody, zakup towarów, wynagrodzenia i inne koszty wpisuje się oddzielnie. Właściwa kwalifikacja wpływa na podsumowanie miesiąca i prawidłowe ustalenie dochodu. Opis zdarzenia gospodarczego powinien jasno wskazywać, czego dotyczy dany zapis. Jeżeli dokument obejmuje różne rodzaje kosztów, księgowy może rozdzielić kwotę między odpowiednie kolumny.
Przychód udokumentowany fakturą lub raportem fiskalnym należy ewidencjonować najpóźniej do 20. dnia miesiąca następującego po miesiącu jego uzyskania. Sprzedaż ujmowana na podstawie dziennego dowodu wewnętrznego wymaga zapisu po zakończeniu dnia, nie później niż przed rozpoczęciem działalności w dniu następnym. Koszty wpisuje się zgodnie z zasadami potrącania kosztów określonymi w ustawie o podatku dochodowym. Regularne przekazywanie dokumentów do biura ogranicza ryzyko opóźnień i późniejszych korekt.
Wydatek może stanowić koszt, jeśli został poniesiony w celu osiągnięcia przychodu albo zachowania lub zabezpieczenia jego źródła. Nie może przy tym znajdować się w ustawowym katalogu wydatków wyłączonych z kosztów. Potrzebny jest również prawidłowy dowód księgowy oraz wykazanie związku zakupu z działalnością. Ujęcie wydatku obniża dochód i może wpłynąć na wysokość podstawy opodatkowania, ale nie oznacza automatycznego zwrotu całej zapłaconej kwoty.
Tak, spis z natury sporządza się między innymi na początek i koniec roku podatkowego, w dniu rozpoczęcia prowadzenia działalności oraz w przypadku likwidacji firmy. Obejmuje on między innymi towary handlowe, materiały, produkcję w toku, wyroby gotowe, braki i odpady. Wartość spisu wpływa na dochód ustalany za dany rok podatkowy, dlatego inwentaryzacja powinna odzwierciedlać stan faktyczny. Jeżeli spis sporządzono 31 grudnia, jego wartość wpisuje się również jako spis na 1 stycznia kolejnego roku.
W 2026 roku prowadzenie ksiąg rachunkowych staje się obowiązkowe dla określonych osób fizycznych i spółek, których przychody netto ze sprzedaży towarów i produktów za 2025 rok wyniosły co najmniej 10 646 500 zł, czyli równowartość 2,5 mln euro. Po przekroczeniu progu księgi rachunkowe otwiera się od początku następnego roku obrotowego. Poniżej tego limitu spółka lub osoba fizyczna może nadal prowadzić KPiR, jeżeli pozwalają na to jej forma prawna i sposób opodatkowania. Spółki kapitałowe muszą prowadzić pełną księgowość niezależnie od wysokości przychodów.
Tak, przedsiębiorca może zajmować się prowadzeniem KPiR samodzielnie albo powierzyć je księgowemu. Zlecenie obsługi na zewnątrz nie przenosi jednak odpowiedzialności podatkowej: wobec urzędu odpowiada podatnik. Dobre biuro rachunkowe ustala terminy przekazywania dokumentów, sprawdza ich kompletność i informuje o kwotach do zapłaty. Samodzielna księgowość wymaga natomiast regularnego śledzenia zmian w przepisach i pilnowania wszystkich terminów.
Od 2026 roku obowiązek elektronicznego prowadzenia KPiR obejmuje podatników PIT, którzy przesyłają JPK_V7M za okresy miesięczne. Po zakończeniu roku przekazują oni właściwemu naczelnikowi urzędu skarbowego pliki JPK_PKPIR oraz JPK_ST w terminie złożenia zeznania rocznego. Pozostali podatnicy zostaną objęci tym obowiązkiem dla lat podatkowych rozpoczynających się po 31 grudnia 2026 roku. Warto wcześniej przygotować program, dane kontrahentów i sposób prowadzenia ewidencji, aby uniknąć ręcznego uzupełniania zapisów.
W programie księgowym błąd poprawia się przez wprowadzenie prawidłowej treści lub dokumentu korygującego, z zachowaniem historii zmian. Przy księdze papierowej błędną treść należy skreślić tak, aby pozostała czytelna, a następnie wpisać poprawną wartość, datę i podpis. Zapisy zmniejszające przychody albo koszty wprowadza się ze znakiem minus lub kolorem czerwonym. Jeżeli pomyłka wpłynęła na złożoną deklarację, urząd skarbowy powinien otrzymać jej korektę, a zaległy podatek trzeba dopłacić z odsetkami.
W ramach usługi ewidencjonujemy przychody i koszty, obliczamy zaliczki na podatek dochodowy oraz przygotowujemy wymagane rozliczenia. Obsługa może obejmować również rejestry VAT, deklaracje ZUS i roczne zeznanie PIT. Sprawdzamy kompletność dokumentów i przekazujemy informacje o kwotach oraz terminach płatności. Dokładny zakres współpracy zależy od formy opodatkowania, liczby dokumentów i rodzaju prowadzonej działalności.
Dokumenty można przesyłać elektronicznie na udostępniony dysk, bez osobistych wizyt w warszawskim biurze. Akceptujemy czytelne skany lub zdjęcia, na których widać wszystkie dane i kwoty. Materiały warto przekazywać regularnie, zgodnie z terminem ustalonym na początku współpracy. Gdy dokument jest niekompletny albo wydatek budzi wątpliwości, prosimy o uzupełnienie danych przed zaksięgowaniem.
Tak, możemy prowadzić ewidencję środków trwałych oraz wartości niematerialnych i prawnych, a także wymagane rejestry VAT. Przygotowujemy deklaracje zgłoszeniowe i rozliczeniowe ZUS oraz roczne zeznanie PIT wynikające z danych w KPiR. Zakres dodatkowych obowiązków zależy od tego, czy firma jest podatnikiem VAT, zatrudnia pracowników lub posiada majątek podlegający amortyzacji. Wszystkie elementy obsługi są ustalane w umowie, aby przedsiębiorca wiedział, za co odpowiada biuro, a jakie dokumenty musi dostarczyć sam.
Tak, każdemu klientowi przypisujemy księgowego, który zna specyfikę firmy i prowadzi jej bieżące rozliczenia. To do niego można kierować pytania dotyczące dokumentów, kosztów, podatków i planowanych transakcji. Nad jakością obsługi oraz wsparciem merytorycznym czuwają także właściciele FinaLab. Stały kontakt ułatwia szybkie wyjaśnianie wątpliwości i ogranicza ryzyko błędnego ujęcia dokumentu.
Tak, zmianę można przeprowadzić od dowolnego miesiąca, po zakończeniu współpracy z dotychczasowym biurem na zasadach określonych w umowie. Poprzednie biuro powinno przekazać KPiR, dowody księgowe, deklaracje, rejestry VAT, ewidencję środków trwałych i pozostałą dokumentację za bieżący rok. Nowe biuro sprawdza ciągłość zapisów oraz ustala, od którego okresu przejmuje prowadzenie ewidencji i kontakt z urzędem skarbowym. Przed przekazaniem obsługi warto też zaktualizować pełnomocnictwa i dostęp do systemów podatkowych.
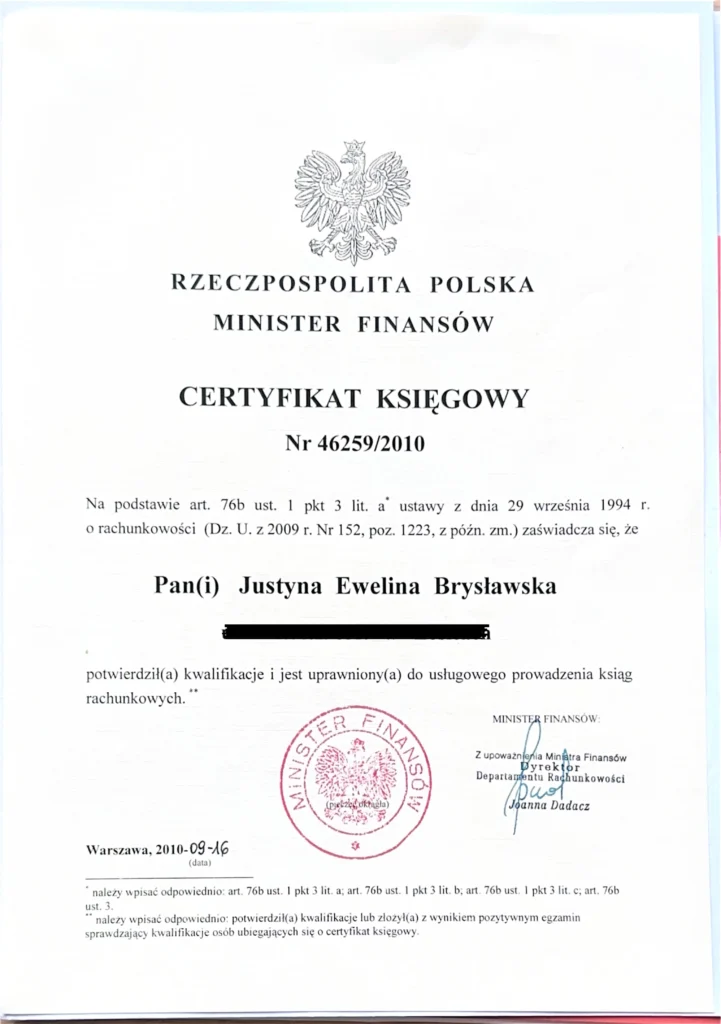
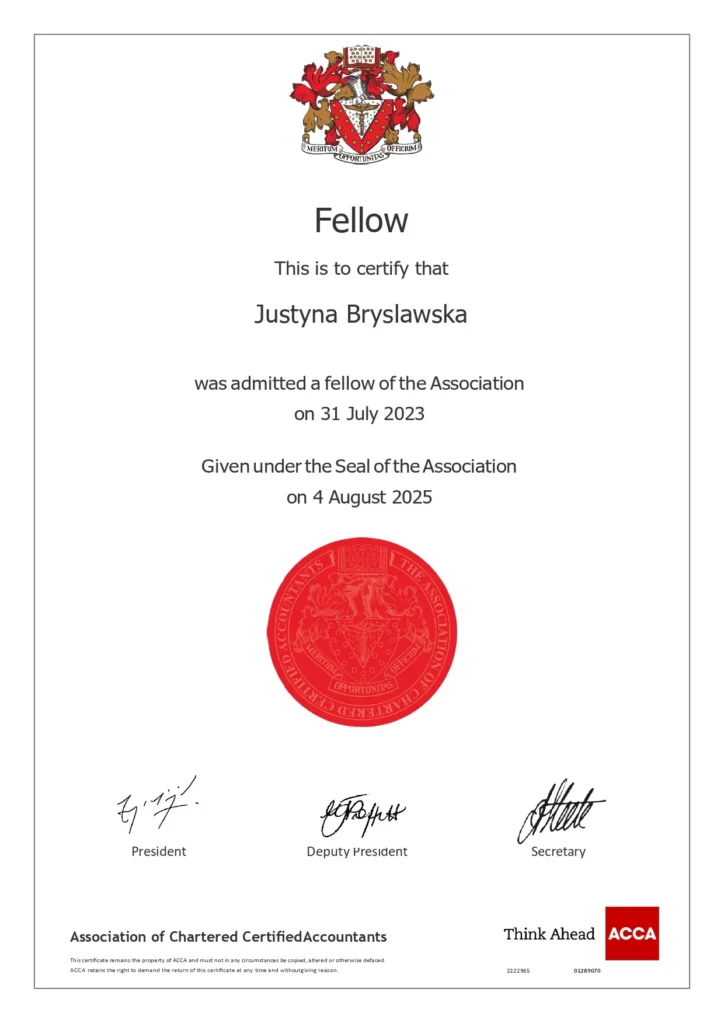
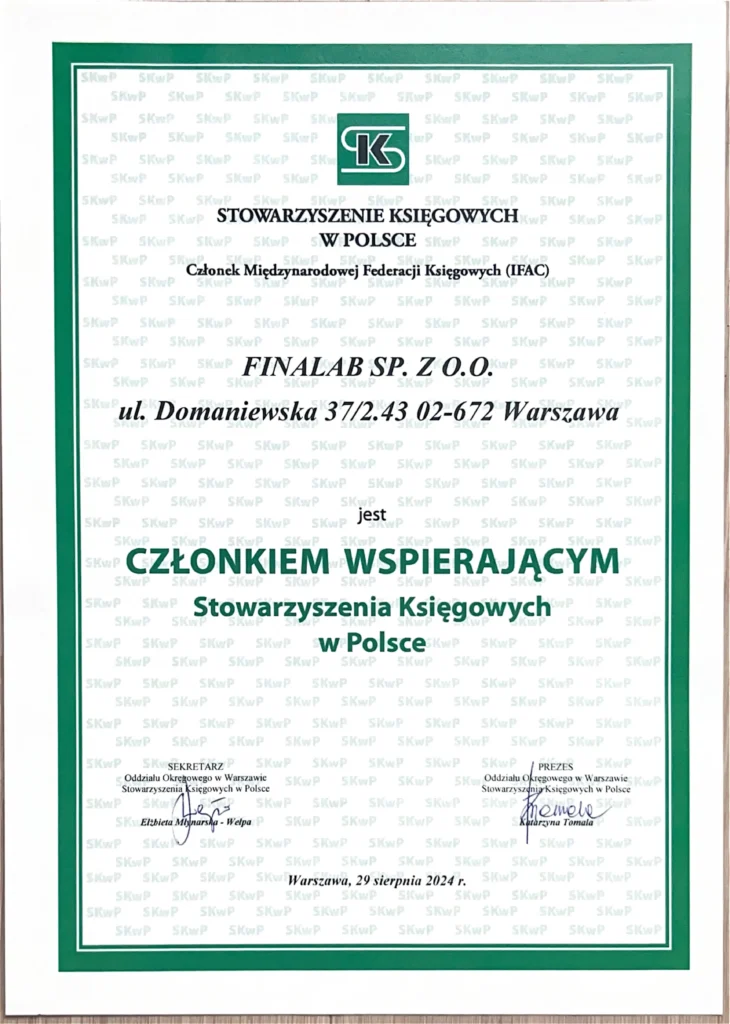

FinaLab to profesjonalne biuro rachunkowe, które łączy tradycyjną księgowość z nowoczesnymi rozwiązaniami.
Warszawa ul. Domaniewska 37
Poniedziałek – Piątek: 09:00 – 17:00
hello@finalab.pl
+48 725 352 674