Blog

Na naszym blogu poruszamy szereg tematów związanych z rachunkowością i finansami, które są szczególnie istotne dla firm w Polsce.

Składka zdrowotna w 2025 – ile wynosi?

Przygotuj się na najważniejsze informacje dotyczące składki zdrowotnej w 2025 roku. W tym artykule szczegółowo analizujemy kluczowe zmiany, które czekają przedsiębiorców rozliczających się różnymi formami opodatkowania, takimi jak skala podatkowa, podatek liniowy czy ryczałt od przychodów ewidencjonowanych.
Faktura bez VAT – co zawiera i jak ją wystawić?

Faktura bez VAT to dokument wystawiany przez podatnika zwolnionego z VAT — nie zawiera stawki ani kwoty podatku, bo ich po prostu nie ma. Jej zakres danych zależy od tego, z którego rodzaju zwolnienia korzysta wystawca: podmiotowego (przychody do limitu) czy przedmiotowego (rodzaj działalności). To rozróżnienie decyduje o tym, co musi się znaleźć na dokumencie, i to jest odpowiedź, której szuka większość czytających ten artykuł. Zwolnienie podmiotowe — limit 240 000 zł Ze zwolnienia podmiotowego korzysta podatnik, którego wartość sprzedaży w poprzednim roku podatkowym nie

Jakie dane do faktury zawrzeć w 2025 roku?

Faktura VAT musi zawierać piętnaście elementów wymienionych w art. 106e ust. 1 ustawy o VAT: datę wystawienia, numer kolejny, dane stron, opis towaru lub usługi, ilość, cenę jednostkową netto, stawkę i kwotę podatku oraz kwotę należności ogółem. Termin wystawienia to najpóźniej 15. dzień miesiąca następującego po dostawie lub wykonaniu usługi (art. 106i ust. 1). To jest odpowiedź na pytanie z tytułu. Ale od 1 kwietnia 2026 r. dla większości podatników liczy się coś więcej niż sam katalog danych — zmieniło się to, co w ogóle

Zasady funkcjonowania fundacji i stowarzyszeń – kluczowe aspekty

Stowarzyszenie zakłada co najmniej siedem osób, fundację — jeden fundator, osoba fizyczna albo prawna. Ta jedna różnica pociąga za sobą wszystkie pozostałe: sposób podejmowania decyzji, rodzaj dokumentu ustrojowego i to, czym organizacja dysponuje na starcie (art. 9 Prawa o stowarzyszeniach, art. 2 ust. 1 ustawy o fundacjach). W obiegu krąży zwięzła reguła: „Masz przyjaciół, zakładaj stowarzyszenie, masz gotówkę – zakładaj fundację”. Trafna jako skrót, myląca w jednym punkcie: ustawa nie wymaga od fundacji żadnej minimalnej kwoty na start. Które ustawy trzeba znać? Cztery akty, w

Progi podatkowe w Polsce 2025 – najważniejsze informacje

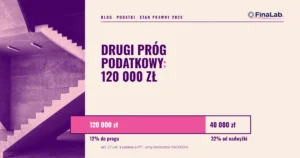
Drugi próg podatkowy zaczyna się przy 120 000 zł podstawy obliczenia podatku, a stawka 32 % dotyczy wyłącznie nadwyżki ponad tę kwotę — nie całego dochodu. Do 120 000 zł podatek wynosi 12 % minus kwota zmniejszająca 3 600 zł, powyżej: 10 800 zł plus 32 % nadwyżki (art. 27 ust. 1 ustawy o PIT). Skala nie zmieniła się od 2022 r. i nie zmieniła się także na 2026 r. Zmienia się natomiast to, co idzie obok podatku — składka zdrowotna przedsiębiorcy, bo to drugi

Auto w leasing na firmę – najważniejsze informacje

Od 1 stycznia 2026 r. limit kosztów dla samochodu osobowego zależy od emisji CO2. Dla auta spalinowego o emisji 50 g CO2 na kilometr lub wyższej wynosi 100 000 zł, a nie 150 000 zł jak wcześniej (art. 23 ust. 1 pkt 4 lit. c ustawy o PIT). Limitu składki ubezpieczenia z emisją nie powiązano — ten nadal wynosi 150 000 zł (art. 23 ust. 1 pkt 47 ustawy o PIT). Decyduje jedna wartość z ewidencji pojazdów, a nie to, czy auto jest spalinowe, czy