Księgowość uproszczona to KPiR albo ryczałt — dwie formy ewidencji dostępne dla osób fizycznych prowadzących działalność gospodarczą oraz spółek cywilnych, jawnych i partnerskich osób fizycznych, dopóki ich przychody nie przekroczą 2 500 000 euro netto ze sprzedaży towarów i produktów za poprzedni rok obrotowy (art. 2 ust. 1 pkt 2 ustawy o rachunkowości). Na 2026 r. to 10 646 500 zł.
Po przekroczeniu progu obowiązek przechodzi na księgi handlowe — czym one są i kto musi je prowadzić, wyjaśniamy przy księgach handlowych.
Kto może prowadzić uproszczoną księgowość?
Osoby fizyczne prowadzące działalność gospodarczą oraz spółki cywilne, jawne i partnerskie osób fizycznych są obowiązane prowadzić podatkową księgę przychodów i rozchodów albo księgi rachunkowe (art. 24a ust. 1 ustawy o PIT). Dopóki przychody nie przekroczą progu z art. 2 ust. 1 pkt 2 ustawy o rachunkowości, mogą wybrać uproszczoną ewidencję — KPiR albo ryczałt.
Do podstawy liczy się wyłącznie przychód netto ze sprzedaży towarów i produktów — nie operacje finansowe. To rozróżnienie ma znaczenie praktyczne: firma z wysokimi przychodami odsetkowymi czy kapitałowymi, ale niższą sprzedażą towarów, może zostać na uproszczonej księgowości dłużej, niż sugerowałoby jej łączne saldo.
Jakie są formy uproszczonej księgowości?
| Forma | Na czym polega | Dla kogo |
| KPiR | ewidencja przychodów i kosztów, podatek od dochodu | najpopularniejsza, dla firm z realnymi kosztami |
| ryczałt ewidencjonowany | ewidencja wyłącznie przychodów, stawka zależna od rodzaju działalności | usługodawcy i firmy o niskich kosztach |
| karta podatkowa | brak ewidencji, stała kwota ustalana przez urząd | tylko podatnicy w kontynuacji sprzed 2022 r. |
Karta podatkowa nie jest dziś opcją do wyboru dla nowej działalności. Przysługuje wyłącznie podatnikom, którzy kontynuują tę formę po 31 grudnia 2021 r. i od tego dnia z niej nie zrezygnowali ani nie utracili do niej prawa (art. 25 ust. 1 pkt 1 ustawy o zryczałtowanym podatku dochodowym). Kto zakłada firmę dziś, wybiera między KPiR a ryczałtem.
Czym różni się ryczałt od KPiR w praktyce?
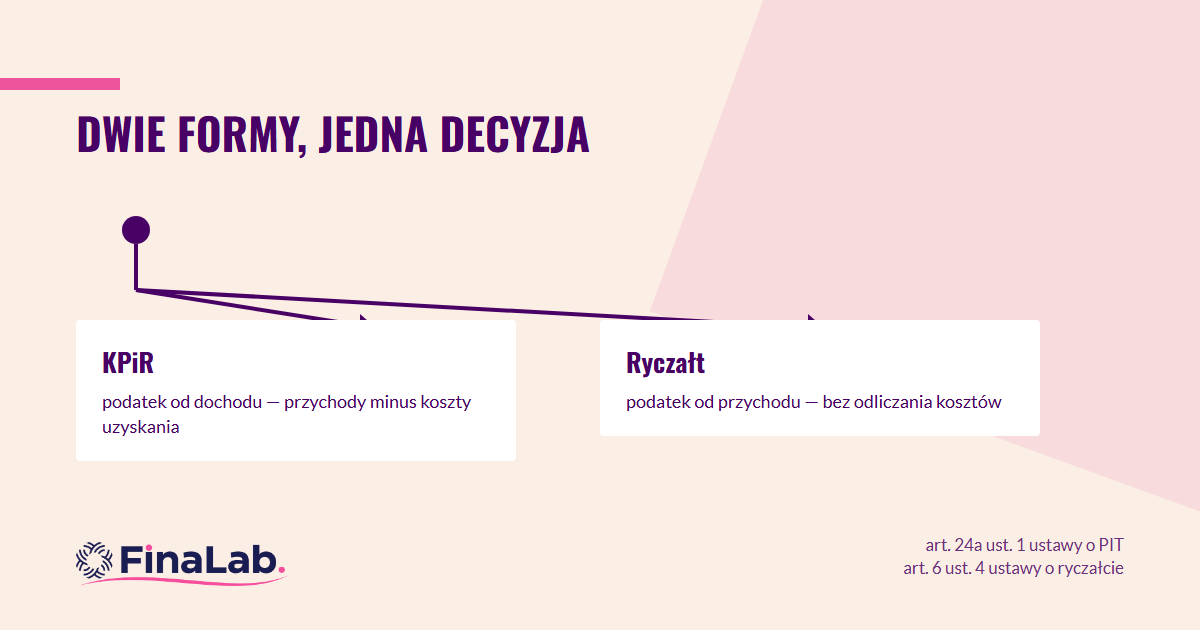
W KPiR podatek płacisz od dochodu — różnicy między przychodem a kosztami jego uzyskania. Masz więc kontrolę nad wysokością podatku przez wydatki firmowe, ale musisz je dokumentować i kwalifikować poprawnie. W ryczałcie podatek liczy się od przychodu, bez odliczania kosztów — prostsze w prowadzeniu, ale niekorzystne przy wysokich, uzasadnionych kosztach działalności.
Prawo do ryczałtu ma osobny próg, niezależny od progu księgowego: przychody z działalności prowadzonej samodzielnie w roku poprzedzającym nie mogą przekroczyć 2 000 000 euro — na 2026 r. 8 517 200 zł, bez zaokrąglenia (art. 6 ust. 4 pkt 1 lit. a ustawy o zryczałtowanym podatku dochodowym, art. 4 ust. 2 tej ustawy). To inna kwota niż próg księgowy z ustawy o rachunkowości — nie należy ich mylić, mimo że oba dotyczą działalności na uproszczonej ewidencji.
Jakie są zalety i wady uproszczonej księgowości?
Zalety: niższe koszty obsługi niż przy księgach handlowych, mniej obowiązków sprawozdawczych, prosta ewidencja wystarczająca do kontroli finansów małej firmy. Wady: ograniczony obraz kondycji finansowej — bez bilansu i rachunku wyników trudniej ocenić rentowność poszczególnych projektów; banki i inwestorzy przy większym finansowaniu często oczekują sprawozdań, których z KPiR nie da się wygenerować wprost.
Co się dzieje po przekroczeniu progu?
Przekroczenie progu 2 500 000 euro w danym roku obrotowym oznacza obowiązek ksiąg handlowych od początku następnego roku (art. 2 ust. 1 pkt 2 ustawy o rachunkowości). To nie jest decyzja bez odwrotu: jeśli przychody później spadną poniżej progu, można wrócić do uproszczonej ewidencji po zawiadomieniu urzędu skarbowego (art. 2 ust. 2) — piszemy o tym przy księgach handlowych.
Pytania, które zadają klienci
Czy mogę zmienić KPiR na ryczałt w trakcie roku?
Nie — formę opodatkowania wybiera się na cały rok podatkowy, przed pierwszym przychodem albo do ustawowego terminu na początku roku. Zmiana w trakcie roku podatkowego nie jest możliwa.
Czy spółka z o.o. może wybrać księgowość uproszczoną?
Nie. Spółki kapitałowe prowadzą księgi handlowe bez względu na przychody (art. 2 ust. 1 pkt 1 ustawy o rachunkowości) — próg 2 500 000 euro dotyczy wyłącznie osób fizycznych i wymienionych spółek osobowych osób fizycznych.
Czy nowa jednoosobowa działalność może wybrać kartę podatkową?
Nie. Karta podatkowa przysługuje wyłącznie podatnikom kontynuującym tę formę po 31 grudnia 2021 r. Nowa działalność wybiera między KPiR a ryczałtem (art. 25 ust. 1 pkt 1 ustawy o zryczałtowanym podatku dochodowym).
Wybór między KPiR a ryczałtem zależy od struktury kosztów Twojej firmy, nie od tego, która forma jest prostsza na papierze. Pomagamy dobrać formę i prowadzimy księgowość uproszczoną w FinaLabie na Mokotowie, w ramach prowadzenia KPiR.