Składka zdrowotna dla przedsiębiorcy zależy od formy opodatkowania, a od roku składkowego rozpoczętego 1 lutego 2026 r. jej dolna granica jest wyższa. Minimalną miesięczną podstawą jest pełne minimalne wynagrodzenie — 4 806 zł (art. 81 ust. 2d ustawy o świadczeniach opieki zdrowotnej; kwota z rozporządzenia Rady Ministrów, Dz. U. 2025 poz. 1242). Przez poprzedni rok składkowy obowiązywało 75 % tej kwoty.
Stawka to 9 % podstawy (art. 79 ust. 1), a przy podatku liniowym 4,9 %, jednak nie mniej niż 9 % minimalnego wynagrodzenia (art. 79a ust. 1 pkt 1). Wybór formy opodatkowania to dwie decyzje naraz — o podatku i o składce; drugą stronę tej decyzji opisaliśmy przy drugim progu podatkowym.
Dlaczego minimalna składka wzrosła, choć przepisów nie zmieniono?
Bo obniżka do 75 % nigdy nie była przepisem stałym. Wprowadził ją art. 4 ustawy z 6 grudnia 2024 r. o zmianie ustawy o świadczeniach opieki zdrowotnej (Dz. U. 2024 poz. 1915), a jego treść sama zamyka zakres czasowy: dotyczy składek „za rok 2025 albo za rok składkowy obejmujący okres od dnia 1 lutego 2025 r. do dnia 31 stycznia 2026 r.”.
Dla roku składkowego rozpoczętego 1 lutego 2026 r. przepis nie ma już zastosowania i wraca reguła podstawowa z art. 81 ust. 2d. Nie trzeba było niczego uchwalać — wystarczyło, że przepis czasowy się skończył.
Składka jest jedną z kilku zmian tego roku — pozostałe zbieramy przy zmianach podatkowych 2026.
Ile wynosi składka przy skali i przy podatku liniowym?
Podstawą jest dochód z działalności, a konkretnie dochód z miesiąca poprzedzającego miesiąc, za który płacisz składkę (art. 81 ust. 2c). Jeśli w danym miesiącu wyjdzie niżej niż minimalne wynagrodzenie, podstawą jest minimalne wynagrodzenie (art. 81 ust. 2d). Rozliczenie roczne może skończyć się zwrotem nadpłaty (art. 81 ust. 2i).
| Forma opodatkowania | Stawka | Podstawa wymiaru | Podstawa prawna |
| skala podatkowa | 9 % | dochód, nie mniej niż 4 806 zł | art. 79 ust. 1 oraz art. 81 ust. 2, 2c i 2d |
| podatek liniowy | 4,9 % | dochód; składka nie mniejsza niż 9 % z 4 806 zł | art. 79a ust. 1 pkt 1 oraz art. 81 ust. 2c |
| ryczałt | 9 % | 60 %, 100 % albo 180 % przeciętnego wynagrodzenia | art. 79 ust. 1 oraz art. 81 ust. 2f |
W praktyce oznacza to, że przy skali minimalna składka wynosi 432,54 zł miesięcznie, czyli 9 % z 4 806 zł. Ta sama kwota jest dolną granicą przy liniowym, mimo niższej stawki 4,9 % — bo art. 79a ust. 1 pkt 1 wprost tak ją wyznacza.
Ile wynosi składka na ryczałcie?
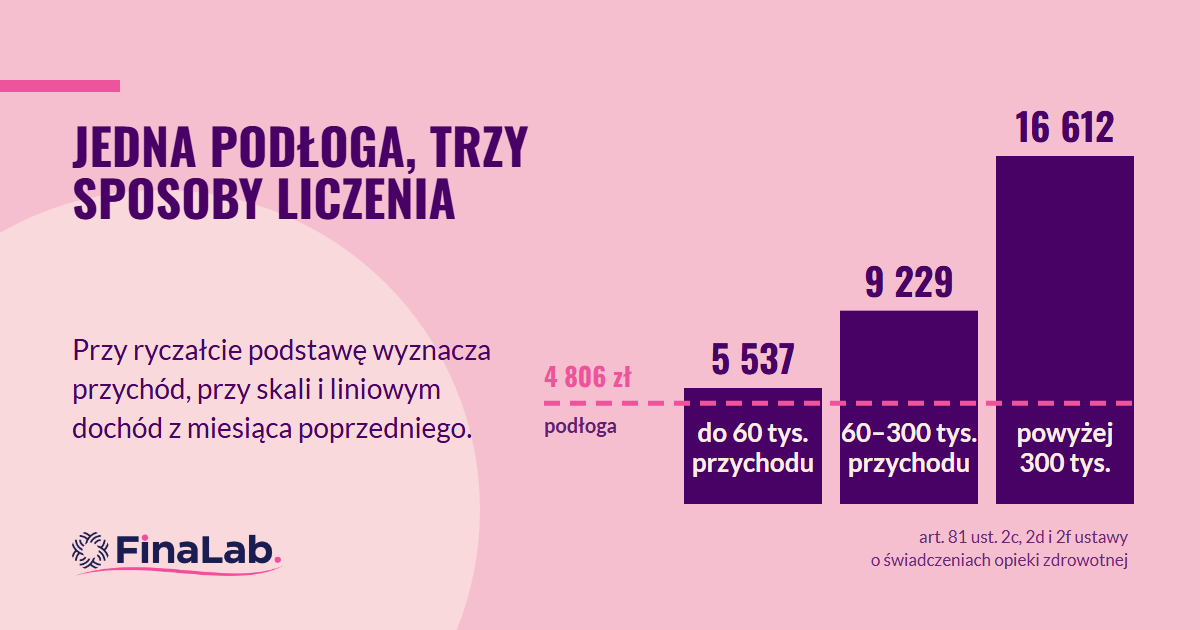
Na ryczałcie podstawa nie zależy od dochodu, a od przychodu narastająco od początku roku, i przyjmuje jedną z trzech wartości: 60 %, 100 % albo 180 % przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw w czwartym kwartale roku poprzedniego, włącznie z wypłatami z zysku (art. 81 ust. 2f pkt 1–3). Progi przychodu to 60 000 zł i 300 000 zł.
Za czwarty kwartał 2025 r. Prezes GUS ogłosił 9 228,64 zł (obwieszczenie z 22 stycznia 2026 r.). Podstawy na 2026 r. wynoszą więc 5 537,18 zł, 9 228,64 zł i 16 611,55 zł, a składki odpowiednio 498,35 zł, 830,58 zł i 1 495,04 zł. Są to wyliczenia ze stawek ustawowych i kwoty od GUS, więc mogą różnić się o grosz od tabeli publikowanej przez ZUS.
Jest jedno uproszczenie, o którym łatwo nie wiedzieć. Jeśli przez cały poprzedni rok prowadziłeś działalność, wolno przyjąć przychód z tamtego roku jako podstawę na wszystkie miesiące roku bieżącego (art. 81 ust. 2h). Kwota jest wtedy przewidywalna od stycznia, zamiast zmieniać się po przekroczeniu progu.
Czym jest rok składkowy i dlaczego nie pokrywa się z rokiem kalendarzowym?
Rok składkowy trwa od 1 lutego do 31 stycznia roku następnego (art. 81 ust. 2). Dotyczy skali i liniowego, bo tam podstawa opiera się na dochodzie ustalonym za poprzedni rok kalendarzowy i potrzebny jest miesiąc na jego policzenie. Przy ryczałcie liczy się rok kalendarzowy.
Konsekwencja praktyczna: minimalne wynagrodzenie brane do wyliczenia minimalnej podstawy to kwota z pierwszego dnia roku składkowego, a nie z 1 stycznia. Dla roku składkowego 2026/2027 jest to kwota z 1 lutego 2026 r.
Czy składkę zdrowotną można odliczyć?
Zależy od formy i to jest kolejna różnica, która przy wyborze formy waży więcej niż sama stawka.
Na skali składka nie podlega odliczeniu ani zaliczeniu do kosztów (art. 23 ust. 1 pkt 58 ustawy o PIT). Na liniowym wolno ją ująć w kosztach albo odliczyć od dochodu, ale do rocznego limitu z tego samego przepisu. Na ryczałcie przychód można pomniejszyć o 50 % zapłaconych składek (art. 11 ust. 1a ustawy o ryczałcie).
Limit na 2026 r. wynosi 14 100 zł — tyle najwyżej można zaliczyć do kosztów albo odliczyć od dochodu przez cały rok. Kwotę ogłosił Minister Finansów i Gospodarki obwieszczeniem z 12 grudnia 2025 r. (M.P. 2025 poz. 1274). Dla porównania w 2025 r. limit wynosił 12 900 zł (M.P. 2024 poz. 1084).
W ustawie o PIT stoi kwota 8 700 zł (art. 30c ust. 2 pkt 2) i łatwo wziąć ją za obowiązujący limit, ale nią nigdy nie jest. Art. 30c ust. 2b przewiduje coroczne podwyższenie tej kwoty wskaźnikiem opartym na ograniczeniu rocznej podstawy wymiaru składek emerytalnych i rentowych, z zaokrągleniem do pełnych 100 zł w górę, a ust. 2c nakazuje ministrowi ogłosić wynik do końca roku poprzedzającego. Limit do zastosowania bierze się więc zawsze z obwieszczenia, nie z tekstu ustawy.
Pytania, które zadają klienci
Mam stratę. Płacę składkę zdrowotną?
Tak. Przy skali i liniowym, gdy podstawa wyliczona z dochodu jest niższa od minimalnego wynagrodzenia, podstawą staje się minimalne wynagrodzenie (art. 81 ust. 2d). Strata nie zwalnia ze składki, tylko ustawia ją na minimum.
Przekroczyłem 60 000 zł przychodu w połowie roku. Od kiedy wyższa składka?
Od miesiąca, w którym przychód narastająco od początku roku przekroczył próg — przepis odnosi się do przychodów osiągniętych od początku roku kalendarzowego (art. 81 ust. 2f). Składek za miesiące wcześniejsze nie przelicza się w górę.
Prowadzę dwie działalności. Płacę dwie składki?
Nie, ale składkę liczy się od sumy dochodów z tych działalności, a tak ustalona podstawa nie może być niższa od minimalnej (art. 81 ust. 2a w związku z ust. 2b).
Podstawa prawna: art. 79, 79a i 81 ustawy z 27 sierpnia 2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych; art. 23 ust. 1 pkt 58 oraz art. 30c ust. 2 pkt 2 i ust. 2b–2c ustawy o podatku dochodowym od osób fizycznych; art. 11 ust. 1a ustawy o zryczałtowanym podatku dochodowym; obwieszczenie Ministra Finansów i Gospodarki z 12 grudnia 2025 r. (M.P. 2025 poz. 1274) — limit odliczenia na 2026 r. Stan prawny: 22 września 2026 r.
Zanim wybierzesz formę opodatkowania na kolejny rok, warto policzyć podatek i składkę razem — przy niskim dochodzie decyduje podłoga, przy wysokim sposób liczenia podstawy. Robimy to wyliczenie w FinaLabie na Mokotowie w ramach księgowości dla jednoosobowej działalności.