Spółka cywilna osób fizycznych prowadzi księgowość uproszczoną — KPiR albo ryczałt — dopóki jej przychody netto ze sprzedaży towarów i produktów nie osiągną równowartości 2 500 000 euro (na 2026 r. to 10 646 500 zł). Po przekroczeniu tej granicy wchodzą pełne księgi rachunkowe. Jest jeden wyjątek, który zdejmuje próg z gry całkowicie: jeśli choć jednym wspólnikiem jest osoba prawna, pełne księgi obowiązują od pierwszego dnia, niezależnie od przychodów.
Jeśli dopiero wybierasz formę i nie wiesz, która księgowość Cię obejmie, zacznij od zestawienia wszystkich form w tekście jaka księgowość dla której formy działalności. Ten artykuł zajmuje się już tylko spółką cywilną i tym, co w niej działa inaczej niż w spółkach handlowych.
Spółka cywilna to umowa, nie podmiot
To rozróżnienie wygląda na formalne, a decyduje o wszystkim, co dalej. Spółka cywilna nie jest spółką w rozumieniu Kodeksu spółek handlowych — jest umową z Kodeksu cywilnego. Zgodnie z art. 860 § 1 KC „przez umowę spółki wspólnicy zobowiązują się dążyć do osiągnięcia wspólnego celu gospodarczego przez działanie w sposób oznaczony, w szczególności przez wniesienie wkładów”. Umowa powinna być stwierdzona pismem (§ 2) — nie ma tu aktu notarialnego ani wpisu do KRS.
Spółka cywilna nie ma osobowości prawnej i nie jest przedsiębiorcą — przedsiębiorcami są wspólnicy, każdy z własnym wpisem do CEIDG. Konsekwencje praktyczne:
- podatek dochodowy płacą wspólnicy, każdy od swojej części dochodu,
osobno i we własnym zeznaniu — spółka nie jest podatnikiem PIT ani CIT, - podatnikiem VAT jest spółka, nie wspólnicy. Wynika to z art. 15
ust. 1 ustawy o VAT, który za podatników uznaje także „jednostki organizacyjne
niemające osobowości prawnej” wykonujące samodzielnie działalność gospodarczą.
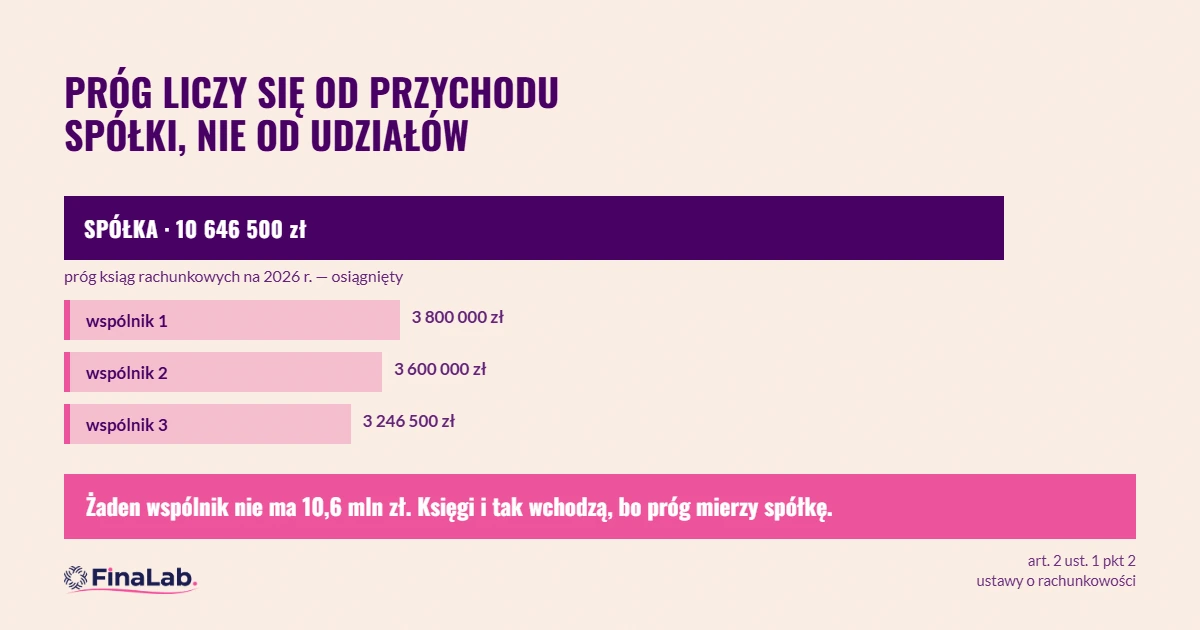
Spółka dostaje własny NIP do VAT, - próg ksiąg rachunkowych liczy się na spółkę, nie na wspólników —
art. 2 ust. 1 pkt 2 ustawy o rachunkowości wymienia jako jednostkę „spółkę cywilną
osób fizycznych” i mówi o jej przychodach.
Zwolnienie z VAT ma własny limit i to nie ta sama liczba
Rejestracja do VAT staje się obowiązkowa, gdy wartość sprzedaży spółki przekroczy 240 000 zł w poprzednim albo bieżącym roku podatkowym (art. 113 ust. 1 ustawy o VAT, kwota obowiązuje od 1 stycznia 2026 r.). Wcześniej limit wynosił 200 000 zł i to ta stara kwota krąży jeszcze po sieci. Rejestracja dobrowolna jest możliwa zawsze i przy zakupach obciążonych VAT często się opłaca — rachunek rozłożyliśmy w tekście o tym, kiedy warto być VATowcem.
KPiR albo ryczałt — jedna decyzja dla całej spółki
Forma ewidencji jest wspólna dla spółki, więc wspólnicy muszą wybrać ją razem — nie da się prowadzić KPiR dla jednego wspólnika i ryczałtu dla drugiego. To pierwszy realny test zgody między partnerami i warto go przejść przed podpisaniem umowy, nie po.
- KPiR — ewidencja przychodów i kosztów, podatek od dochodu.
Wybór dla spółek z realnymi, udokumentowanymi kosztami: handel, produkcja, usługi
ze sprzętem i podwykonawcami, - ryczałt — ewidencja tylko przychodów, stała stawka zależna od
rodzaju działalności, zero odliczania kosztów. Wybór dla wysokiej rentowności
i niskich kosztów. Nie każda działalność może być rozliczana ryczałtem.
Kiedy spółka cywilna musi przejść na pełne księgi
Obowiązek powstaje, gdy przychody netto ze sprzedaży towarów i produktów za poprzedni rok obrotowy wyniosły co najmniej równowartość 2 500 000 euro. Trzy rzeczy, w których stare teksty — także nasz własny sprzed tej redakcji — podawały coś innego:
- próg to 2,5 mln euro od 1 stycznia 2025 r., nie 2 mln,
- do podstawy nie wchodzą operacje finansowe — nowelizacja
wykreśliła je z przepisu. Doliczanie ich wypycha spółkę na pełne księgi wcześniej,
niż każe ustawa, - przepis mówi „wyniosły co najmniej”, więc kwota równa progowi
już go wypełnia.
Euro przelicza się po średnim kursie NBP z pierwszego dnia roboczego października roku poprzedzającego rok obrotowy (art. 3 ust. 3 ustawy o rachunkowości). Na 2026 r. próg wynosi 10 646 500 zł i liczy się go z przychodów za 2025 r. Obowiązek zaczyna się 1 stycznia, a nie w dniu, w którym przychód przekroczył kwotę — rok, w którym próg pękł, kończysz na dotychczasowej ewidencji. Co to zmienia w praktyce, opisaliśmy w przewodniku po pełnej księgowości.
Osoba prawna wśród wspólników znosi próg
Wyjątek z art. 2 ust. 1 pkt 2 dotyczy spółek cywilnych osób fizycznych. Jeśli wspólnikiem zostaje spółka z o.o. albo inna osoba prawna, spółka przestaje spełniać ten warunek i wchodzi pod art. 2 ust. 1 pkt 1, obejmujący spółki cywilne bez żadnego progu przychodów. Pełne księgi obowiązują wtedy od pierwszego dnia takiego układu — również wtedy, gdy spółka zarabia bardzo niewiele. To najczęstszy realny przypadek, w którym przedsiębiorca dowiaduje się o obowiązku za późno.
Odpowiedzialność: solidarna i bez etapu pośredniego
Art. 864 KC jest jednozdaniowy: „Za zobowiązania spółki wspólnicy odpowiedzialni są solidarnie”. Tu nie ma odpowiedzialności subsydiarnej — w odróżnieniu od spółki jawnej, gdzie wierzyciel może sięgnąć do majątku wspólnika dopiero, gdy egzekucja z majątku spółki okaże się bezskuteczna. W spółce cywilnej wierzyciel może pozwać wspólnika i prowadzić egzekucję z jego majątku prywatnego od razu. Przy tej samej ewidencji księgowej to jest największa różnica między tymi dwiema formami.
Składki i podział zysku
Składki płaci każdy wspólnik osobno, jako osoba prowadząca działalność gospodarczą — podstawa to art. 8 ust. 6 pkt 1 ustawy o systemie ubezpieczeń społecznych. Spółka cywilna nie jest tu pośrednikiem: obowiązek wynika z własnego wpisu wspólnika do CEIDG, więc każdy wspólnik ma własną ulgę na start, własny mały ZUS i własną składkę zdrowotną liczoną od swojej części dochodu. (W spółce jawnej i partnerskiej podstawa jest inna — tam obowiązek wynika z samego bycia wspólnikiem, art. 8 ust. 6 pkt 4.)
Zysk dzieli się równo, niezależnie od wielkości wkładów, chyba że umowa mówi inaczej (art. 867 § 1 KC). Umowa może też zwolnić część wspólników od udziału w stratach, ale nie może wyłączyć nikogo od udziału w zyskach. Warto to ustawić w umowie świadomie, bo domyślna reguła równego podziału rzadko odpowiada realnemu wkładowi pracy.
Najczęstsze pytania
Czy przy pełnych księgach spółka cywilna składa sprawozdanie finansowe?
Tak — z chwilą wejścia na księgi rachunkowe pojawia się obowiązek sporządzenia sprawozdania finansowego: bilans, rachunek zysków i strat oraz informacja dodatkowa. To realna zmiana w kosztach obsługi, nie tylko w nazwie ewidencji.
Prowadzimy KPiR, ryczałt i pełne księgi dla spółek cywilnych i pilnujemy progu za klienta, żeby przejście na księgi nie było zaskoczeniem w styczniu. Sprawdź, jak prowadzimy księgowość uproszczoną — FinaLab, biuro rachunkowe, Warszawa Mokotów.