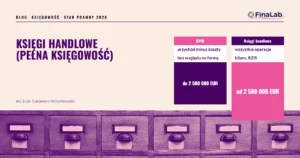
Spółka partnerska prowadzi księgowość uproszczoną — KPiR albo ryczałt — dopóki jej przychody netto ze sprzedaży towarów i produktów nie osiągną równowartości 2 500 000 euro (na 2026 r. to 10 646 500 zł). Powyżej tej granicy obowiązują pełne księgi rachunkowe. W odróżnieniu od spółki cywilnej i jawnej nie ma tu drugiej furtki do pełnych ksiąg: partnerem może być wyłącznie osoba fizyczna, więc próg przychodów jest jedynym mechanizmem, który przenosi tę spółkę na księgi.
Jeśli dopiero wybierasz formę i nie wiesz, która księgowość Cię obejmie, zacznij od zestawienia wszystkich form w tekście jaka księgowość dla której formy działalności. Ten artykuł zajmuje się już samą spółką partnerską: kto może ją założyć, czym różni się odpowiedzialność partnera i jak wygląda przejście na księgi.
Kto może być partnerem — lista jest zamknięta
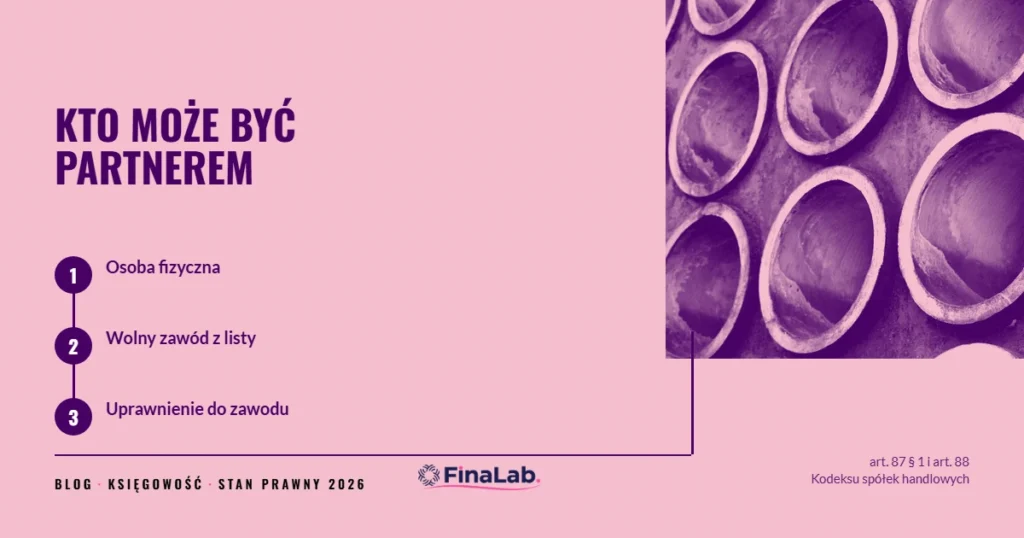
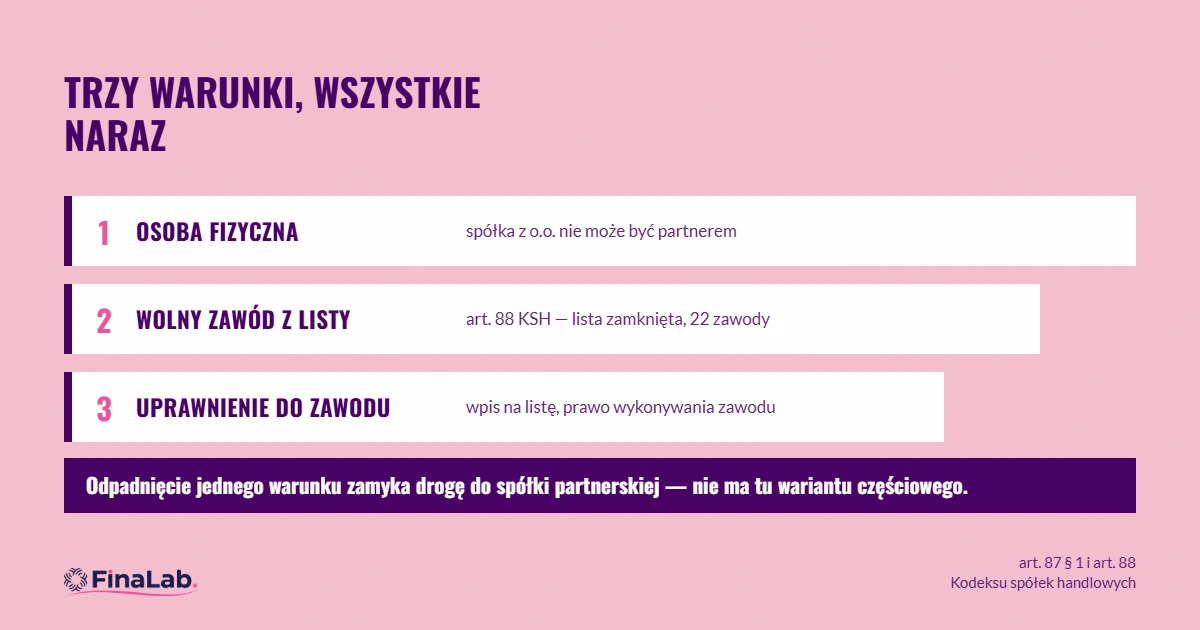
Spółka partnerska istnieje po to, żeby wykonywać w niej wolny zawód (art. 86 § 1 Kodeksu spółek handlowych). Art. 87 § 1 KSH stawia dwa warunki jednocześnie: partnerami mogą być wyłącznie osoby fizyczne i muszą być uprawnione do wykonywania wolnego zawodu z listy w art. 88 albo z odrębnej ustawy. Lista z art. 88 jest zamknięta i obejmuje dziś dwadzieścia dwa zawody:
- prawnicze i notarialne: adwokat, radca prawny, notariusz, rzecznik patentowy, tłumacz przysięgły,
- medyczne: lekarz, lekarz dentysta, lekarz weterynarii, pielęgniarka, położna, fizjoterapeuta, aptekarz, diagnosta laboratoryjny,
- finansowe i doradcze: biegły rewident, doradca podatkowy, księgowy, broker ubezpieczeniowy, makler papierów wartościowych, doradca inwestycyjny,
- techniczne: architekt, inżynier budownictwa, rzeczoznawca majątkowy.
Dwie rzeczy, które warto z tego wynieść. Po pierwsze, zawodu nie ma na liście — spółki partnerskiej nie założysz; „itd.” w tym miejscu nie istnieje, otwarcie daje tylko odrębna ustawa. Po drugie, od 19 maja 2028 r. do listy dołącza psycholog (Dz.U. z 2026 r. poz. 187) — dziś tego zawodu na niej nie ma i psycholog spółki partnerskiej jeszcze nie zawrze.
Odpowiedzialność partnera: tarcza, ale nie bezwarunkowa
To jest powód, dla którego ta forma w ogóle powstała. Zgodnie z art. 95 § 1 KSH partner nie odpowiada za zobowiązania spółki powstałe w związku z wykonywaniem wolnego zawodu przez pozostałych partnerów ani za zobowiązania wynikające z działań osób, które podlegały kierownictwu innego partnera. Mówiąc wprost: błąd zawodowy jednego lekarza-partnera nie sięga majątku prywatnego pozostałych.
Ale § 2 tego samego artykułu pozwala umowie spółki postanowić inaczej — że jeden albo więcej partnerów odpowiada tak jak wspólnik spółki jawnej, czyli całym majątkiem. Tarcza jest więc domyślna, nie nienaruszalna, i przed podpisaniem umowy warto sprawdzić, czy ktoś tego domyślnego układu nie odwrócił. Za zobowiązania niezwiązane z wykonywaniem zawodu — czynsz, leasing sprzętu, kredyt — partnerzy odpowiadają na zasadach spółki jawnej, bo art. 89 KSH nakazuje stosować do spółki partnerskiej odpowiednio przepisy o spółce jawnej.
Kto płaci podatki i składki
- podatek dochodowy płacą partnerzy, każdy od swojej części dochodu — spółka partnerska nie jest podatnikiem PIT. Forma opodatkowania jest wspólna: albo wszyscy na skali, albo wszyscy liniowo, albo wszyscy na ryczałcie,
- podatnikiem VAT jest spółka, nie partnerzy (art. 15 ust. 1 ustawy o VAT), a rejestracja staje się obowiązkowa po przekroczeniu 240 000 zł sprzedaży w poprzednim albo bieżącym roku podatkowym (art. 113 ust. 1 ustawy o VAT, kwota od 1 stycznia 2026 r. — stary limit 200 000 zł jest już nieaktualny),
- składki płaci każdy partner osobno, ale z innej podstawy niż w spółce cywilnej: obowiązek wynika z samego bycia partnerem, bo art. 8 ust. 6 pkt 4 ustawy o systemie ubezpieczeń społecznych wprost uznaje wspólników spółki partnerskiej za osoby prowadzące pozarolniczą działalność. Nie trzeba do tego osobnego wpisu do CEIDG.
Kiedy pełne księgi i od kiedy liczyć próg
Obowiązek prowadzenia ksiąg rachunkowych powstaje, gdy przychody netto ze sprzedaży towarów i produktów za poprzedni rok obrotowy wyniosły co najmniej równowartość 2 500 000 euro (art. 2 ust. 1 pkt 2 ustawy o rachunkowości). Nasza wcześniejsza wersja tego wpisu podawała tu 2 mln euro i doliczała do podstawy operacje finansowe — jedno i drugie jest nieaktualne od 1 stycznia 2025 r.
- próg: 2 500 000 euro, przeliczane po średnim kursie NBP z pierwszego dnia roboczego października roku poprzedzającego rok obrotowy (art. 3 ust. 3 ustawy o rachunkowości),
- na 2026 r.: 10 646 500 zł, liczone z przychodów za 2025 r.,
- podstawa: tylko sprzedaż towarów i produktów — bez operacji finansowych,
- obowiązek zaczyna się 1 stycznia następnego roku obrotowego, a nie w dniu przekroczenia progu.
Praktyka wygląda tak, że rok, w którym próg pęka, kończysz na KPiR, a księgi zaczynasz od nowego roku — z bilansem otwarcia, planem kont i sprawozdaniem finansowym na koniec. Co się wtedy zmienia w obsłudze, rozłożyliśmy w przewodniku po pełnej księgowości; sama księgowość uproszczona ma osobny opis.
Najczęstsze pytania
Czy partnerzy mogą mieć różne formy opodatkowania?
Nie. Wybór formy opodatkowania dochodów z udziału w spółce jest wspólny dla wszystkich partnerów i wymaga zgody — jeśli jeden partner chce ryczałtu, a drugi liniowego, trzeba to rozstrzygnąć przed rozpoczęciem roku, a nie w trakcie.
Czy w spółce partnerskiej można powołać zarząd?
Tak — to wyróżnia tę formę wśród spółek osobowych. Art. 97 § 1 KSH pozwala, by umowa spółki powierzyła prowadzenie spraw i reprezentowanie spółki zarządowi, co bywa wygodne w większych praktykach z kilkunastoma partnerami.
Czy spółka partnerska może wykonywać więcej niż jeden wolny zawód?
Tak, chyba że odrębna ustawa tego zabrania (art. 86 § 2 KSH). Przy zawodach regulowanych — na przykład adwokackim czy notarialnym — trzeba sprawdzić ustawę korporacyjną, bo ta bywa węższa niż Kodeks spółek handlowych.
Obsługujemy księgowo praktyki wolnych zawodów — od jednoosobowych po spółki partnerskie z kilkunastoma partnerami — i pilnujemy progu przejścia na księgi za klienta. Zobacz, jak prowadzimy KPiR — FinaLab, biuro rachunkowe, Warszawa Mokotów.
Podstawa prawna: art. 86 § 1, art. 87 § 1 i art. 88 Kodeksu spółek handlowych; art. 2 ust. 1 pkt 2 ustawy o rachunkowości (próg ksiąg rachunkowych). Stan prawny: 22 września 2026 r.