Prowadzenie ksiąg handlowych zaczyna się nie od pierwszego zapisu, a od dwóch dokumentów: polityki rachunkowości i zakładowego planu kont (art. 10 ustawy o rachunkowości). Bez nich księgi nie mają reguł, według których cokolwiek się w nich zapisuje.
Kto w ogóle ma obowiązek prowadzenia ksiąg handlowych i jaki jest próg przychodów, wyjaśniamy przy księgach handlowych. Tu skupiamy się na tym, jak je prowadzić w praktyce, krok po kroku.
Od czego zacząć — polityka rachunkowości i plan kont?
Jednostka musi posiadać w formie pisemnej dokumentację opisującą przyjęte zasady rachunkowości: definicję roku obrotowego, metody wyceny aktywów i pasywów, sposób ustalania wyniku finansowego oraz sposób prowadzenia ksiąg — w tym zakładowy plan kont z wykazem kont księgi głównej i zasadami klasyfikacji zdarzeń (art. 10 ust. 1). Dokumentację ustala i aktualizuje kierownik jednostki (art. 10 ust. 2).
Zakładowy plan kont nie jest formalnością do odhaczenia — to on decyduje, na jakich kontach wyląduje każda faktura i czy raport dla zarządu w ogóle da się z niego wyciągnąć.
Kiedy otwiera się i zamyka księgi?
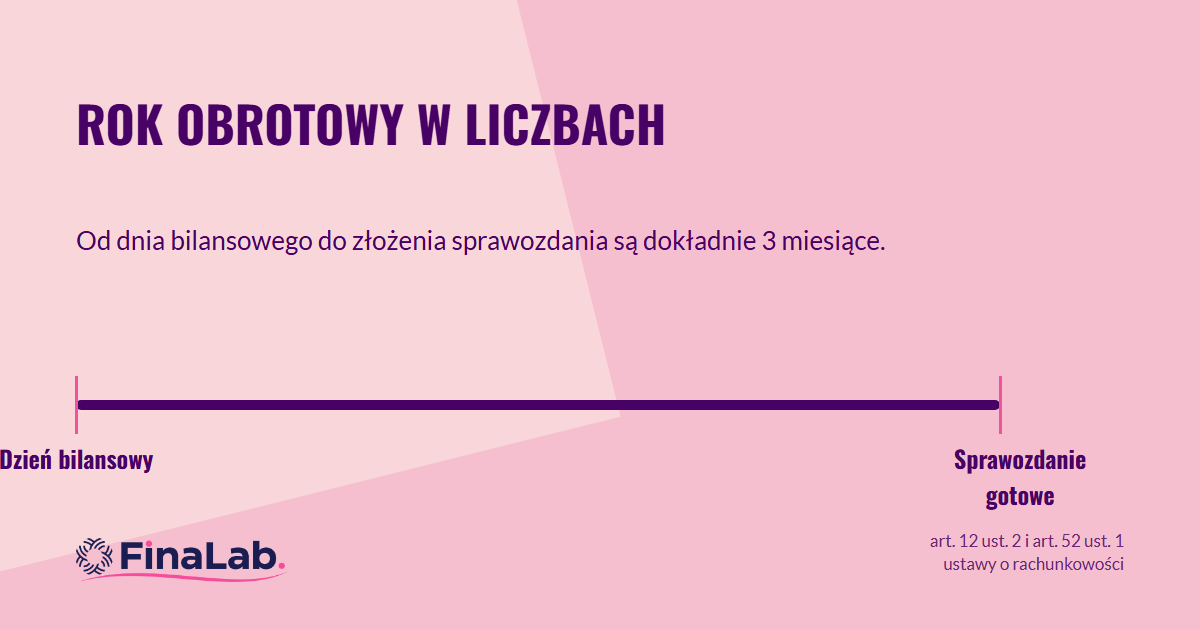
Księgi otwiera się na dzień rozpoczęcia działalności, na początek każdego następnego roku obrotowego oraz na dzień zmiany formy prawnej — w ciągu 15 dni od zaistnienia tych zdarzeń (art. 12 ust. 1). Zamyka się je na dzień kończący rok obrotowy oraz na dzień zakończenia działalności, nie później niż w ciągu 3 miesięcy od tego dnia (art. 12 ust. 2).
Otwarcie ksiąg na początek roku obrotowego wymaga bilansu otwarcia — zestawienia wszystkich aktywów i pasywów na dany dzień, potwierdzonego inwentaryzacją. Obowiązek wynika wprost z art. 19 ust. 1 ustawy o rachunkowości: wykaz składników aktywów i pasywów, czyli inwentarz, potwierdzony ich inwentaryzacją, sporządzają jednostki, które uprzednio nie prowadziły ksiąg rachunkowych w sposób określony ustawą. W pozostałych jednostkach rolę inwentarza spełnia zestawienie obrotów i sald. Art. 19 ust. 2 dopowiada, co z nim zrobić: pozycje inwentarza mają stanowić odpowiedniki lub rozwinięcia pozycji bilansu otwarcia, a składniki wycenia się według zasad z rozdziału 4 ustawy. Przepisy o inwentaryzacji z art. 26 i 27 nie są tu podstawą — art. 26 wylicza zdarzenia wymagające inwentaryzacji i przejścia z księgowości uproszczonej wśród nich nie ma.
Co trzeba zapisywać i na jakiej podstawie?
Do ksiąg okresu sprawozdawczego wprowadza się każde zdarzenie, które w nim nastąpiło (art. 20 ust. 1). Podstawą zapisu są dowody księgowe: zewnętrzne obce (otrzymane od kontrahentów), zewnętrzne własne (przekazywane kontrahentom) i wewnętrzne (dotyczące operacji wewnątrz firmy) — art. 20 ust. 2. Dopuszczalne są też dowody zbiorcze, korygujące, zastępcze i rozliczeniowe (art. 20 ust. 3).
Kiedy księgi są prowadzone prawidłowo?
Ustawa stawia cztery warunki: księgi mają być rzetelne (zapisy odzwierciedlają stan rzeczywisty), bezbłędne (kompletne i poprawne dowody, ciągłość zapisów), sprawdzalne (da się zidentyfikować dowód i sposób jego zapisania) i bieżące (art. 24 ust. 1–5). Za bieżące uznaje się księgi, w których zestawienia obrotów i sald sporządza się nie rzadziej niż na koniec miesiąca, a za rok obrotowy nie później niż do 85. dnia po dniu bilansowym (art. 24 ust. 5 pkt 2).
Co obejmuje coroczna inwentaryzacja?
Na ostatni dzień każdego roku obrotowego jednostka przeprowadza inwentaryzację. Aktywa pieniężne, papiery wartościowe w postaci materialnej i rzeczowe składniki majątku inwentaryzuje się drogą spisu z natury; aktywa na rachunkach bankowych i należności — drogą potwierdzenia salda z bankiem lub kontrahentem; grunty, należności sporne i pozostałe składniki — drogą porównania z dokumentami (art. 26 ust. 1). Różnice między stanem rzeczywistym a księgowym trzeba wyjaśnić i rozliczyć w księgach tego roku, którego dotyczył termin inwentaryzacji (art. 27 ust. 2).
Zamknięcie roku — co dalej ze sprawozdaniem?
Po zamknięciu ksiąg kierownik jednostki zapewnia sporządzenie rocznego sprawozdania finansowego w ciągu 3 miesięcy od dnia bilansowego (art. 52 ust. 1). Sprawozdanie podpisują osoba prowadząca księgi i kierownik jednostki, podając datę podpisu (art. 52 ust. 2). Po zatwierdzeniu trafia do właściwego rejestru sądowego w ciągu 15 dni (art. 69 ust. 1).
Pytania, które zadają klienci
Czy zakładowy plan kont muszę mieć od pierwszego dnia?
Tak — jest częścią dokumentacji polityki rachunkowości, którą jednostka ma posiadać, zanim zacznie księgować (art. 10 ust. 1 pkt 3 lit. a). Bez planu kont nie da się poprawnie zaksięgować pierwszej faktury.
Czy muszę zamykać księgi co miesiąc?
Nie zamyka się ksiąg co miesiąc — zamknięcie jest raz w roku, na koniec roku obrotowego (art. 12 ust. 2). Co miesiąc sporządza się natomiast zestawienie obrotów i sald, żeby księgi uznać za prowadzone bieżąco (art. 24 ust. 5 pkt 2).
Kto podpisuje sprawozdanie finansowe w zarządzie wieloosobowym?
Wszyscy członkowie zarządu, chyba że pozostali złożą pisemne oświadczenie, że sprawozdanie spełnia wymagania ustawy — wtedy wystarczy podpis co najmniej jednej osoby z zarządu (art. 52 ust. 2 i 2b).
Podstawa prawna: ustawa z 29 września 1994 r. o rachunkowości, w szczególności art. 12 (otwarcie i zamknięcie ksiąg), art. 19 ust. 1 i 2 (inwentarz przy przejściu na księgi rachunkowe), art. 20 i 21 (dowody księgowe), art. 26 i 27 (inwentaryzacja), art. 52 (podpisanie sprawozdania). Stan prawny: 22 września 2026 r.
Polityka rachunkowości, plan kont i coroczne zamknięcie to nie jednorazowy projekt, tylko system, który trzeba utrzymywać przez cały rok obrotowy. Prowadzimy księgi handlowe od otwarcia po sprawozdanie w FinaLabie na Mokotowie, w ramach pełnej księgowości.