Od 1 stycznia 2026 r. limit kosztów dla samochodu osobowego zależy od emisji CO2. Dla auta spalinowego o emisji 50 g CO2 na kilometr lub wyższej wynosi 100 000 zł, a nie 150 000 zł jak wcześniej (art. 23 ust. 1 pkt 4 lit. c ustawy o PIT). Limitu składki ubezpieczenia z emisją nie powiązano — ten nadal wynosi 150 000 zł (art. 23 ust. 1 pkt 47 ustawy o PIT).
Decyduje jedna wartość z ewidencji pojazdów, a nie to, czy auto jest spalinowe, czy hybrydowe. To jedna ze zmian podatkowych 2026. W spółkach zasada jest identyczna (art. 16 ust. 1 pkt 4 lit. a–c i pkt 49a ustawy o CIT).
Ile z raty leasingowej wejdzie w koszty?
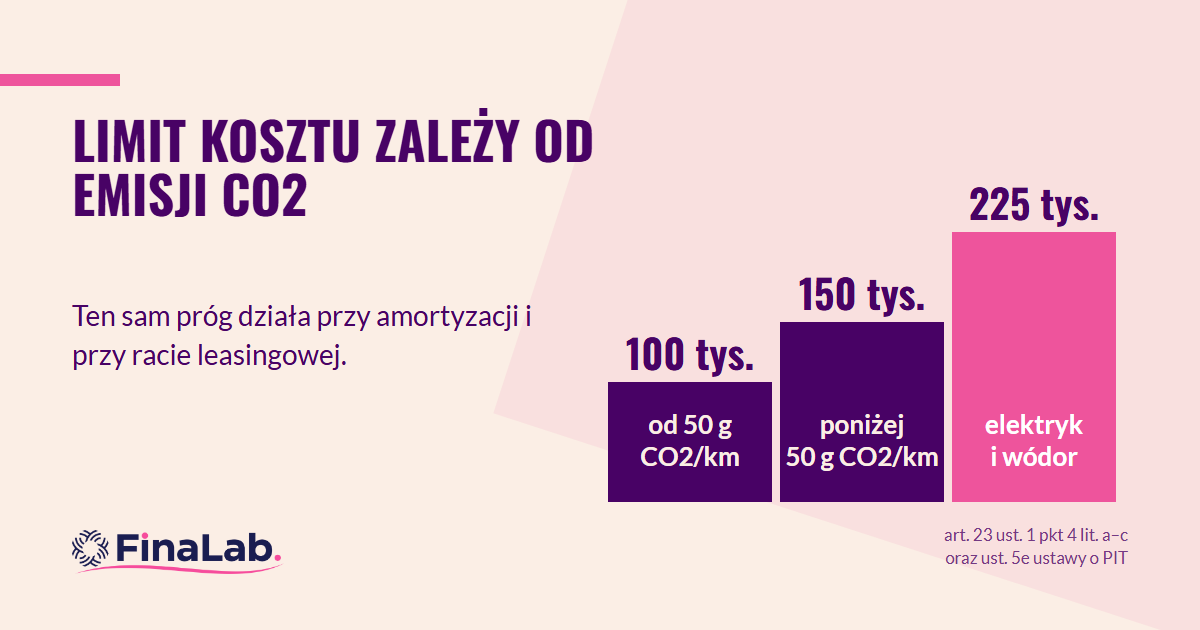
Rata jest kosztem w całości, dopóki wartość samochodu mieści się w limicie. Powyżej limitu kosztem jest część raty ustalona w proporcji, w jakiej limit pozostaje do wartości auta (art. 23 ust. 1 pkt 47a ustawy o PIT). Dla pojazdu elektrycznego i wodorowego limit z tego przepisu wynosi 225 000 zł (art. 23 ust. 5e ustawy o PIT).
| Rodzaj napędu i emisja CO2 | Limit kosztów | Podstawa prawna |
| pojazd elektryczny lub napędzany wodorem | 225 000 zł | art. 23 ust. 1 pkt 4 lit. a oraz art. 23 ust. 5e |
| silnik spalinowy, emisja poniżej 50 g CO2/km | 150 000 zł | art. 23 ust. 1 pkt 4 lit. b |
| silnik spalinowy, emisja 50 g CO2/km lub wyższa | 100 000 zł | art. 23 ust. 1 pkt 4 lit. c |
Dwie rzeczy bywają pomijane. Ograniczenie stosuje się tylko do tej części opłaty, która stanowi spłatę wartości samochodu — odsetki są kosztem bez limitu (art. 23 ust. 5c ustawy o PIT). Do kwoty limitu wchodzi też VAT, którego nie odliczasz (art. 23 ust. 5a ustawy o PIT).
Skąd wiadomo, jaka jest emisja Twojego samochodu?
Z danych w centralnej ewidencji pojazdów — przepis odsyła do niej wprost (art. 80a Prawa o ruchu drogowym, wskazany w art. 23 ust. 1 pkt 4 lit. b i c ustawy o PIT). Nie liczy się katalog producenta ani umowa leasingowa.
Jeśli ewidencja nie zawiera emisji, przepis nie daje odpowiedzi — i trzeba to powiedzieć wprost. Ustawa odsyła wyłącznie do danych z centralnej ewidencji pojazdów i nie przewiduje ani domniemania, ani reguły zastępczej: nie ma odesłania do świadectwa zgodności WE, do homologacji ani do progu domyślnego. To realna luka przy autach starszych i sprowadzanych, a stawką jest różnica między limitem 100 000 zł a 150 000 zł. W takiej sytuacji najbezpieczniej wystąpić o interpretację indywidualną, zanim rozliczysz pierwszą ratę.
Inna sytuacja jest już rozstrzygnięta: gdy wpis w ewidencji istnieje, ale różni się od świadectwa zgodności producenta, obowiązuje wartość z ewidencji. Dyrektor KIS uznał za nieprawidłowe stanowisko podatnika, który przy hybrydzie plug-in chciał zastosować emisję 11 g CO₂/km z dokumentów homologacyjnych WLTP zamiast 136 g CO₂/km wpisanych w CEPiK (0114-KDIP3-2.4011.1004.2025.2.MT z 23 stycznia 2026 r.). Wpis do ewidencji przesądza, nawet jeśli jest mylący dla napędu hybrydowego.
Czy nowy limit dotyczy umowy albo auta z lat wcześniejszych?
Ustawa, która wprowadziła nowe limity — z 2 grudnia 2021 r. o zmianie ustawy o elektromobilności i paliwach alternatywnych oraz niektórych innych ustaw (Dz. U. poz. 2269) — ustala w art. 41 pkt 4 wyłącznie datę wejścia w życie.
Tak, nowe limity obejmują także umowy zawarte wcześniej — ale powód jest inny, niż się wszyscy spodziewają. Przepis przejściowy (art. 30 ustawy nowelizującej) chroni pojazdy wprowadzone do ewidencji środków trwałych podatnika przed dniem wejścia w życie nowych przepisów. Ochrona jest więc przypięta do wpisu do ewidencji, a nie do daty podpisania umowy. Przy leasingu operacyjnym samochód figuruje w ewidencji finansującego, nie Twojej, więc warunek nie jest spełniony i od 1 stycznia 2026 r. do rat stosuje się nowe limity, choćby umowę podpisano w 2023 roku. Art. 30 realnie chroni tylko auta kupione i amortyzowane oraz leasing finansowy.
Linia Dyrektora KIS jest jednolita: co najmniej dziesięć interpretacji od października 2025 r. do września 2026 r., w kilku stanowisko podatnika uznano wprost za nieprawidłowe. Do zacytowania: 0111-KDIB2-1.4010.498.2025.1.KW z 17 listopada 2025 r. (umowa sprzed 2026 r., ale przedmiot leasingu nie trafił do ewidencji leasingobiorcy), 0111-KDIB1-2.4010.651.2025.2.AK z 11 lutego 2026 r. (ujęcie w ewidencji bilansowej też nie ratuje) oraz 0115-KDIT3.4011.157.2026.1.DP z 8 kwietnia 2026 r. dla PIT.
Dwie wiadomości po dobrej stronie. Część odsetkowa raty jest kosztem w całości, bez limitu (0111-KDIB1-1.4010.72.2026.1.LG z 31 marca 2026 r.), a cena wykupu to odrębne nabycie środka trwałego, a nie opłata z umowy leasingu (0111-KDIB2-1.4010.258.2026.1.MN z 8 lipca 2026 r.).
Dlaczego jeden samochód ma dwa różne limity?
Dla auta za 200 000 zł o emisji 128 g CO2/km ratę i amortyzację liczysz do 100 000 zł, czyli w 50 %, a składkę do 150 000 zł, czyli w 75 %. Dwie proporcje na jednym samochodzie. Przed 2026 rokiem oba limity były równe i problem nie istniał.
Ile VAT-u odliczysz i ile kosztów eksploatacji rozliczysz?
W VAT nie ma limitu kwotowego — jest podział. Od wydatków na pojazd, w tym od rat i paliwa, odliczasz 50 % podatku naliczonego (art. 86a ust. 1 ustawy o VAT). Pełne 100 % przysługuje tylko przy użytku wyłącznie firmowym i trzeba je udokumentować (art. 86a ust. 3 pkt 1 lit. a oraz ust. 4 pkt 1).
W podatku dochodowym przy użytku mieszanym 25 % wydatków na używanie auta nie jest kosztem, czyli rozliczasz 75 % (art. 23 ust. 1 pkt 46a ustawy o PIT); przy użytku wyłącznie firmowym — całość.
Leasing operacyjny czy finansowy?
W operacyjnym kosztem są opłaty z podstawowego okresu umowy, a auto zostaje w ewidencji leasingodawcy (art. 23b ust. 1 ustawy o PIT). W finansowym spłata wartości początkowej nie jest kosztem, bo amortyzuje korzystający — i wtedy limit działa przez amortyzację (art. 23f ust. 1 i art. 23 ust. 1 pkt 4).
Co zostaje po zakończeniu umowy?
Wykupiony samochód wchodzi do Twojej ewidencji środków trwałych. Jeśli wartość wykupu nie przekracza 10 000 zł, wydatek można ująć jednorazowo w miesiącu oddania do używania (art. 22d ust. 1 ustawy o PIT); powyżej — amortyzacja na zasadach ogólnych (art. 22f ust. 3).
Auto po kilku latach leasingu zwykle spełnia warunek środka trwałego używanego: przed nabyciem korzystał z niego inny podmiot co najmniej 6 miesięcy (art. 22j ust. 2 pkt 1 ustawy o PIT). Wolno wtedy ustalić indywidualną stawkę, byle okres amortyzacji nie był krótszy niż 30 miesięcy (art. 22j ust. 1 pkt 2). Spotykana w poradnikach „stawka 40 %” nie jest wielkością ustawową — wynika z tego minimum.
Opłata wstępna mieści się zwykle między 0 a 30 % wartości pojazdu, a wykup między 1 a 40 % wartości początkowej. To widełki firm leasingowych, a nie limity ustawowe — żaden przepis ich nie wyznacza.
Pytania, które zadają klienci
Kupiłem hybrydę. Który limit mnie obejmuje?
Ten, który odpowiada emisji silnika spalinowego według centralnej ewidencji pojazdów — progi wyznacza art. 23 ust. 1 pkt 4 lit. b i c ustawy o PIT. Hybrydy bez wtyczki zwykle przekraczają 50 g CO2/km, ale sprawdź wpis w ewidencji.
Czy składkę OC też rozliczam z limitem 150 000 zł?
Przepis ogranicza składkę w proporcji do „wartości samochodu przyjętej dla celów ubezpieczenia” (art. 23 ust. 1 pkt 47 ustawy o PIT), a przy OC taka wartość nie jest podstawą wyliczenia składki. Ograniczenie działa więc wyłącznie tam, gdzie suma ubezpieczenia liczy się od wartości pojazdu: autocasco i pokrewne, na przykład GAP. Przy OC suma gwarancyjna jest ustawowa i od wartości auta niezależna, przy NNW liczy się od osoby — proporcji nie ma z czego policzyć. Składki OC i NNW pozostają kosztem w całości, z zastrzeżeniem ogólnego limitu 75 % albo 100 % kosztów używania z art. 23 ust. 1 pkt 46 i 46a.
Rzecz, którą łatwo przeoczyć: nowelizacja emisyjna nie ruszyła limitu składek ubezpieczeniowych. Zmieniono wyłącznie art. 23 ust. 1 pkt 4 (amortyzacja) oraz pkt 47a (leasing i najem). Limit z pkt 47, czyli ten dotyczący składek, pozostaje na poziomie 150 000 zł także po 1 stycznia 2026 r., niezależnie od emisji. W praktyce znaczy to, że dla auta spalinowego powyżej 50 g CO₂/km raty leasingowe rozliczasz proporcją do 100 000 zł, a składkę AC do tego samego auta — nadal do 150 000 zł. Dwie różne proporcje w jednej umowie, liczone osobno.
Przed podpisaniem umowy warto sprawdzić dwie rzeczy: wpis o emisji w ewidencji, bo wyznacza limit, i jaką część raty stanowi spłata wartości auta, bo tylko ona limitowi podlega. Jedno i drugie sprawdzamy w FinaLabie na Mokotowie, w ramach prowadzenia KPiR.
Podstawa prawna: art. 23 ust. 1 pkt 4 lit. a–c, pkt 46, 46a, 47 i 47a ustawy o podatku dochodowym od osób fizycznych oraz bliźniacze art. 16 ust. 1 pkt 4, 49 i 49a ustawy o podatku dochodowym od osób prawnych; art. 30 i art. 41 pkt 4 ustawy z 2 grudnia 2021 r. o zmianie ustawy o elektromobilności i paliwach alternatywnych (Dz.U. 2021 poz. 2269); art. 80a ustawy — Prawo o ruchu drogowym. Stan prawny: 22 września 2026 r.