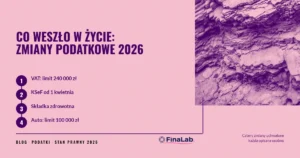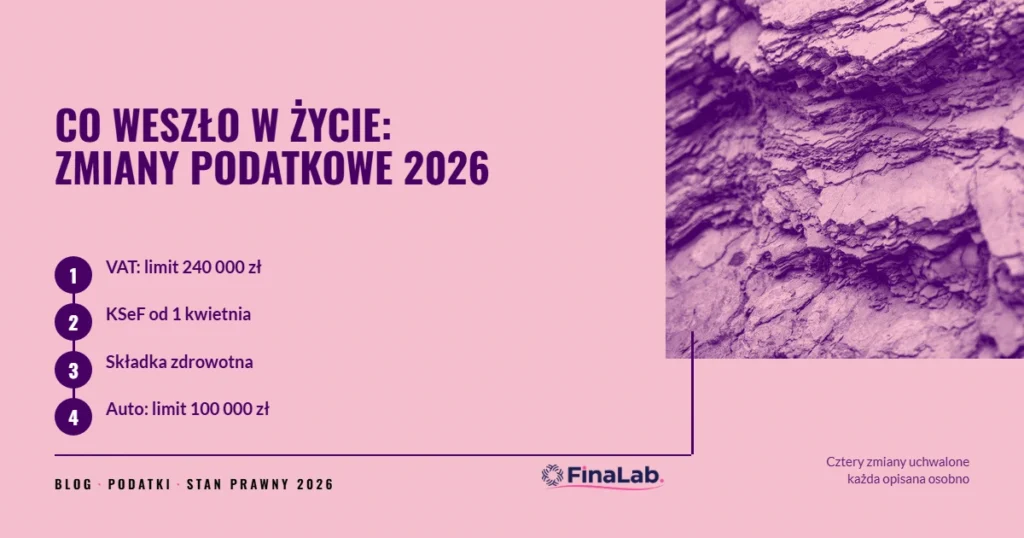
Rok 2026 przyniósł przedsiębiorcom kilka zmian naraz: wyższy limit zwolnienia z VAT, obowiązkowe faktury ustrukturyzowane, inne zasady liczenia składki zdrowotnej i niższy limit kosztów dla aut spalinowych. Ta strona jest rozdzielaczem — każdą zmianę rozstrzygamy w osobnym wpisie, tutaj zostaje mapa i to, co nie ma jeszcze własnego miejsca.
Zmiany, które weszły w życie
Limit zwolnienia podmiotowego z VAT wzrósł do 240 000 zł od 1 stycznia 2026 r. Kiedy rejestracja mimo to się opłaca i jak działają przepisy przejściowe — rozstrzygamy przy progu rejestracji VAT.
Faktury sprzedaży wystawia się w Krajowym Systemie e-Faktur. Harmonogram, wyłączenia i to, co system zmienia w samej dacie wystawienia — opisujemy przy danych, które musi zawierać faktura.
Składka zdrowotna liczy się na nowych zasadach, a minimalna podstawa wzrosła, choć samych przepisów nie zmieniono. Kwoty na 2026 rok i mechanizm roku składkowego — przy składce zdrowotnej przedsiębiorcy.
Limit kosztów dla aut spalinowych spadł do 100 000 zł przy emisji od 50 g CO2 na kilometr; dla elektryków i wodorowych zostaje 225 000 zł. Trzy limity i to, którego auta dotyczą — przy samochodzie w leasingu w firmie.
Dwie zmiany nie dotyczą wszystkich, ale przesądzają o formie działalności: próg pełnej księgowości na kolejny rok obrotowy rozstrzygamy przy księgach handlowych, a sam wybór formy przy formie działalności i księgowości dla małej firmy. Spółki rozważające ryczałt od dochodów spółek znajdą warunki i rachunek opłacalności przy estońskim CIT.
Fundacje rodzinne i uproszczenia w Ordynacji
Ustawodawca wprowadził też kilka zmian sektorowych i deregulacyjnych.
- Fundacje Rodzinne: Od 1 stycznia 2026 r. fundacja zapłaci CIT, jeśli sprzeda majątek przed upływem 36 miesięcy od nabycia (dot. majątku nabytego po 31.12.2025). Rozszerzono też katalog „ukrytych zysków”.
- Uproszczenia dla Spółek:
- Zasada in dubio pro tributario: Rozszerzono zasadę rozstrzygania wątpliwości na korzyść podatnika.
- Vacatio Legis: Niekorzystne zmiany podatkowe wejdą w życie minimum 6 miesięcy po ogłoszeniu.
- CIT-15J: Spółki jawne (z wspólnikami niebędącymi os. fizycznymi) złożą informację tylko przy zmianie danych, a nie corocznie.
- Strategie Podatkowe: Zlikwidowano obowiązek publikacji strategii podatkowej (dot. największych podatników).
Co nadal jest projektem
Projekt UD116 — ograniczenie ulgi IP Box do podatników zatrudniających co najmniej trzy osoby oraz karna stawka ryczałtu 17 % dla usług na rzecz podmiotów powiązanych — nie zakończył procesu legislacyjnego. Stan projektu i skutki dla programisty na B2B opisujemy przy księgowości w branży IT, w wydzielonej sekcji z własną datą.
Co zrobić teraz
- Sprawdź, czy wystawiasz faktury w KSeF. Obowiązek obejmuje wszystkich podatników od 1 kwietnia 2026 r.
- Zweryfikuj sprzedaż wobec limitu 240 000 zł — próg decyduje o zwolnieniu na kolejny rok.
- Przelicz składkę zdrowotną na obowiązujących zasadach, zanim wybierzesz formę opodatkowania na kolejny rok.
- Przy zakupie auta sprawdź emisję, bo to ona, a nie cena, rozstrzyga o limicie kosztów.
- Jeśli rozliczasz IP Box, obserwuj los projektu UD116 — zmiana warunków oznaczałaby skokowy wzrost podatku.
Prowadzimy księgowość i doradztwo podatkowe dla firm rozliczających się na wszystkich tych zasadach. FinaLab, biuro rachunkowe, Warszawa Mokotów, Domaniewska 37.
Najczęstsze pytania
- Które zmiany są już pewne, a które to nadal projekt? Pewne i obowiązujące są: limit zwolnienia z VAT 240 000 zł, obowiązkowe faktury ustrukturyzowane, nowe zasady liczenia składki zdrowotnej i limit 100 000 zł dla aut spalinowych o emisji od 50 g CO2/km. Projektem pozostaje UD116 — ograniczenie ulgi IP Box i karna stawka ryczałtu 17 % dla podmiotów powiązanych.
- Czy zmiany z 2026 roku wymuszają zmianę formy opodatkowania? Same z siebie nie. Przeliczenia wymaga natomiast składka zdrowotna, bo przy różnych formach liczy się ją inaczej, a to ona najczęściej przesądza wynik porównania. Wybór formy warto policzyć na danych firmy przed początkiem roku podatkowego, nie po.
- Od czego zacząć, jeśli nie zrobiłem nic? Od faktur. Wystawianie ich poza Krajowym Systemem e-Faktur jest dziś działaniem niezgodnym z przepisem, a pozostałe zmiany dotyczą rozliczenia rocznego i dają się nadrobić.
Interaktywna Checklista Ryzyka Podatkowego 2026
Sprawdź, na które zmiany Twoja firma jest najbardziej narażona.
Stan na 21 września 2026 r.