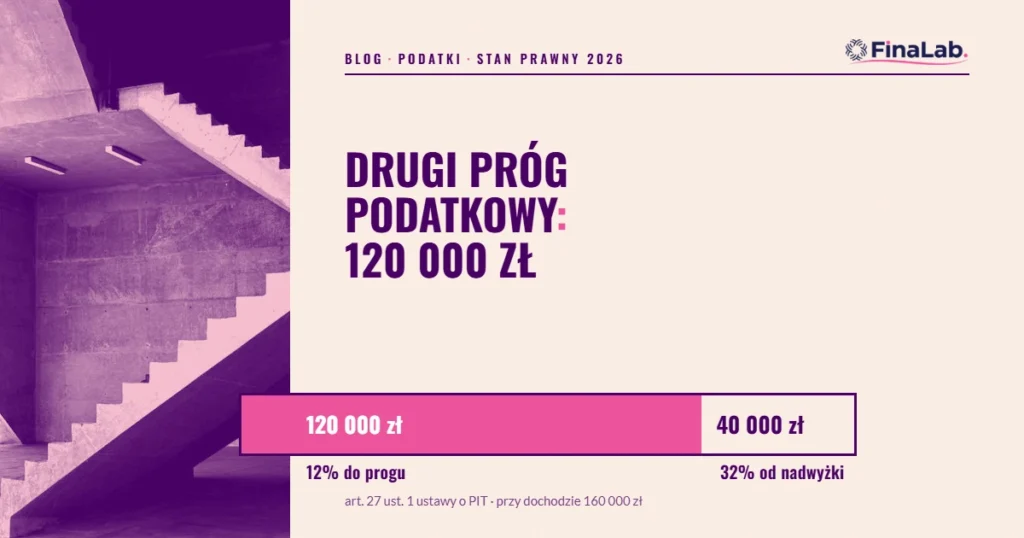
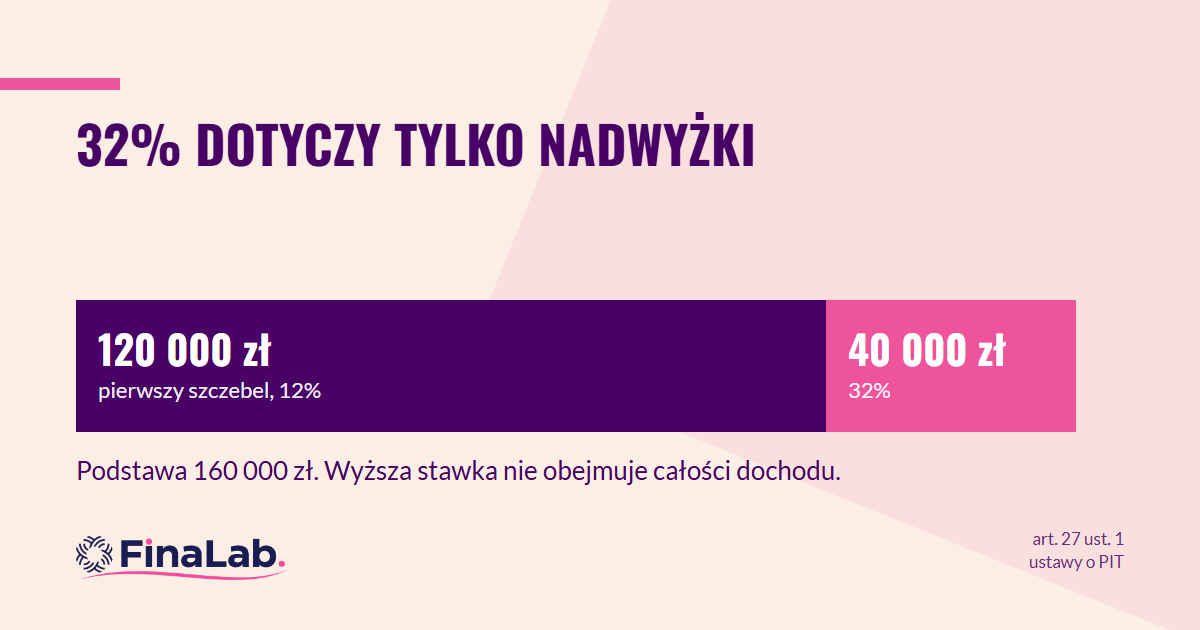
Drugi próg podatkowy zaczyna się przy 120 000 zł podstawy obliczenia podatku, a stawka 32 % dotyczy wyłącznie nadwyżki ponad tę kwotę — nie całego dochodu. Do 120 000 zł podatek wynosi 12 % minus kwota zmniejszająca 3 600 zł, powyżej: 10 800 zł plus 32 % nadwyżki (art. 27 ust. 1 ustawy o PIT).
Skala nie zmieniła się od 2022 r. i nie zmieniła się także na 2026 r. Zmienia się natomiast to, co idzie obok podatku — składka zdrowotna przedsiębiorcy, bo to drugi składnik tej samej decyzji o formie opodatkowania.
Czy po przekroczeniu progu cały dochód jest opodatkowany 32 %?
Nie. To najczęstsze nieporozumienie przy skali podatkowej. Progresja w polskim PIT jest szczeblowa: pierwsze 120 000 zł podstawy zawsze rozlicza się według pierwszego szczebla, a wyższą stawkę stosuje się dopiero do tego, co przekracza próg (art. 27 ust. 1). Przekroczenie progu o złotówkę oznacza 32 groszy podatku więcej, nie skokowy wzrost całego zobowiązania.
Ile dokładnie wynosi podatek po przekroczeniu progu?
| Podstawa obliczenia podatku | Podatek wynosi |
| do 120 000 zł | 12 % minus kwota zmniejszająca podatek 3 600 zł |
| ponad 120 000 zł | 10 800 zł + 32 % nadwyżki ponad 120 000 zł |
Przykład na podstawie 160 000 zł, liczony wprost ze skali z art. 27 ust. 1. Pierwszy szczebel daje 10 800 zł, czyli 12 % z 120 000 zł minus 3 600 zł. Nadwyżka to 40 000 zł, a 32 % z niej to 12 800 zł. Podatek za rok wynosi 23 600 zł, co przy tej podstawie daje efektywnie niespełna 15 %. Stawka 32 % nie jest stawką, którą płaci się od dochodu — jest stawką od jego części.
Skąd bierze się kwota wolna 30 000 zł?
Z kwoty zmniejszającej podatek, a nie z osobnego przepisu. Ustawa o PIT nie zawiera zapisu „kwota wolna wynosi 30 000 zł” — podaje kwotę zmniejszającą 3 600 zł w pierwszym szczeblu skali (art. 27 ust. 1). Ponieważ 3 600 zł to dokładnie 12 % z 30 000 zł, podatek zeruje się przy podstawie 30 000 zł. Kwota wolna jest więc wynikiem, nie regułą.
Ma to znaczenie praktyczne: gdy zmieni się kwota zmniejszająca, kwota wolna zmieni się sama. Jej wysokość podlega weryfikacji przez ministra finansów, który do 15 września przedkłada Radzie Ministrów propozycję zmiany na rok następny (art. 27 ust. 1c i 1d).
Czy istnieje trzeci próg podatkowy?
Formalnie skala ma dwa szczeble, ale przy wysokich dochodach dochodzi trzecie obciążenie: danina solidarnościowa. Wynosi 4 % nadwyżki sumy dochodów ponad 1 000 000 zł (art. 30h ust. 1 i 2 ustawy o PIT). Liczy się nie tylko dochody ze skali, ale też z podatku liniowego, z kapitałów pieniężnych i z zagranicznej jednostki kontrolowanej.
Do podstawy daniny wchodzą dochody opodatkowane według skali, podatkiem liniowym, z kapitałów pieniężnych oraz z zagranicznej jednostki kontrolowanej, pomniejszone o odliczone od nich składki na ubezpieczenia społeczne (art. 30h ust. 2 w związku z art. 26 ust. 1 pkt 2 i 2a). Podstawę liczy się od sumy dochodów jednej osoby fizycznej (art. 30h ust. 1 i 2).
Deklarację o daninie składa się i płaci do 30 kwietnia (art. 30h ust. 4), osobno od zeznania rocznego. Sama danina nie jest kosztem uzyskania przychodów (art. 23 ust. 1 pkt 66). W praktyce oznacza to, że powyżej miliona złotych dochodu efektywna stawka rośnie do 36 % na nadwyżce.
Czy próg dotyczy podatku liniowego i ryczałtu?
Nie. Podatek liniowy to stała stawka 19 % bez progów (art. 30c ust. 1 ustawy o PIT), a ryczałt liczy się od przychodu według stawki właściwej dla rodzaju działalności, także bez progu dochodowego. Drugi próg jest cechą skali podatkowej i tylko jej.
Danina solidarnościowa obejmuje jednak również dochody z podatku liniowego (art. 30h ust. 2), więc ucieczka od skali nie jest ucieczką od niej.
Pytania, które zadają klienci
Przekroczę próg w listopadzie. Czy warto wstrzymać fakturę do stycznia?
Rachunkowo przesunięcie przychodu obniża nadwyżkę w tym roku, ale podnosi ją w następnym. Zyskuje się odroczenie, nie oszczędność, o ile w kolejnym roku podstawa nie będzie niższa. Przy stałym poziomie dochodów sens ma raczej sprawdzenie formy opodatkowania niż przesuwanie faktur.
Co daje wspólne rozliczenie z małżonkiem?
Podatek ustala się jako dwukrotność podatku obliczonego od połowy łącznych dochodów małżonków (art. 6 ust. 2 ustawy o PIT). Jeśli jeden zarabia znacznie więcej, część jego dochodu wraca do pierwszego szczebla skali. Warunkiem jest wspólność majątkowa przez cały rok podatkowy albo od dnia zawarcia małżeństwa do końca roku.
Czy próg 120 000 zł liczy się od przychodu?
Nie, od podstawy obliczenia podatku (art. 27 ust. 1), czyli po odjęciu kosztów i po odliczeniach. Przy przychodzie 200 000 zł i kosztach 90 000 zł drugiego progu jeszcze nie przekraczasz.
Do kiedy trzeba złożyć zeznanie?
Zeznanie roczne składa się od 15 lutego do 30 kwietnia roku następnego, a złożone przed 15 lutego uznaje się za złożone tego dnia (art. 45 ust. 1 ustawy o PIT). Deklaracja o daninie solidarnościowej ma ten sam termin końcowy, ale jest osobnym dokumentem.
Przy dochodzie w okolicy progu warto policzyć podatek i składkę zdrowotną w trzech wariantach — skala, liniowy, ryczałt — bo o wyniku decyduje ich suma, a nie sama stawka. Takie wyliczenie robimy w FinaLabie na Mokotowie w ramach doradztwa podatkowego.