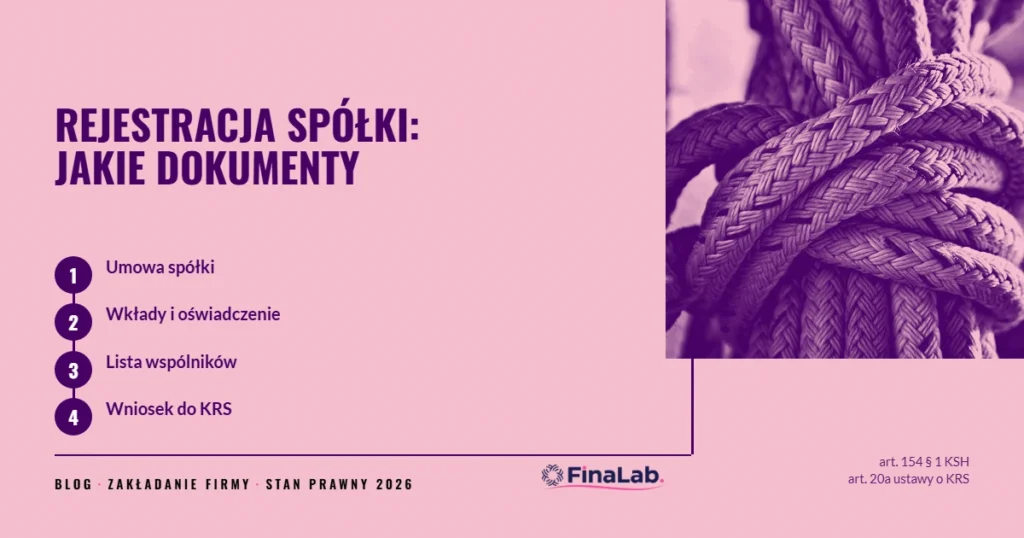
Rdzeń każdej rejestracji spółki z o.o. to trzy dokumenty: umowa spółki, lista wspólników i oświadczenie zarządu o wniesieniu wkładów. Reszta zależy od drogi — uproszczonej w systemie S24 albo tradycyjnej u notariusza. Poniżej lista w kolejności wykonywania, z terminem przy każdej pozycji, dla której ustawa termin przewiduje.
Dwie drogi: S24 i tryb tradycyjny
W S24 zawierasz umowę na gotowym wzorcu w systemie teleinformatycznym i podpisujesz ją Profilem Zaufanym albo podpisem kwalifikowanym. Sąd rejestrowy ma na rozpoznanie takiego wniosku jeden dzień (art. 20a ust. 2 ustawy o Krajowym Rejestrze Sądowym). W trybie tradycyjnym umowa jest aktem notarialnym, można w niej zapisać dowolne postanowienia i wnieść wkład niepieniężny, a sąd ma na rozpoznanie wniosku 7 dni (art. 20a ust. 1 tej ustawy).
Dokumenty w kolejności wykonywania
Kolejność nie jest dowolna: oświadczenie o wkładach musi być późniejsze niż umowa, a wniosek do KRS późniejszy niż oba.
- Umowa spółki — wzorzec w S24 albo akt notarialny. Musi określać firmę, siedzibę, przedmiot działalności, kapitał zakładowy, liczbę i wartość nominalną udziałów oraz wspólników je obejmujących.
- Wniesienie wkładów — kapitał zakładowy co najmniej 5 000 zł, wartość nominalna udziału nie niższa niż 50 zł (art. 154 § 1 i 2 Kodeksu spółek handlowych).
- Lista wspólników — podpisana przez cały zarząd, z liczbą i wartością nominalną udziałów każdego wspólnika.
- Oświadczenie wszystkich członków zarządu, że wkłady na pokrycie kapitału zostały wniesione w całości.
- Zgody na powołanie — od każdej osoby powoływanej do zarządu lub rady nadzorczej, jeśli nie podpisała umowy spółki.
- Adresy do doręczeń członków zarządu i lista adresów wspólników.
- Tytuł prawny do lokalu siedziby — skanu nie załącza się, ale dane adresowe są niezbędne we wniosku.
- Oświadczenie o statusie cudzoziemca w rozumieniu przepisów o nabywaniu nieruchomości przez cudzoziemców.
- Wniosek do KRS wraz z dowodem opłaty sądowej.
Terminy po podpisaniu umowy i po wpisie
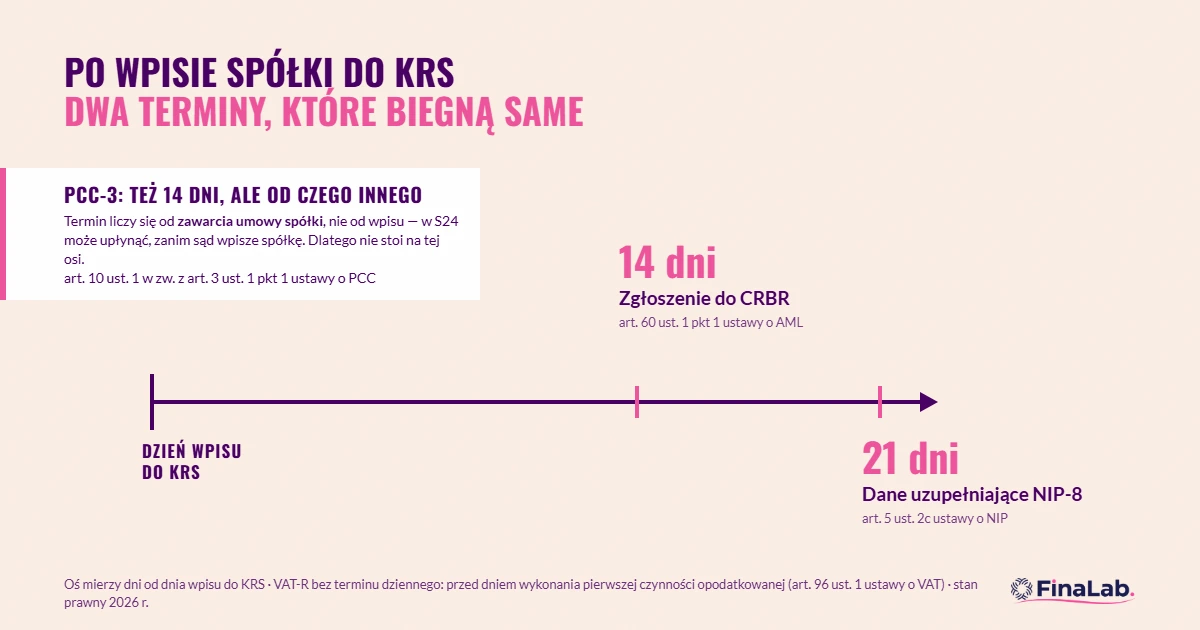
Po wpisie spółka istnieje i automatycznie dostaje NIP oraz REGON. Cztery obowiązki mają własne terminy, a pierwszy z nich biegnie nie od wpisu, lecz od podpisania umowy — o to najłatwiej się potknąć.
| Obowiązek | Termin | Podstawa prawna |
| PCC-3 i zapłata podatku od umowy spółki | 14 dni od zawarcia umowy spółki, nie od wpisu do KRS. W trybie notarialnym podatek pobiera notariusz jako płatnik | art. 10 ust. 1 i 2 w związku z art. 3 ust. 1 pkt 1 ustawy o PCC |
| Zgłoszenie do CRBR | 14 dni od dnia wpisu do KRS | art. 60 ust. 1 pkt 1 w związku z art. 58 pkt 4 ustawy o przeciwdziałaniu praniu pieniędzy |
| Dane uzupełniające NIP-8 | 21 dni od dnia wpisu do KRS | art. 5 ust. 2c ustawy o zasadach ewidencji i identyfikacji podatników |
| Rejestracja do VAT (VAT-R) | przed dniem wykonania pierwszej czynności opodatkowanej, jeśli spółka nie korzysta ze zwolnienia | art. 96 ust. 1 ustawy o VAT |
Termin na PCC-3 liczy się od czynności, a nie od rejestracji, więc w S24 może upłynąć wcześniej, niż sąd wpisze spółkę do rejestru. Deklarację składa się wtedy i tak — obowiązek podatkowy powstał z chwilą zawarcia umowy.
Ile to kosztuje w 2026 roku
Opłata za ogłoszenie w Monitorze Sądowym i Gospodarczym już nie obowiązuje. Obowiązek ogłaszania wpisów do KRS został uchylony ustawą z 26 września 2025 r. i od 29 listopada 2025 r. tych 100 zł się nie płaci (art. 1 pkt 4 ustawy zmieniającej, Dz. U. z 2025 r. poz. 1556). Starsze zestawienia kosztów wciąż tę pozycję wykazują.
| Pozycja | S24 | U notariusza | Podstawa prawna |
| Opłata sądowa za wpis | 250 zł | 500 zł | art. 52 ust. 2 i ust. 1 ustawy o kosztach sądowych w sprawach cywilnych |
| Ogłoszenie w MSiG | 0 zł | 0 zł | art. 13 ustawy o KRS — uchylony od 29 listopada 2025 r. |
| Taksa notarialna przy kapitale 5 000 zł | — | maksymalnie 160 zł netto (100 zł + 3 % nadwyżki powyżej 3 000 zł), czyli 196,80 zł z VAT | § 3 pkt 2 rozporządzenia o maksymalnych stawkach taksy notarialnej |
| PCC od umowy spółki | 24 zł | 22 zł | art. 7 ust. 1 pkt 9, art. 6 ust. 1 pkt 8 lit. a i ust. 9 ustawy o PCC |
| Razem przy kapitale 5 000 zł | 274 zł | 718,80 zł | — |
Taksa notarialna jest stawką maksymalną — notariusz może wziąć mniej, więc kwota z tabeli to górna granica, nie cena.
Zero złotych przy ogłoszeniu w MSiG bywa mylące, bo rozporządzenie o wydawaniu Monitora nadal obowiązuje i nadal podaje stawkę 100 zł. Uchylono jednak nie rozporządzenie, tylko sam obowiązek ogłoszenia: ustawa z 26 września 2025 r. (Dz.U. 2025 poz. 1556, art. 1 pkt 4) skreśliła art. 13 ustawy o KRS, który nakazywał ogłaszanie wpisów w Monitorze, i weszła w życie 29 listopada 2025 r. Stawka z rozporządzenia nie ma więc do czego się odnieść przy wpisie do rejestru — a skoro nie ma opłaty, nie ma też czego odliczać od podstawy PCC, która zmniejsza się wyłącznie o opłatę sądową.
Najczęstsze pytania
Kiedy S24 nie wystarczy?
Gdy chcesz wnieść wkład niepieniężny, uprzywilejować udziały, zapisać niestandardowe zasady zbywania udziałów albo powołać radę nadzorczą o własnych kompetencjach. Wzorzec umowy tego nie przewiduje, a odstąpienie od niego oznacza tryb notarialny i opłatę sądową 500 zł zamiast 250 zł.
Czy trzeba zgłaszać spółkę do CRBR, jeśli wspólnik jest tylko jeden?
Tak. Obowiązek dotyczy każdej spółki z o.o. bez wyjątku (art. 58 pkt 4 ustawy o przeciwdziałaniu praniu pieniędzy), a przy jednym wspólniku beneficjentem rzeczywistym jest po prostu on. Termin to 14 dni od wpisu do KRS i jest to jeden z najczęściej przegapianych obowiązków po rejestracji.
Czy spółka z o.o. musi od razu prowadzić pełne księgi?
Tak, od pierwszego dnia i bez żadnego progu przychodów — dotyczy to każdej spółki z o.o., także takiej, która jeszcze nie zaczęła sprzedawać. Co to oznacza w praktyce, opisaliśmy w tekście o księgach handlowych i pełnej księgowości. Jeśli jeszcze wybierasz między spółką a działalnością jednoosobową, porównanie obu form jest w tekście JDG czy spółka z o.o.
Komplet dokumentów można złożyć samodzielnie, a najczęstszym kosztem błędu nie jest opłata, lecz zwrot wniosku i drugi obieg podpisów. Jeśli wolisz mieć to sprawdzone przed złożeniem, zajmujemy się tym w ramach rejestracji spółek. Prowadzimy rejestrację spółek i księgowość od pierwszego miesiąca. FinaLab, biuro rachunkowe, Warszawa Mokotów.