JDG jest tańsza i szybsza na starcie, a spółka z o.o. oddziela majątek prywatny od firmowego — i to oddzielenie, nie podatek, jest zwykle prawdziwym powodem zmiany formy. Niżej cztery rzeczy, które te formy realnie różnią, każda z przepisem przy liczbie.
Podatek: trzy formy do wyboru w JDG, jedna w spółce
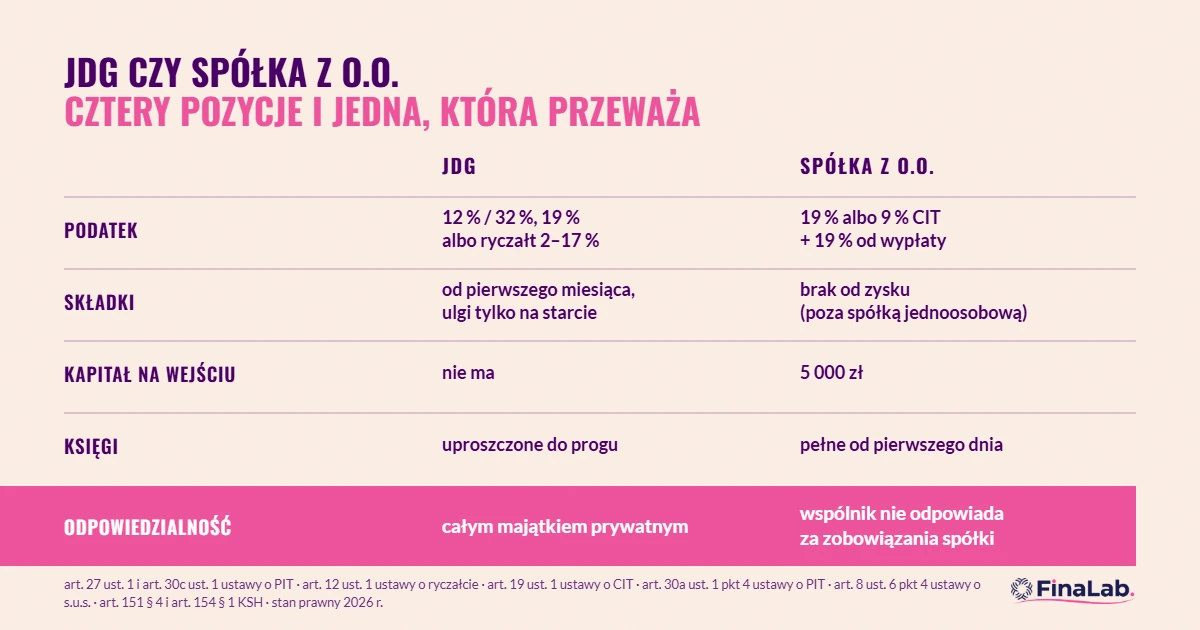
W JDG wybierasz jedną z trzech form opodatkowania. W spółce z o.o. wyboru nie ma: spółka płaci CIT, a Ty drugi podatek dopiero przy wypłacie zysku.
| Forma | Stawka | Podstawa prawna |
| JDG — skala podatkowa | 12 % do 120 000 zł dochodu, powyżej 10 800 zł + 32 % nadwyżki; kwota wolna 30 000 zł | art. 27 ust. 1 ustawy o PIT |
| JDG — podatek liniowy | 19 % bez względu na wysokość dochodu | art. 30c ust. 1 ustawy o PIT |
| JDG — ryczałt od przychodów | od 2 % do 17 % przychodu, zależnie od rodzaju działalności | art. 12 ust. 1 ustawy o ryczałcie |
| Spółka z o.o. — CIT | 19 % dochodu spółki albo 9 % po spełnieniu dwóch warunków | art. 19 ust. 1 pkt 1 i 2 oraz ust. 1d ustawy o CIT |
| Wypłata zysku ze spółki | 19 % od dywidendy, już po podatku spółki | art. 30a ust. 1 pkt 4 ustawy o PIT |
Stawka 9 % CIT ma dwa progi, nie jeden — i to różne kwoty
Tu najczęściej pojawia się błąd. Stawka 9 % wymaga dwóch niezależnych warunków, a oba ustawa opisuje jako „2 000 000 euro” — przeliczane w innych dniach, więc w złotych dają inne kwoty. Przychody bieżącego roku nie mogą przekroczyć 2 000 000 euro po kursie z pierwszego dnia roboczego roku podatkowego, czyli 8 431 000 zł na 2026 r. (art. 19 ust. 1 pkt 2 lit. a ustawy o CIT). Do tego spółka musi być małym podatnikiem: sprzedaż z VAT w roku poprzednim do 2 000 000 euro po kursie październikowym, czyli 8 517 000 zł (art. 4a pkt 10 w zw. z art. 19 ust. 1d).
Limit ryczałtu w JDG to trzecia kwota tego rzędu: 8 517 200 zł, bo ustawa o ryczałcie przelicza euro bez zaokrąglenia do tysiąca (art. 6 ust. 4 w związku z art. 4 ust. 2). Dwieście złotych różnicy to nie pomyłka.
Najczęstsza pułapka: jeden próg liczy się brutto, a drugi netto. Status małego podatnika bada sprzedaż wraz z należnym VAT, więc przy stawce 23 % wyczerpuje się już przy około 6 925 000 zł sprzedaży netto. Spółka mieszcząca się w limicie bieżącego roku (8 431 000 zł bez VAT) może w tym samym czasie stracić status małego podatnika, a z nim stawkę 9 %.
Drugi układ: spółka rosnąca spełnia próg za rok poprzedni, ale przekracza limit roku bieżącego i traci 9 % za cały rok, z wyrównaniem. Trzeci: spółka w pierwszym roku nie musi być małym podatnikiem (art. 19 ust. 1e), a limit bieżącego roku wiąże ją tak samo. Niezależnie od progów działają wyłączenia podmiotowe (art. 19 ust. 1b — grupy kapitałowe i fundacje rodzinne; art. 19 ust. 1a i 1c — podmioty po przekształceniach, przez dwa lata).
Oba podatki razem dają 26,29 % przy stawce 9 % i 34,39 % przy 19 % — to przemnożenie stawek z tabeli, nie osobny przepis. Rachunek zmienia ryczałt od dochodów spółek, w którym podatek płaci się dopiero przy wypłacie zysku; opisaliśmy go w tekście o estońskim CIT.
Składki: tu różnica jest największa
W JDG płacisz składki od samego prowadzenia działalności, także w miesiącu bez przychodu. Wspólnik spółki z o.o. co do zasady nie płaci ich wcale — i to częściej decyduje o wyborze formy niż stawka podatku. Na starcie JDG ma trzy ulgi:
- Ulga na start — przez pierwsze 6 miesięcy nie podlegasz obowiązkowym ubezpieczeniom społecznym; składka zdrowotna zostaje. Warunek: pierwsza działalność albo przerwa co najmniej 60 miesięcy i niewykonywanie jej na rzecz byłego pracodawcy (art. 18 ust. 1 ustawy — Prawo przedsiębiorców).
- Preferencyjne składki — przez kolejne 24 miesiące kalendarzowe podstawą jest kwota zadeklarowana, nie niższa niż 30 % minimalnego wynagrodzenia; przy 4 806 zł w 2026 r. daje to 1 441,80 zł (art. 18a ust. 1 ustawy o systemie ubezpieczeń społecznych).
- Mały ZUS Plus — składki od dochodu, jeśli przychód w poprzednim roku nie przekroczył 120 000 zł; przez 36 miesięcy w każdym okresie 60 miesięcy, nie bezterminowo (art. 18c ust. 1 i 11 tej ustawy).
Składka zdrowotna w JDG to 9 % podstawy wymiaru (art. 79 ust. 1 ustawy o świadczeniach opieki zdrowotnej), a przy liniowym 4,9 %, nie mniej niż 432,54 zł miesięcznie w 2026 r. (art. 79a ust. 1). Od zysku wypłaconego ze spółki składki zdrowotnej nie ma wcale.
Na ryczałcie składka zdrowotna działa jeszcze inaczej: nie liczy się od dochodu, tylko wchodzi w jeden z trzech progów wyznaczonych przychodem narastająco od początku roku (art. 81 ust. 2e i 2f tej ustawy). Podstawą jest przeciętne wynagrodzenie w sektorze przedsiębiorstw z IV kwartału roku poprzedniego — na 2026 r. 9 228,64 zł (obwieszczenie Prezesa GUS, M.P. 2026 poz. 117):
- przychód do 60 000 zł — podstawa 60 % przeciętnego wynagrodzenia, czyli 5 537,18 zł, składka 498,35 zł miesięcznie,
- powyżej 60 000 zł do 300 000 zł — podstawa 100 %, czyli 9 228,64 zł, składka 830,58 zł,
- powyżej 300 000 zł — podstawa 180 %, czyli 16 611,55 zł, składka 1 495,04 zł.
Kwoty składek to wyliczenie z obwieszczenia GUS na 2026 r., a nie liczby ogłoszone urzędowo — progi przychodowe są ustawowe, wysokość składki wynika z przemnożenia. Dwie rzeczy realnie zmieniają wynik: art. 81 ust. 2g pozwala pomniejszyć przychód o zapłacone składki społeczne, a ust. 2h daje opcję rozliczania się przez cały rok według przychodów z roku poprzedniego.
Jeden wyjątek przewraca ten rachunek. Wspólnik jednoosobowej spółki z o.o. płaci składki jak przedsiębiorca (art. 8 ust. 6 pkt 4 ustawy o systemie ubezpieczeń społecznych), więc oszczędność dotyczy spółek z co najmniej dwoma wspólnikami. Składki pojawiają się także wtedy, gdy członek zarządu albo wspólnik jest w spółce zatrudniony.
Odpowiedzialność: nie „do wysokości kapitału”
W JDG odpowiadasz całym majątkiem — nie ma granicy między firmowym i prywatnym, bo nie ma dwóch podmiotów.
W spółce jest inaczej, ale nie tak, jak się to zwykle opisuje. Przepis nie mówi, że wspólnik odpowiada „do wysokości wniesionego kapitału” — mówi wprost: „Wspólnicy nie odpowiadają za zobowiązania spółki” (art. 151 § 4 KSH). Nie odpowiada w ogóle; ryzykuje to, co wniósł, bo wkład jest już majątkiem spółki.
Odpowiedzialność osobista pojawia się po stronie zarządu: jeżeli egzekucja przeciwko spółce okaże się bezskuteczna, członkowie zarządu odpowiadają solidarnie za jej zobowiązania (art. 299 § 1 KSH), chyba że wykażą przesłanki zwalniające, na przykład złożenie w odpowiednim czasie wniosku o upadłość (§ 2). W małej spółce wspólnik zwykle sam jest w zarządzie — tarcza chroni go jako wspólnika, nie jako członka zarządu.
Koszt wejścia i prowadzenia
Wpis do CEIDG jest bezpłatny i JDG działa od dnia zgłoszenia. Spółka z o.o. wymaga kapitału zakładowego co najmniej 5 000 zł (art. 154 § 1 KSH), ale kapitał nie jest opłatą — zostaje w spółce. Opłaty rejestracyjne i podatek od umowy spółki zestawiliśmy w tekście o dokumentach do rejestracji spółki.
Trwała różnica leży w ewidencji: JDG prowadzi księgowość uproszczoną do progu przychodów, a spółka z o.o. pełne księgi rachunkowe od pierwszego dnia, bez progu — co to znaczy w praktyce, opisaliśmy w przewodniku o księgowości dla poszczególnych form działalności.
Na VAT forma prawna nie wpływa — obowiązek rejestracji zależy od tego, co i ile sprzedajesz. Próg i wyjątki opisaliśmy w tekście o tym, kiedy trzeba być VAT-owcem.
Najczęstsze pytania
Czy mogę przekształcić JDG w spółkę bez zakładania nowej firmy?
Tak. KSH przewiduje przekształcenie przedsiębiorcy będącego osobą fizyczną w spółkę kapitałową — spółka wstępuje w jego prawa i obowiązki, więc umowy i koncesje przechodzą na nią bez zawierania od nowa. Uwaga: spółka z przekształcenia nie stosuje stawki 9 % CIT w roku przekształcenia ani w następnym (art. 19 ust. 1a pkt 2 ustawy o CIT).
Czy kapitał zakładowy 5 000 zł trzeba trzymać na koncie?
Nie. Kapitał trzeba wnieść przed rejestracją i zarząd składa o tym oświadczenie, ale środki są majątkiem spółki i mogą być od razu wydane. To wielkość zapisana w umowie spółki i w KRS, nie kwota zamrożona na rachunku.
Reguła jest prostsza, niż wygląda: przy niskim ryzyku i jednej osobie wygrywa JDG, przy wysokich karach umownych albo drugim wspólniku — spółka, i to z powodu majątkowego. Jeśli chcesz przeliczyć oba warianty na własnych liczbach — nasze doradztwo podatkowe zaczyna się od takiego rachunku. Prowadzimy rejestrację firm i księgowość od pierwszego miesiąca. FinaLab, biuro rachunkowe, Warszawa Mokotów.
Podstawa prawna: art. 4a pkt 10 oraz art. 19 ust. 1, 1a–1e ustawy o podatku dochodowym od osób prawnych; art. 12 ust. 1 oraz art. 6 ust. 4 ustawy o zryczałtowanym podatku dochodowym; art. 79, 79a i 81 ust. 2e–2h ustawy o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych; art. 18, 18a i 18c ustawy o systemie ubezpieczeń społecznych; art. 18 ust. 1 ustawy — Prawo przedsiębiorców; obwieszczenie Prezesa GUS (M.P. 2026 poz. 117) — przeciętne wynagrodzenie za IV kwartał 2025 r. Stan prawny: 22 września 2026 r.