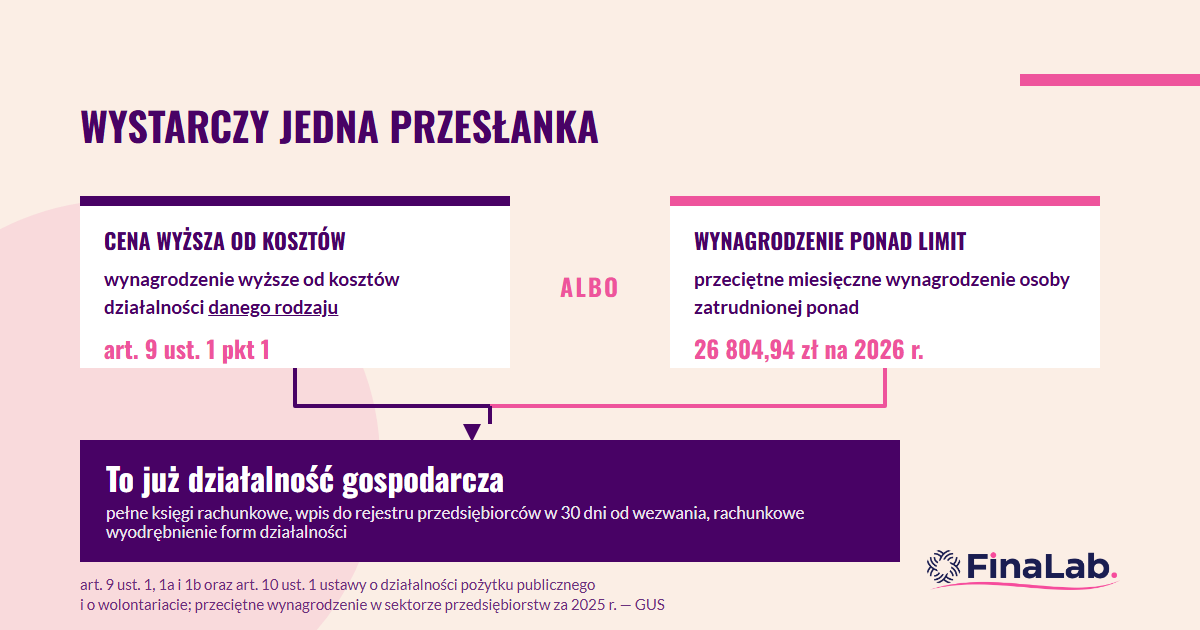
Odpłatna działalność pożytku publicznego staje się działalnością gospodarczą, gdy spełniony jest choćby jeden z dwóch warunków: wynagrodzenie jest — w odniesieniu do działalności danego rodzaju — wyższe od kosztów tej działalności, albo przeciętne miesięczne wynagrodzenie osoby zatrudnionej przy niej przekracza trzykrotność przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw za rok poprzedni (art. 9 ust. 1 ustawy o działalności pożytku publicznego i o wolontariacie).
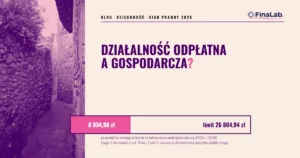
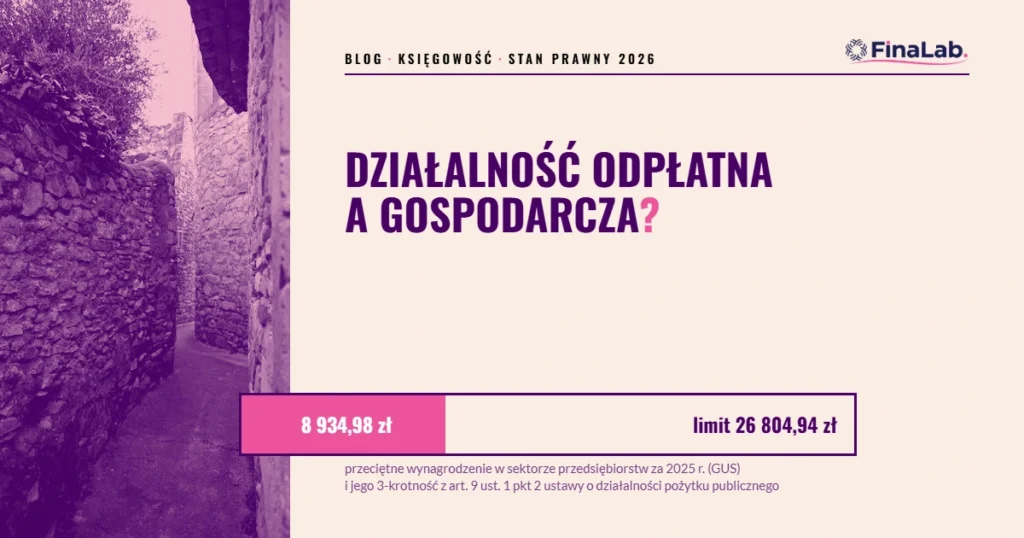
Za 2025 r. Prezes GUS ogłosił przeciętne wynagrodzenie w sektorze przedsiębiorstw w wysokości 8 934,98 zł, więc próg płacowy na 2026 r. wynosi 26 804,94 zł miesięcznie (obwieszczenie z 22 stycznia 2026 r.). Drugi warunek jest w praktyce pomijany, a wystarcza samodzielnie — organizacja może sprzedawać wyłącznie po kosztach i mimo to prowadzić działalność gospodarczą.
Czym jest odpłatna działalność pożytku publicznego?
Art. 8 ust. 1 wymienia trzy sytuacje, i tylko trzy:
- działalność w sferze zadań publicznych z art. 4 ust. 1, za którą organizacja pobiera wynagrodzenie,
- sprzedaż towarów lub usług w zakresie rehabilitacji zawodowej i społecznej osób niepełnosprawnych oraz integracji i reintegracji zawodowej i społecznej osób zagrożonych wykluczeniem,
- sprzedaż przedmiotów darowizny.
To wyliczenie jest zamknięte i węższe, niż się zwykle przyjmuje. Sprzedaż dowolnych towarów albo usług „wytworzonych przez organizację w ramach celów statutowych” nie mieści się w punkcie drugim — mieści się w pierwszym tylko wtedy, gdy jest działaniem w sferze zadań publicznych z art. 4 ust. 1. Poza tym przychód z działalności odpłatnej służy wyłącznie prowadzeniu działalności pożytku publicznego (art. 8 ust. 2).
Gdzie dokładnie przebiega granica?
Pierwszy warunek liczy się osobno dla każdego rodzaju działalności, nie na całej organizacji łącznie. Nadwyżka na warsztatach nie zostaje wyrównana stratą na wydawnictwie — jeżeli warsztaty są wycenione powyżej swoich kosztów, to warsztaty stały się działalnością gospodarczą, choćby organizacja jako całość wychodziła na zero. Do kosztów danego rodzaju działalności wolno przy tym zaliczyć koszty bezpośrednie i przypadającą na nią część kosztów pośrednich.
Drugi warunek dotyczy wynagrodzeń osób zatrudnionych przy statutowej działalności odpłatnej, za ostatni rok obrotowy, a przy krótszym zatrudnieniu — za okres tego zatrudnienia. Liczy się wynagrodzenie za pracę lub usługi niezależnie od rodzaju umowy: umowa o pracę i umowa cywilnoprawna są tu traktowane tak samo (art. 9 ust. 2).
| Kryterium | Działalność odpłatna pożytku publicznego | Działalność gospodarcza |
| Zakres | zamknięty katalog z art. 8 ust. 1 | dowolny, także niezwiązany z misją |
| Cena | nie wyższa od kosztów działalności danego rodzaju | rynkowa, z nadwyżką |
| Rejestr | bez wpisu do rejestru przedsiębiorców | wpis do rejestru przedsiębiorców KRS |
| Forma księgowości | uproszczona ewidencja możliwa | pełne księgi obowiązkowo |
| Ten sam przedmiot działalności | wykluczone — jeden przedmiot, jeden reżim (art. 9 ust. 3) | |
Czego nie wolno prowadzić równolegle?
Organizacja może prowadzić odpłatną działalność pożytku publicznego i działalność gospodarczą jednocześnie, ale nie w odniesieniu do tego samego przedmiotu działalności (art. 9 ust. 3). To ograniczenie bywa pomijane w opracowaniach, które poprzestają na „tak, można łączyć”. Praktyczny skutek: nie da się prowadzić tych samych warsztatów raz po kosztach jako działalność odpłatną, a raz z marżą jako gospodarczą — trzeba wybrać reżim dla danego przedmiotu działalności.
Co się dzieje po przekroczeniu granicy?
Ustawa opisuje własną procedurę. Organ administracji publicznej, który stwierdzi przekroczenie w trakcie kontroli, wzywa organizację do złożenia wniosku o wpis do rejestru przedsiębiorców działalności danego rodzaju w terminie 30 dni od wezwania. Jeżeli organizacja tego nie wykaże, organ informuje sąd rejestrowy (art. 9 ust. 1a i 1b).
Konsekwencje księgowe są dwie. Po pierwsze, działalność gospodarcza wyklucza uproszczoną ewidencję przychodów i kosztów niezależnie od wysokości przychodów (art. 10a ust. 1 pkt 2) — zostają pełne księgi. Po drugie, prowadzenie działalności nieodpłatnej, odpłatnej i gospodarczej wymaga rachunkowego wyodrębnienia każdej z tych form w stopniu pozwalającym ustalić przychody, koszty i wynik każdej z nich (art. 10 ust. 1). O tym, która forma ewidencji przypada organizacji, piszemy w przewodniku po księgowości fundacji i stowarzyszeń.
Co zmienia się w VAT i CIT?
W VAT granica odpłatna–gospodarcza nie ma znaczenia: liczy się wartość sprzedaży. Zwolnienie podmiotowe obejmuje sprzedaż, która nie przekroczyła 240 000 zł w poprzednim ani bieżącym roku podatkowym (art. 113 ust. 1 ustawy o VAT). Kwota wzrosła z 200 000 zł 1 stycznia 2026 r. — Dz. U. 2025 poz. 896. Część usług, w tym doradcze i prawnicze, wyłącza to zwolnienie niezależnie od obrotu.
W CIT dochody z obu rodzajów działalności mogą być zwolnione, ale nie dlatego, że są przeznaczone na „cele statutowe”. Zwolnienie z art. 17 ust. 1 pkt 4 wymaga, żeby cel statutowy mieścił się w katalogu z tego przepisu, i obejmuje tylko część dochodu na te cele przeznaczoną. Warunek jest spełniony, gdy dochód jest przeznaczony i — bez względu na termin — wydatkowany na te cele (art. 17 ust. 1b).
Najczęstsze pytania
Czy wynajem lokalu przez fundację to zawsze działalność gospodarcza?
Nie ma tu automatu. Wynajem nie mieści się w katalogu z art. 8 ust. 1, więc nie jest odpłatną działalnością pożytku publicznego; kwalifikacja zależy od tego, czy spełnia cechy działalności gospodarczej z Prawa przedsiębiorców — zorganizowania, ciągłości i celu zarobkowego. Jednorazowe udostępnienie części pomieszczeń i stały wynajem powierzchni to dwie różne sytuacje, a rozstrzyga stan faktyczny, nie nazwa umowy.
Czy przekroczenie progu płacowego dotyczy całej organizacji?
Nie. Art. 9 ust. 1 pkt 2 mówi o przeciętnym miesięcznym wynagrodzeniu osoby fizycznej zatrudnionej przy wykonywaniu statutowej działalności odpłatnej. Bada się więc poszczególne osoby, a nie średnią po wszystkich zatrudnionych ani sumę wynagrodzeń.
Czy stowarzyszenie zwykłe może prowadzić działalność odpłatną?
Nie. Stowarzyszenie zwykłe nie może prowadzić ani działalności gospodarczej, ani odpłatnej działalności pożytku publicznego (art. 42 ust. 1 pkt 3 i 4 Prawa o stowarzyszeniach). Utrzymuje się ze składek, darowizn, spadków, zapisów, dochodów z majątku i ofiarności publicznej, a dotacje może otrzymywać na zasadach z odrębnych przepisów.
Ustalamy kwalifikację działalności przed jej rozpoczęciem i prowadzimy wymagane wyodrębnienie księgowe. FinaLab, biuro rachunkowe, Warszawa Mokotów. Sprawdź zakres obsługi księgowej.