Spółka jawna, której wspólnikami są wyłącznie osoby fizyczne, może prowadzić KPiR — dopóki jej przychody netto ze sprzedaży towarów i produktów nie osiągną równowartości 2 500 000 euro (na 2026 r. to 10 646 500 zł). Po przekroczeniu progu wchodzą pełne księgi rachunkowe. Jest też sytuacja, w której próg nie ma znaczenia: jeśli choć jednym wspólnikiem jest osoba prawna, na przykład spółka z o.o., pełne księgi obowiązują od pierwszego dnia, niezależnie od przychodów.
Jeśli dopiero wybierasz formę i nie wiesz, która księgowość Cię obejmie, zacznij od zestawienia wszystkich form w tekście jaka księgowość dla której formy działalności. Dalej zajmujemy się już samą spółką jawną — progiem, momentem przejścia i odpowiedzialnością wspólników.
Kiedy spółka jawna może zostać przy KPiR
Uproszczona ewidencja jest dostępna przy dwóch warunkach spełnionych jednocześnie: wspólnikami są wyłącznie osoby fizyczne i przychody nie osiągnęły progu z ustawy o rachunkowości. Wtedy spółka prowadzi KPiR albo ryczałt, a podatek dochodowy płaci każdy wspólnik osobno od swojej części dochodu — spółka jawna nie jest podatnikiem podatku dochodowego. Podatnikiem VAT jest natomiast sama spółka.
Próg pełnych ksiąg — liczby, które trzeba mieć aktualne
Obowiązek prowadzenia ksiąg rachunkowych powstaje, gdy przychody netto ze sprzedaży towarów i produktów za poprzedni rok obrotowy wyniosły co najmniej równowartość 2 500 000 euro (art. 2 ust. 1 pkt 2 ustawy o rachunkowości).
- Próg wynosi 2,5 mln euro od 1 stycznia 2025 r. — nie od 2026 r.
Wcześniejsza wersja tego wpisu podawała, że w 2025 r. obowiązywało jeszcze 2 mln euro,
a podwyżka weszła w 2026 — to była pomyłka o rok i o cały rok obrotowy. - Do podstawy nie wlicza się operacji finansowych. Ta sama
nowelizacja wykreśliła je z przepisu; starsze teksty (także nasz) każą je doliczać,
co wypycha spółkę na księgi za wcześnie. - Ustawa mówi „co najmniej”, więc kwota równa progowi już go
wypełnia — nie trzeba go „przekroczyć”.
Od kiedy liczy się obowiązek — przykład z warszawskiego rynku
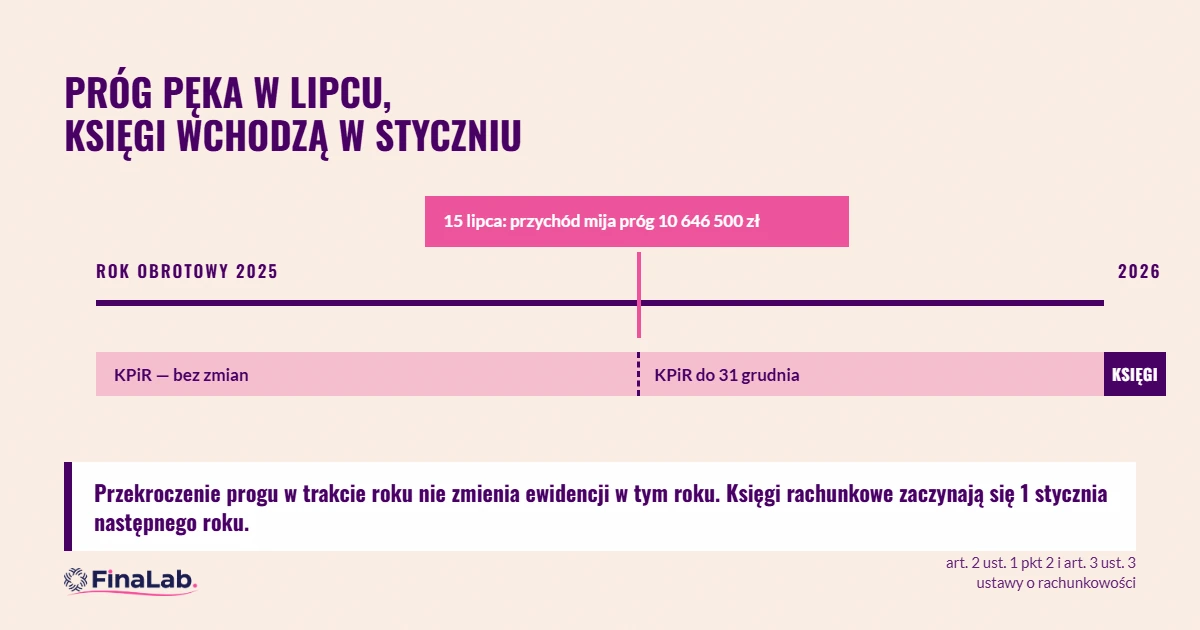
Najczęstsze nieporozumienie dotyczy momentu, nie kwoty. Próg mierzy się za zakończony rok obrotowy, a księgi rachunkowe zaczyna się od 1 stycznia następnego roku. Przekroczenie progu w czerwcu nie zmienia niczego w czerwcu — rok kończysz na dotychczasowej ewidencji, a nowy zaczynasz bilansem otwarcia.
- „Warsaw Code Masters s.j.” — software house z Mokotowa. Przychody
netto ze sprzedaży usług i produktów za 2025 r.: 11,4 mln zł. To
powyżej progu na 2026 r. (10 646 500 zł), więc od 1 stycznia 2026 r. spółka prowadzi
pełne księgi. Zysk: realny wgląd w rentowność projektów i gotowość na rozmowy
z inwestorem. - „Saska Kępa Smaku s.j.” — rzemieślnicza kawiarnia. Przychód roczny
800 tys. zł. Zostaje przy KPiR, bo do progu brakuje jej dwóch rzędów
wielkości. - „Nowa Praga Development s.j.” — spółka z dwoma wspólnikami, z czego
jednym jest spółka z o.o. Przychód: 300 tys. zł. Prowadzi pełne księgi
od pierwszego dnia, bo przy osobie prawnej w składzie próg nie ma
zastosowania.
Przy rozliczeniu za rok 2025 obowiązuje inna kwota niż za 2026: 10 711 500 zł, bo próg przelicza się kursem z 1 października roku poprzedzającego rok obrotowy (art. 3 ust. 3 ustawy o rachunkowości), a 1 października 2024 r. euro kosztowało 4,2846 zł (tabela NBP 191/A/NBP/2024). Na rok obrotowy 2026 jest to 10 646 500 zł po kursie 4,2586 zł z 1 października 2025 r. (tabela 190/A/NBP/2025). Ustawa nie przewiduje zaokrąglania, a kwotę zawsze podaje się razem z rokiem obrotowym — bez tego zestarzeje się 1 października.
Osoba prawna w spółce jawnej — najczęściej przeoczony przepis
Wyjątek pozwalający na uproszczoną ewidencję dotyczy spółek jawnych osób fizycznych (art. 2 ust. 1 pkt 2 ustawy o rachunkowości). Jeśli wspólnikiem zostaje spółka z o.o. albo inna osoba prawna, spółka przestaje spełniać ten warunek i wchodzi pod art. 2 ust. 1 pkt 1, który obejmuje wszystkie spółki handlowe bez progu przychodów. Skutek jest natychmiastowy i nie zależy od skali działalności — pełne księgi obowiązują od chwili, w której taki wspólnik wchodzi do spółki.
W praktyce to najczęstszy powód, dla którego mała spółka jawna nagle musi prowadzić księgi: nie wzrost przychodów, a zmiana w składzie wspólników przy okazji restrukturyzacji albo wejścia inwestora. Warto to policzyć przed zmianą umowy spółki, nie po.
Odpowiedzialność wspólnika: całym majątkiem, ale dopiero po spółce
Art. 22 § 2 Kodeksu spółek handlowych mówi, że każdy wspólnik odpowiada za zobowiązania spółki bez ograniczenia całym swoim majątkiem, solidarnie z pozostałymi wspólnikami i ze spółką — ale dodaje: „z uwzględnieniem art. 31″. I to zastrzeżenie jest tu sedno.
Art. 31 § 1 KSH wprowadza odpowiedzialność subsydiarną: wierzyciel może prowadzić egzekucję z majątku wspólnika dopiero wtedy, gdy egzekucja z majątku spółki okaże się bezskuteczna. Pozwać wspólnika można wcześniej (§ 2), ale zająć jego mieszkanie — nie. To realna różnica wobec spółki cywilnej, gdzie art. 864 Kodeksu cywilnego daje odpowiedzialność solidarną bez tego etapu pośredniego. Przy tej samej ewidencji księgowej ochrona majątku prywatnego wygląda w tych dwóch formach inaczej.
Składki wspólników
Wspólnik spółki jawnej jest dla ZUS osobą prowadzącą pozarolniczą działalność z samego faktu bycia wspólnikiem — art. 8 ust. 6 pkt 4 ustawy o systemie ubezpieczeń społecznych wymienia go wprost. Nie potrzeba do tego osobnego wpisu do CEIDG, a obowiązek składkowy istnieje niezależnie od tego, czy spółka w danym miesiącu wypłaciła cokolwiek. Składkę zdrowotną każdy wspólnik liczy od swojej części dochodu, zgodnie z wybraną formą opodatkowania.
Najczęstsze pytania
KPiR czy pełne księgi — co wybrać, jeśli mam wybór?
KPiR jest tańsza i prostsza, ale pokazuje tylko podstawę podatku. Pełne księgi dają bilans i rachunek zysków i strat, czyli obraz, który rozumie bank i inwestor. Jeśli planujesz kredyt inwestycyjny, wejście wspólnika albo przekształcenie, warto policzyć przejście na księgi dobrowolnie, przed progiem. Oba warianty opisaliśmy osobno: księgowość uproszczona i pełne księgi.
Czy spółka jawna składa sprawozdanie finansowe przy KPiR?
Nie. Sprawozdanie finansowe jest konsekwencją prowadzenia ksiąg rachunkowych, więc przy KPiR nie powstaje. Pojawia się dopiero za pierwszy rok prowadzony na księgach.
Prowadzimy KPiR i pełne księgi dla spółek jawnych z Warszawy i okolic, a przy zbliżaniu się do progu liczymy przejście z wyprzedzeniem, żeby styczeń nie był zaskoczeniem. Sprawdź, jak prowadzimy pełne księgi — FinaLab, biuro rachunkowe, Warszawa Mokotów.
Podstawa prawna: art. 2 ust. 1 pkt 1 i 2, art. 3 ust. 1 pkt 30a oraz art. 3 ust. 3 ustawy z 29 września 1994 r. o rachunkowości, w brzmieniu nadanym ustawą z 6 grudnia 2024 r. (Dz.U. 2024 poz. 1863); tabele kursów średnich NBP 191/A/NBP/2024 i 190/A/NBP/2025. Stan prawny: 22 września 2026 r.