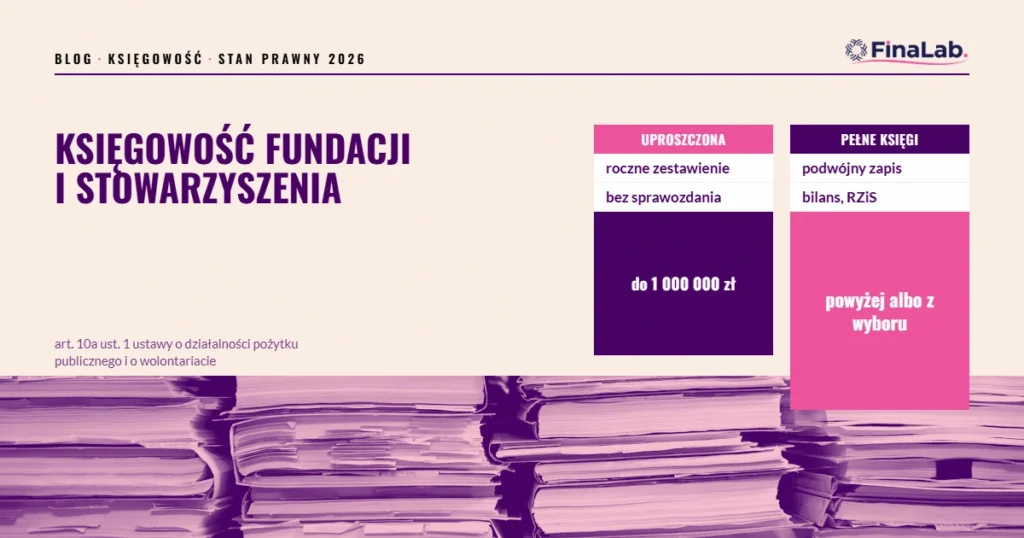
Fundacja i stowarzyszenie mogą prowadzić uproszczoną ewidencję przychodów i kosztów (UEPiK), jeżeli nie prowadzą działalności gospodarczej, nie mają statusu organizacji pożytku publicznego i w poprzednim roku ich przychody nie przekroczyły 1 000 000 zł — bez wartości darowizn rzeczowych przeznaczonych na działalność statutową. W każdym innym przypadku obowiązują pełne księgi rachunkowe (art. 10a ust. 1 ustawy o działalności pożytku publicznego i o wolontariacie, art. 2 ust. 5 ustawy o rachunkowości).
Limit i warunki zmieniły się 1 stycznia 2026 r. Starsze opracowania podają inną kwotę i dwa warunki, których już nie ma.
Fundacja czy stowarzyszenie — co je właściwie różni?
Różnica jest ustrojowa, nie księgowa: stowarzyszenie to zrzeszenie osób, fundacja to majątek przeznaczony na cel. Dla księgowości obie formy podlegają tym samym przepisom, więc wybór formy nie przesądza, czy prowadzisz ewidencję uproszczoną, czy pełne księgi.
| Cecha | Stowarzyszenie rejestrowe | Fundacja |
| Kto zakłada | co najmniej 7 osób (art. 9 Prawa o stowarzyszeniach) | fundator — osoba fizyczna albo prawna (art. 2 ust. 1 ustawy o fundacjach) |
| Forma czynności | uchwała założycieli | akt notarialny (art. 3 ust. 1) |
| Majątek na start | ustawa nie wymaga kwoty | ustawa nie wymaga kwoty; wyjątek: tysiąc złotych na działalność gospodarczą (art. 5 ust. 5) |
| Najwyższa władza | walne zebranie członków | zarząd; rada fundacji, jeśli statut ją przewiduje |
Jest jeszcze stowarzyszenie zwykłe — trzy osoby, regulamin zamiast statutu, bez osobowości prawnej, bez prawa do działalności gospodarczej i odpłatnej (art. 40 i art. 42 ust. 1 Prawa o stowarzyszeniach). Szerzej przy zasadach funkcjonowania fundacji i stowarzyszeń.
Kiedy organizacja może prowadzić uproszczoną ewidencję?
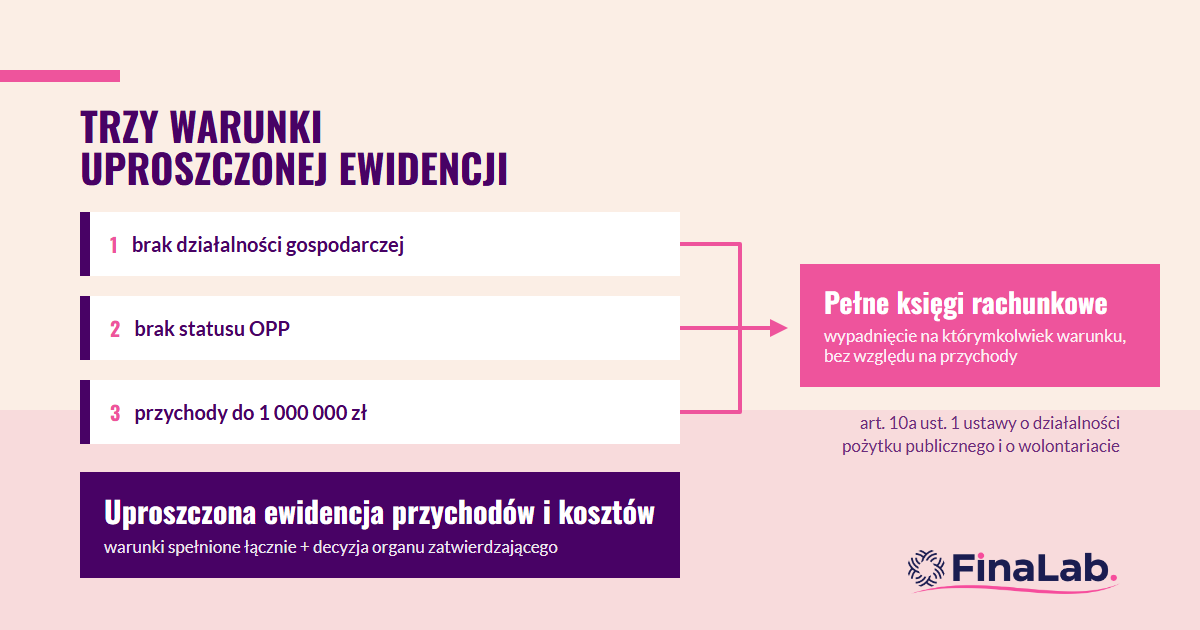
Warunki z art. 10a ust. 1 trzeba spełniać łącznie. Po zmianie z 1 stycznia 2026 r. jest ich trzy, a nie pięć:
- brak działalności gospodarczej w rozumieniu Prawa przedsiębiorców (pkt 2),
- brak statusu organizacji pożytku publicznego (pkt 3),
- przychody poprzedniego roku do 1 000 000 zł, bez wartości darowizn rzeczowych na działalność statutową (pkt 5).
Doszedł wymóg formalny: wybór ewidencji wymaga decyzji organu zatwierdzającego — w stowarzyszeniu zwykle walnego zebrania członków. Zawiadomienie naczelnika urzędu skarbowego składa się do końca trzeciego miesiąca roku podatkowego, a organizacje rozpoczynające działalność mają 90 dni (art. 10a ust. 3). Progu nie stosuje się w roku rozpoczęcia działalności (art. 10a ust. 2).
Co dokładnie zmieniło się 1 stycznia 2026 roku?
Zmianę wprowadziła ustawa z 8 listopada 2024 r. (Dz. U. 2024 poz. 1761). Podniesienie limitu jest w niej najbardziej widoczne, ale zniknęły też dwa warunki.
| Element | Do 31 grudnia 2025 | Od 1 stycznia 2026 |
| Próg przychodów | 100 000 zł, z zamkniętego katalogu źródeł | 1 000 000 zł, ze wszystkich przychodów, bez darowizn rzeczowych |
| Działalność w sferze zadań publicznych z art. 4; przychody wyłącznie z określonych źródeł | dwa odrębne warunki | oba uchylone |
| Decyzja organu zatwierdzającego | brak wymogu | wymagana |
| Zawiadomienie urzędu | koniec 1. miesiąca; 30 dni dla nowych | koniec 3. miesiąca; 90 dni dla nowych |
Doszedł też art. 10a ust. 4a: organizacja może zrezygnować z ewidencji w trakcie roku, decyzją organu zatwierdzającego — z konsekwencją prowadzenia ksiąg od początku tego roku.
Czy uproszczona ewidencja jest obowiązkowa, gdy spełniamy warunki?
Nie. Art. 2 ust. 5 ustawy o rachunkowości mówi, że organizacje z art. 10a ust. 1 „mogą” prowadzić uproszczoną ewidencję. To uprawnienie, nie obowiązek — spełniając wszystkie warunki, można świadomie zostać na pełnych księgach, najczęściej gdy wymaga tego grantodawca albo statut, albo gdy potrzebny jest obraz majątku, którego roczne zestawienie przychodów i kosztów nie daje.
Jakie obowiązki zostają niezależnie od formy ewidencji?
CIT-8. Składa go każda organizacja, także taka, której cały dochód jest zwolniony — do końca trzeciego miesiąca roku następnego i wyłącznie elektronicznie (art. 27 ust. 1 i 1c ustawy o CIT). Zwolnienie z art. 17 ust. 1 pkt 4 nie obejmuje „dowolnego celu statutowego”: cel musi mieścić się w katalogu z tego przepisu (m.in. działalność naukowa, oświatowa, kulturalna, sport, ochrona środowiska, dobroczynność, ochrona zdrowia i pomoc społeczna) i zwolniona jest tylko część dochodu na te cele przeznaczona.
Sprawozdanie finansowe — tylko przy pełnych księgach. Sporządzenie w ciągu 3 miesięcy od dnia bilansowego, zatwierdzenie do 6 miesięcy, złożenie w ciągu 15 dni od zatwierdzenia (art. 52 ust. 1 i art. 53 ust. 1 ustawy o rachunkowości). Dla roku kalendarzowego: 31 marca, 30 czerwca, 15 lipca. Adresat zależy od rejestru: organizacje wpisane do rejestru przedsiębiorców KRS składają je przez KRS, pozostałe Szefowi KAS (art. 27 ust. 2 ustawy o CIT). Zakres informacji określa załącznik nr 6 do ustawy o rachunkowości; zamiast niego można wybrać załącznik nr 1 (art. 46 ust. 6).
VAT. Zwolnienie podmiotowe obejmuje sprzedaż do 240 000 zł w poprzednim i bieżącym roku podatkowym (art. 113 ust. 1 ustawy o VAT, kwota podniesiona z 200 000 zł od 1 stycznia 2026 r. — Dz. U. 2025 poz. 896). Część usług, na przykład doradcze, wyłącza to zwolnienie niezależnie od obrotu.
Najczęstsze pytania
Czy odpłatna działalność pożytku publicznego wyklucza uproszczoną ewidencję?
Nie, wyklucza ją tylko działalność gospodarcza. Odpłatna działalność pożytku publicznego staje się jednak gospodarczą, gdy wynagrodzenie przekroczy koszty danego rodzaju działalności albo gdy przeciętne miesięczne wynagrodzenie osoby zatrudnionej przy niej przekroczy trzykrotność przeciętnego wynagrodzenia w sektorze przedsiębiorstw (art. 9 ust. 1). Granicę i jej skutki opisujemy przy działalności odpłatnej i gospodarczej w NGO.
Czy darowizna rzeczowa wlicza się do progu miliona złotych?
Nie, jeżeli jest przeznaczona na prowadzenie działalności statutowej — art. 10a ust. 1 pkt 5 wprost ją wyłącza. To zmiana z 2026 r.; wcześniej próg liczył się z zamkniętego katalogu źródeł i takiego wyłączenia w nim nie było.
Czy członek zarządu odpowiada za zaległości podatkowe organizacji?
Tak, ale nie bezwarunkowo. Członkowie organów zarządzających fundacji i stowarzyszeń odpowiadają solidarnie całym swoim majątkiem za zaległości podatkowe, przy odpowiednim stosowaniu art. 116 Ordynacji podatkowej (art. 116a § 1).
Prowadzimy księgowość fundacji i stowarzyszeń — od ustalenia właściwej formy ewidencji po sprawozdanie roczne; koszt liczymy od liczby dokumentów. FinaLab, biuro rachunkowe, Warszawa Mokotów. Sprawdź zakres obsługi księgowej.