Faktura VAT musi zawierać piętnaście elementów wymienionych w art. 106e ust. 1 ustawy o VAT: datę wystawienia, numer kolejny, dane stron, opis towaru lub usługi, ilość, cenę jednostkową netto, stawkę i kwotę podatku oraz kwotę należności ogółem. Termin wystawienia to najpóźniej 15. dzień miesiąca następującego po dostawie lub wykonaniu usługi (art. 106i ust. 1).
To jest odpowiedź na pytanie z tytułu. Ale od 1 kwietnia 2026 r. dla większości podatników liczy się coś więcej niż sam katalog danych — zmieniło się to, co w ogóle znaczy „wystawić fakturę”.
Jakie dane musi zawierać faktura?
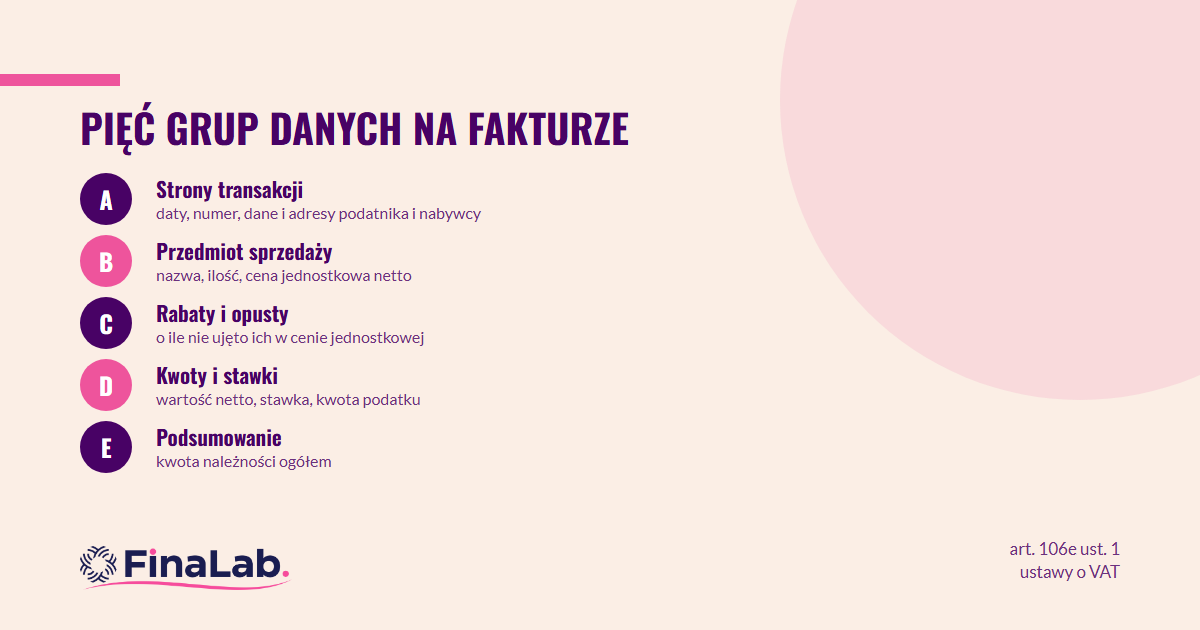
Pełny katalog z art. 106e ust. 1 ustawy o VAT:
- data wystawienia,
- kolejny numer w ramach jednej lub więcej serii, jednoznacznie identyfikujący fakturę,
- imiona i nazwiska lub nazwy oraz adresy podatnika i nabywcy,
- numer, za pomocą którego podatnik jest zidentyfikowany na potrzeby podatku (NIP),
- numer, za pomocą którego nabywca jest zidentyfikowany na potrzeby VAT, gdy pod tym numerem otrzymał towary lub usługi,
- data dokonania lub zakończenia dostawy/usługi albo data zapłaty zaliczki, o ile inna niż data wystawienia,
- nazwa (rodzaj) towaru lub usługi,
- miara i ilość dostarczonych towarów lub zakres wykonanych usług,
- cena jednostkowa netto,
- kwoty opustów i obniżek, o ile nie ujęto ich w cenie jednostkowej,
- wartość sprzedaży netto,
- stawka podatku,
- suma wartości sprzedaży netto z podziałem na stawki i sprzedaż zwolnioną,
- kwota podatku z podziałem na stawki,
- kwota należności ogółem.
Kwoty zaokrągla się do pełnych groszy: końcówki poniżej 0,5 grosza pomija się, od 0,5 grosza w górę zaokrągla się do pełnego grosza.
Kiedy wolno wystawić fakturę uproszczoną?
Faktura może pominąć część danych (nazwę i adres nabywcy, miarę i ilość, cenę jednostkową, wartość netto, stawkę i podział kwot), jeśli kwota należności ogółem nie przekracza 450 zł albo 100 euro, pod warunkiem że zawiera dane pozwalające ustalić kwotę podatku dla poszczególnych stawek (art. 106e ust. 5 pkt 3). Warunek dodatkowy: musi być na niej NIP nabywcy. Paragon z NIP nabywcy poniżej tej kwoty sam w sobie jest fakturą uproszczoną — nie trzeba wystawiać nic dodatkowego.
Uproszczenie nie działa przy wewnątrzwspólnotowej sprzedaży towarów na odległość, sprzedaży towarów importowanych na odległość ani wewnątrzwspólnotowej dostawie towarów (art. 106e ust. 6) — w tych przypadkach pełny katalog danych obowiązuje zawsze.
Czy dla osoby prywatnej faktura wygląda inaczej?
Katalog danych jest ten sam — różnica dotyczy tego, czego faktura nie musi zawierać. Osoba fizyczna nieprowadząca działalności gospodarczej nie musi mieć NIP, więc na fakturze dla niej nie wpisuje się tego numeru. Nie wpisuje się też numeru PESEL — przepisy tego nie wymagają, nawet jeśli nabywca go posiada. W polu adresu przedsiębiorcy przyjmuje się adres zamieszkania, chyba że w CEIDG wskazano główne miejsce prowadzenia działalności — wtedy wpisuje się ten adres.
Sprzedaż na rzecz konsumentów dokumentuje się co do zasady paragonem fiskalnym, nie fakturą. Fakturę trzeba wystawić dopiero na żądanie nabywcy, zgłoszone w ciągu 3 miesięcy od końca miesiąca dostawy, wykonania usługi lub zapłaty (art. 106b ust. 3 pkt 2). Ten sam katalog elementów, w węższym zakresie, obowiązuje przy fakturze wystawianej przez podatnika zwolnionego z VAT.
Co zmienia KSeF w dacie wystawienia faktury?
Od 1 lutego 2026 r. obowiązek wystawiania faktur ustrukturyzowanych w Krajowym Systemie e-Faktur dotyczy podatników, u których wartość sprzedaży z VAT przekroczyła w 2024 r. 200 000 000 zł, a od 1 kwietnia 2026 r. — pozostałych podatników (art. 106ga ust. 1 ustawy o VAT, art. 145l). Dziś, po obu tych datach, obowiązek jest już wiążący dla większości firm wystawiających faktury B2B.
To zmienia znaczenie „daty wystawienia” z pierwszej pozycji katalogu: fakturę ustrukturyzowaną uznaje się za wystawioną w dniu jej przesłania do KSeF, nie w dniu sporządzenia dokumentu (art. 106na ust. 1). Jeśli sporządzasz fakturę w piątek wieczorem, a system przyjmie ją w poniedziałek, datą wystawienia jest poniedziałek. Ma to znaczenie dla terminu z art. 106i — 15. dzień miesiąca liczy się od dnia faktycznego przesłania, nie od dnia przygotowania pliku.
Dwa wyłączenia mają znaczenie praktyczne do końca 2026 r.: podatnicy, u których miesięczna sprzedaż udokumentowana fakturami nie przekracza 10 000 zł, oraz sprzedaż dokumentowana paragonem uznanym za fakturę z kasy rejestrującej, mogą jeszcze wystawiać poza KSeF (art. 145m, art. 145n). Od 1 stycznia 2027 r. oba wyłączenia znikają.
Harmonogram KSeF to jeden z kilku terminów, które weszły w 2026 roku — mapę pozostałych trzymamy przy zmianach podatkowych 2026.
Najczęstsze pytania
Czy faktura musi mieć dwa egzemplarze papierowe?
Nie ma takiego wymogu technicznego — faktura elektroniczna i ustrukturyzowana są równoprawne z papierową. Sprzedawca zachowuje ją w swojej dokumentacji i udostępnia lub przesyła nabywcy; nie chodzi o dwa fizyczne egzemplarze, tylko o dostęp obu stron do tego samego dokumentu.
Czy kolejność numeracji faktur musi być jedna dla całej firmy?
Nie. Ustawa dopuszcza „jedną lub więcej serii” — można prowadzić osobną numerację dla różnych oddziałów, kas czy rodzajów sprzedaży, pod warunkiem że numer w ramach danej serii jednoznacznie identyfikuje fakturę.
Czy faktura uproszczona wymaga zgody nabywcy?
Nie, to decyzja sprzedawcy przy spełnieniu progu kwotowego i warunku NIP nabywcy. Nabywca nie musi się na nią zgadzać — ma jednak prawo zażądać pełnej faktury na zasadach ogólnych.
Prowadzimy księgowość i pilnujemy zgodności faktur z przepisami, w tym z obowiązkiem KSeF. FinaLab, biuro rachunkowe, Warszawa Mokotów. Sprawdź zakres doradztwa podatkowego.