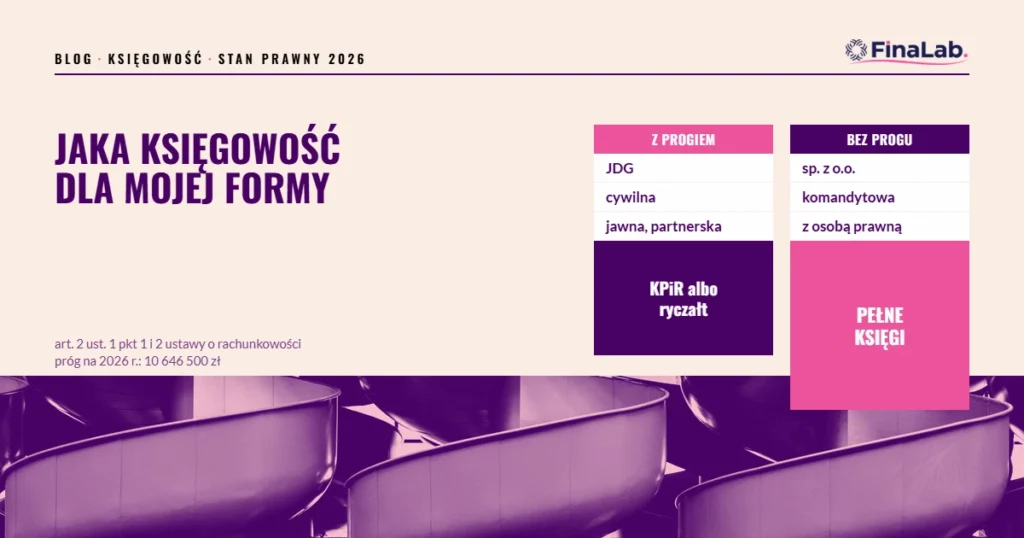
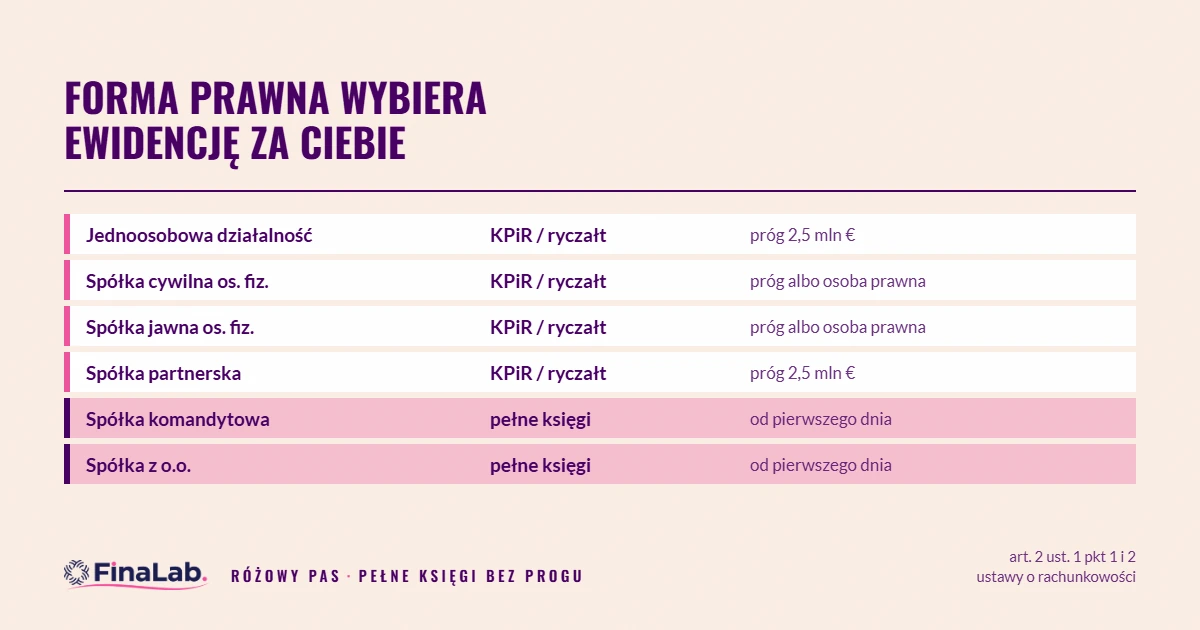
Forma prawna decyduje o tym, jaką księgowość musisz prowadzić — i tylko w części form masz w tej sprawie wybór. Jednoosobowa działalność, spółka cywilna, jawna i partnerska osób fizycznych mogą prowadzić księgowość uproszczoną, dopóki nie osiągną progu przychodów. Spółka z o.o., spółka komandytowa i każda inna spółka handlowa z osobą prawną w składzie prowadzi pełne księgi rachunkowe od pierwszego dnia, niezależnie od tego, ile zarabia. Poniżej tabela wszystkich form z przypisaną im ewidencją.
Jaka księgowość dla której formy — tabela
| Forma prawna | Domyślna ewidencja | Kiedy pełne księgi |
| Jednoosobowa działalność gospodarcza | KPiR albo ryczałt | po osiągnięciu progu 2,5 mln euro przychodów |
| Spółka cywilna osób fizycznych | KPiR albo ryczałt | po osiągnięciu progu albo gdy wspólnikiem jest osoba prawna |
| Spółka jawna osób fizycznych | KPiR albo ryczałt | po osiągnięciu progu albo gdy wspólnikiem jest osoba prawna |
| Spółka partnerska | KPiR albo ryczałt | po osiągnięciu progu (osoba prawna nie może być partnerem) |
| Spółka komandytowa i komandytowo-akcyjna | pełne księgi | od pierwszego dnia, bez progu |
| Spółka z o.o., spółka akcyjna | pełne księgi | od pierwszego dnia, bez progu |
| Prosta spółka akcyjna | pełne księgi | od pierwszego dnia, bez progu |
| Fundacja, stowarzyszenie | pełne księgi | od pierwszego dnia (uproszczona ewidencja tylko przy spełnieniu warunków ustawowych) |
Księgowość uproszczona — trzy formy, nie dwie
Uproszczona księgowość służy jednemu celowi: policzeniu podatku dochodowego. Nie ma w niej bilansu ani rachunku zysków i strat, jest ewidencja przychodów, a w części form także kosztów.
Podatkowa księga przychodów i rozchodów
Zapisujesz przychody i koszty, podatek płacisz od dochodu, czyli różnicy między nimi. To wybór dla działalności, która ponosi realne, udokumentowane koszty — handel, produkcja, praca ze sprzętem, zatrudnianie ludzi. Dochód rozliczasz według skali podatkowej albo podatkiem liniowym.
Ryczałt od przychodów ewidencjonowanych
Ewidencjonujesz tylko przychody i płacisz od nich stałą stawkę zależną od rodzaju działalności. Kosztów nie odliczasz w ogóle. Opłaca się przy wysokiej rentowności i niskich kosztach — usługi niematerialne, doradztwo, część działalności programistycznej. Nie każdą działalność można rozliczać ryczałtem, a stawka bywa różna dla dwóch usług, które w potocznym rozumieniu są tym samym.
Karta podatkowa — tylko w kontynuacji
Trzecia forma, o której najczęściej się zapomina, bo jest zamknięta dla nowych przedsiębiorców. Od 1 stycznia 2022 r. karty podatkowej nie można wybrać — mogą ją stosować wyłącznie ci, którzy rozliczali się nią wcześniej i prowadzą działalność nieprzerwanie. Podatek ustala urząd skarbowy kwotowo, a ewidencji księgowej praktycznie nie ma. Jeśli zakładasz firmę dzisiaj, ta ścieżka Cię nie dotyczy.
Kiedy pełne księgi stają się obowiązkowe?
Dla osób fizycznych oraz spółek cywilnych, jawnych i partnerskich osób fizycznych obowiązek powstaje wtedy, gdy przychody netto ze sprzedaży towarów i produktów za poprzedni rok obrotowy wyniosły co najmniej równowartość 2 500 000 euro (art. 2 ust. 1 pkt 2 ustawy o rachunkowości). Trzy szczegóły tego przepisu decydują o wyniku i wszystkie trzy bywają podawane błędnie:
- 2,5 mln euro, nie 2 mln. Próg podniesiono od 1 stycznia 2025 r.
Starsze teksty w internecie wciąż podają 2 mln euro. - Liczą się przychody ze sprzedaży towarów i produktów. Ta sama
nowelizacja wykreśliła z podstawy operacje finansowe — jeśli ktoś każe Ci
je doliczać, korzysta z brzmienia sprzed 2025 r. i wypycha Cię na pełne księgi
za wcześnie. - „Co najmniej”, nie „powyżej”. Kwota równa progowi już go
wypełnia.
Próg wynosi 2 500 000 euro w przeliczeniu na złote po średnim kursie NBP z pierwszego dnia roboczego października roku poprzedzającego rok obrotowy (art. 2 ust. 1 pkt 2 i art. 3 ust. 3 ustawy o rachunkowości). Dla roku obrotowego 2026 jest to 10 646 500 zł, dla roku obrotowego 2025 — 10 711 500 zł. Liczysz go z przychodów za rok poprzedni, a obowiązek — jeśli powstanie — zaczyna się pierwszego dnia nowego roku obrotowego, nie w dniu przekroczenia.
Osoba prawna w spółce osobowej zdejmuje próg z gry
To najczęstszy realny przypadek, o którym prawie nigdzie się nie pisze. Próg z art. 2 ust. 1 pkt 2 dotyczy spółek jawnych osób fizycznych i spółek cywilnych osób fizycznych. Jeśli choć jednym wspólnikiem jest osoba prawna — na przykład spółka z o.o. — spółka przestaje być „spółką osób fizycznych”, wypada z tego wyjątku i wchodzi pod art. 2 ust. 1 pkt 1, który obejmuje wszystkie spółki handlowe bez żadnego progu. Skutek: pełne księgi od pierwszego dnia, choćby przychód wynosił kilkanaście tysięcy złotych. Spółki partnerskiej to nie dotyczy, bo partnerem może być wyłącznie osoba fizyczna (art. 87 § 1 Kodeksu spółek handlowych).
Zmiany, które weszły w 2026 roku, zbieramy przy zmianach podatkowych 2026.
Wybór formy prawnej to osobna decyzja
Ten artykuł odpowiada na pytanie „jaka księgowość przy mojej formie”. Samo porównanie form — ile kosztuje ZUS w jednoosobowej działalności wobec spółki z o.o., jak wygląda odpowiedzialność majątkiem prywatnym, kiedy podwójne opodatkowanie dywidendy wychodzi taniej niż liniowy — to inna decyzja i osobny rachunek. Rozłożyliśmy go w tekście JDG czy spółka z o.o.. Warto go przeczytać przed rejestracją, bo księgowość jest konsekwencją formy, a nie odwrotnie.
Najczęstsze pytania
Czy mogę dobrowolnie wybrać pełne księgi, choć nie muszę?
Tak. Pełne księgi wolno prowadzić dobrowolnie i ma to sens, gdy szykujesz się do rozmów z bankiem albo inwestorem, chcesz widzieć rentowność projektów albo planujesz przekształcenie w spółkę kapitałową. Decyzja dotyczy całego roku obrotowego — nie przechodzi się w połowie.
Czy wszyscy wspólnicy muszą rozliczać się tak samo?
W spółce cywilnej i partnerskiej forma ewidencji jest wspólna dla spółki, więc wybór dotyczy wszystkich wspólników razem i wymaga zgody. Podatek dochodowy każdy wspólnik płaci osobno, od swojej części dochodu — spółka osobowa nie jest podatnikiem podatku dochodowego.
Czy próg VAT to ta sama liczba?
Nie i to najczęstsza pomyłka. Próg ksiąg rachunkowych (2,5 mln euro) i limit zwolnienia z VAT (240 000 zł, art. 113 ust. 1 ustawy o VAT) to dwie niezależne liczby z dwóch różnych ustaw. Można prowadzić KPiR i być czynnym podatnikiem VAT, można też mieć pełne księgi i korzystać ze zwolnienia z VAT.
Dobór ewidencji do formy prawnej sprawdza się raz, przy zakładaniu firmy, a potem przy każdym roku, w którym przychody zbliżają się do progu. Prowadzimy księgowość uproszczoną i pełne księgi dla wszystkich form z tabeli powyżej i pilnujemy progu za klienta. Zobacz, jak pracujemy — FinaLab, biuro rachunkowe, Warszawa Mokotów.