Ryczałt od dochodów spółek, czyli estoński CIT, nie obniża stawki podatku. Przesuwa moment zapłaty na wypłatę zysku wspólnikowi. Stawka wynosi 10% podstawy opodatkowania dla małego podatnika i podatnika rozpoczynającego działalność oraz 20% dla pozostałych spółek (art. 28o ust. 1 ustawy o CIT). Spółka, która reinwestuje, odracza podatek na lata. Spółka, która co roku wypłaca cały zysk, zostaje z korzyścią pozorną.
Dla kogo estoński CIT się opłaca, a dla kogo nie?
O opłacalności decyduje jedno pytanie: co spółka robi z zyskiem. Przy reinwestycji odroczenie działa jak kredyt bez oprocentowania, bo pieniądz zostaje na rachunku bieżącym zamiast iść na zaliczkę. Przy wypłacie całego zysku co roku zostaje sama różnica w efektywnym opodatkowaniu.
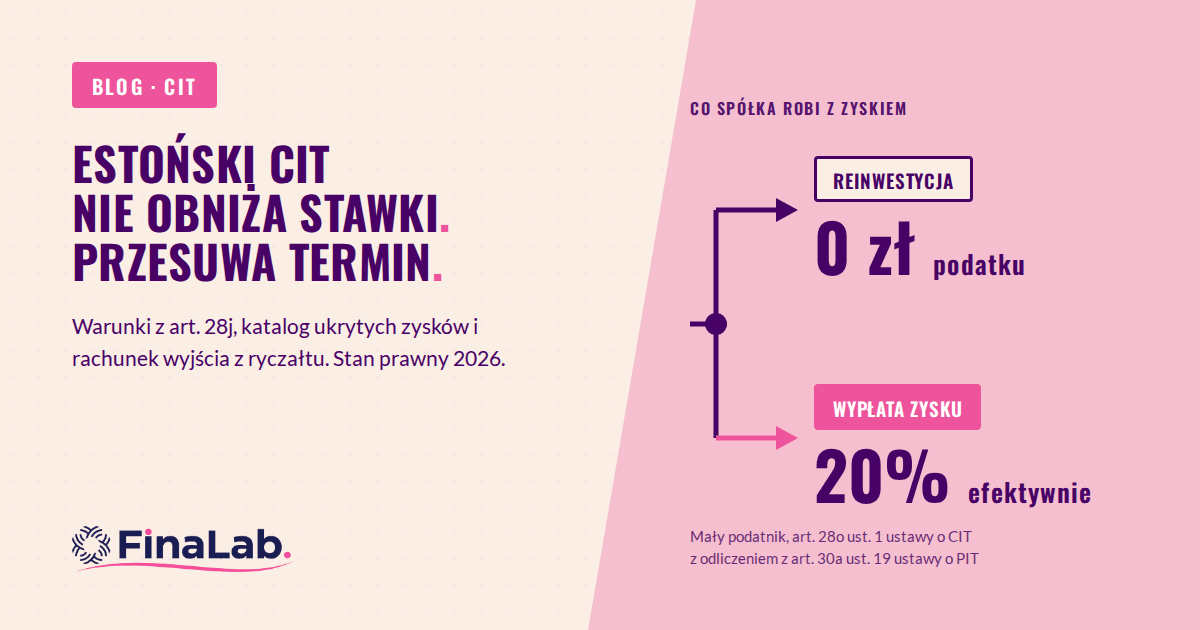
Ta różnica bierze się z mechanizmu z art. 30a ust. 19 ustawy o PIT: wspólnik pomniejsza swój zryczałtowany podatek od dywidendy o część podatku zapłaconego przez spółkę. U małego podatnika odliczenie wynosi 90% kwoty odpowiadającej iloczynowi stawki 19% i udziału wspólnika w zysku. Rachunek na kwocie 100 000 zł przeznaczonej do wypłaty wygląda tak:
| Krok | Kwota | Na czym polega |
| Zysk przeznaczony do wypłaty | 100 000 zł | kwota z uchwały o podziale zysku, baza dla obu podatków |
| Ryczałt spółki | 10 000 zł | 10% dla małego podatnika |
| Podatek wspólnika przed odliczeniem | 19 000 zł | 19% od pełnej kwoty |
| Odliczenie | 9 000 zł | 90% podatku zapłaconego przez spółkę |
| Podatek wspólnika po odliczeniu | 10 000 zł | 19 000 zł minus 9 000 zł |
| Razem | 20 000 zł | efektywnie 20% |
Ryczałt nie pasuje do trzech sytuacji. Pierwsza to spółka, w której udziały ma inna spółka. Druga to spółka posiadająca udziały w innych podmiotach. Trzecia to model oparty na odsetkach, licencjach albo najmie. Sprawdza się natomiast w spółce operacyjnej, której wspólnikami są osoby fizyczne i która finansuje wzrost z własnego zysku.
Jakie warunki trzeba spełnić, żeby wejść na ryczałt?
Warunki z art. 28j ust. 1 ustawy o CIT trzeba spełnić łącznie i utrzymać przez cały okres ryczałtu. Naruszenie jednego z nich nie jest usterką do naprawienia w zeznaniu, tylko zdarzeniem, które wyprowadza spółkę z systemu.
- Forma prawna — spółka z o.o., akcyjna, prosta spółka akcyjna, komandytowa albo komandytowo-akcyjna.
- Wspólnicy — wyłącznie osoby fizyczne, nieposiadające praw majątkowych jako założyciele lub beneficjenci fundacji, trustu ani innego stosunku powierniczego. Fundatorzy i beneficjenci fundacji rodzinnej są z tego wyłączenia wyjęci.
- Brak udziałów w innych podmiotach — spółka nie może posiadać udziałów ani akcji w innej spółce, tytułów uczestnictwa w funduszu inwestycyjnym ani ogółu praw i obowiązków w spółce niebędącej osobą prawną.
- Struktura przychodów — mniej niż 50% przychodów poprzedniego roku, liczonych z należnym VAT, może pochodzić z wierzytelności, odsetek od pożyczek, części odsetkowej raty leasingowej, poręczeń i gwarancji, praw autorskich i własności przemysłowej, instrumentów finansowych oraz transakcji z podmiotami powiązanymi bez wartości dodanej.
- Zatrudnienie — co najmniej 3 osoby na umowie o pracę w przeliczeniu na pełne etaty, niebędące wspólnikami, przez co najmniej 300 dni w roku podatkowym; albo miesięczne wydatki na wynagrodzenia w wysokości co najmniej trzykrotności przeciętnego wynagrodzenia w sektorze przedsiębiorstw na rzecz co najmniej 3 osób na umowie innej niż o pracę.
- Rachunkowość — spółka nie sporządza sprawozdań zgodnie z MSR na podstawie art. 45 ust. 1a i 1b ustawy o rachunkowości.
- Zawiadomienie ZAW-RD — do końca pierwszego miesiąca pierwszego roku podatkowego, w którym ryczałt ma obowiązywać.
Dwa złagodzenia warto znać, bo zmieniają rachunek dla mniejszych spółek. U podatnika rozpoczynającego działalność warunek struktury przychodów uznaje się za spełniony w pierwszym roku, a warunek zatrudnienia nie dotyczy roku rozpoczęcia i dwóch lat następnych — z tym że od drugiego roku obowiązuje przyrost o jeden pełny etat rocznie. U małego podatnika w pierwszym roku ryczałtu wystarczy jedna osoba na umowie o pracę albo jednokrotność przeciętnego wynagrodzenia. Małym podatnikiem jest spółka, której przychód ze sprzedaży z należnym VAT nie przekroczył w poprzednim roku równowartości 2 000 000 euro, przeliczanej po kursie NBP z pierwszego dnia roboczego października (art. 4a pkt 10 ustawy o CIT).
Wejście w trakcie roku podatkowego jest możliwe (art. 28j ust. 5), pod warunkiem zamknięcia ksiąg rachunkowych i sporządzenia sprawozdania finansowego na ostatni dzień miesiąca poprzedzającego pierwszy miesiąc ryczałtu. Przed wejściem spółka rozlicza korektę wstępną z art. 7aa, czyli różnice między wynikiem księgowym a podatkowym z okresu przed ryczałtem. O tej korekcie warto wiedzieć w dniu wejścia, bo wraca ona w rachunku wyjścia.
Co ustawa uznaje za ukryte zyski?
Ukryte zyski to świadczenia pieniężne i niepieniężne, odpłatne, nieodpłatne lub częściowo odpłatne, wykonane w związku z prawem do udziału w zysku i inne niż podzielony zysk, których beneficjentem bezpośrednio lub pośrednio jest wspólnik albo podmiot z nim powiązany. Definicja stoi w art. 28m ust. 3 ustawy o CIT, a Minister Finansów opisał ją w objaśnieniach podatkowych z 23 grudnia 2021 r.
Na ryczałcie spór z organem przenosi się właśnie tutaj. Nie chodzi już o to, czy wydatek jest kosztem uzyskania przychodu, ale o to, czy nie jest świadczeniem dla wspólnika. Trzy wyłączenia z art. 28m ust. 4 rozstrzygają najczęstsze przypadki:
- Wynagrodzenie wspólnika nie jest ukrytym zyskiem do wysokości pięciokrotności średniego miesięcznego wynagrodzenia wypłacanego przez spółkę z tytułów pracowniczych i pokrewnych, nie więcej jednak niż pięciokrotności przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw. Obowiązuje niższa z dwóch wartości; nadwyżka jest dochodem z ukrytych zysków. Gdy spółka nie zatrudnia nikogo poza wspólnikiem i nie ma średniej zakładowej, limit wyznacza wyłącznie pułap zewnętrzny.
- Samochody i inne składniki majątku — wydatki i odpisy amortyzacyjne nie są ukrytym zyskiem w pełnej wysokości, gdy składnik służy wyłącznie działalności gospodarczej, i w wysokości 50%, gdy jest używany także prywatnie (art. 28m ust. 4 pkt 2). Rozstrzyga to, czy spółka potrafi udowodnić sposób używania pojazdu.
- Zwrot pożyczki udzielonej spółce przez wspólnika nie jest ukrytym zyskiem, z wyłączeniem odsetek, prowizji, wynagrodzeń i opłat.
Podatek od ukrytych zysków płaci się do 20. dnia miesiąca następującego po miesiącu, w którym dokonano wypłaty, wydatku albo wykonano świadczenie (art. 28t ust. 1 pkt 4). To ten sam termin co dla wydatków niezwiązanych z działalnością gospodarczą, a podstawę ustala się w miesiącu wykonania świadczenia. Wniosek praktyczny jest jeden: transakcje ze wspólnikiem przegląda się przed wejściem na ryczałt, nie po pierwszej kontroli.
Sam rachunek zakończenia — korekta wstępna, podatek od niepodzielonych zysków i trzyletnia karencja przed ponownym wyborem — rozkładamy na części przy wyjściu z estońskiego CIT.
Klasyczny CIT czy ryczałt: co się zmienia w księgach?
| Zagadnienie | Klasyczny CIT | Ryczałt od dochodów spółek |
| Moment opodatkowania | zaliczka w trakcie roku | wypłata zysku i zdarzenia z art. 28m |
| Podstawa | dochód po korektach podatkowych | wynik ustalony przepisami o rachunkowości |
| Przedmiot sporu z organem | czy wydatek jest kosztem | czy świadczenie jest ukrytym zyskiem |
| Odliczenia i ulgi | dostępne na zasadach ogólnych | bez art. 19, 24b, 24ca i 24d, czyli bez IP Box |
| Rozliczenie wspólnika | dywidenda opodatkowana odrębnie | odliczenie 90% podatku spółki u małego podatnika |
| Zakończenie | zmiana zasad w tym samym systemie | korekta wstępna i powrót do klasycznego CIT |
Decyzja o ryczałcie nie jest więc decyzją podatkową, tylko decyzją o sposobie prowadzenia pełnej księgowości spółki: zmienia się podstawa, przedmiot ryzyka i to, co trzeba udokumentować.
CIT jest jednym z obszarów, które zmieniły się w 2026 roku — pozostałe zbieramy przy zmianach podatkowych 2026.
Najczęściej zadawane pytania
- Czy na estoński CIT może wejść spółka, w której udziały ma inna spółka? Nie. Wspólnikami mogą być wyłącznie osoby fizyczne (art. 28j ust. 1 pkt 4), a spółka w udziałach ten warunek narusza.
- Czy samochód wspólnika zawsze jest ukrytym zyskiem? Nie. Przy użytku wyłącznie firmowym wydatki są wyłączone w pełnej wysokości, przy użytku mieszanym ukrytym zyskiem jest 50% wydatków i odpisów (art. 28m ust. 4 pkt 2). Rozstrzyga dokumentacja sposobu używania pojazdu.
- Kiedy trzeba złożyć ZAW-RD? Do końca pierwszego miesiąca pierwszego roku podatkowego, w którym ryczałt ma obowiązywać. Wejście w trakcie roku jest możliwe, jeżeli spółka zamknie księgi i sporządzi sprawozdanie finansowe na ostatni dzień miesiąca poprzedzającego.
Wybór między klasycznym CIT a ryczałtem liczy się na danych spółki, nie na przykładzie z artykułu. Przykład powyżej dotyczy małego podatnika; przy stawce 20% odliczenie po stronie wspólnika jest niższe, więc efektywne opodatkowanie wychodzi wyżej. Policzymy to na Twoich liczbach: doradztwo podatkowe.
Prowadzimy księgowość dla spółek na pełnych księgach razem z wyborem formy opodatkowania. FinaLab, biuro rachunkowe, Warszawa Mokotów, Domaniewska 37.
Podstawa prawna: ustawa z 15 lutego 1992 r. o podatku dochodowym od osób prawnych, rozdział 6b „Ryczałt od dochodów spółek” (art. 28c–28t), w szczególności art. 28j (warunki), art. 28m (ukryte zyski), art. 28l (utrata prawa), art. 28h (wyłączenia), art. 28o (stawki), art. 28t (terminy) oraz art. 7aa (korekta wstępna) i art. 4a pkt 10 (mały podatnik); art. 30a ust. 19 ustawy o podatku dochodowym od osób fizycznych; objaśnienia podatkowe Ministra Finansów „Przewodnik do Ryczałtu od dochodów spółek” z 23 grudnia 2021 r. Stan prawny: tekst jednolity Dz.U. 2026 poz. 554, wersja obowiązująca od 31 lipca 2026 r.