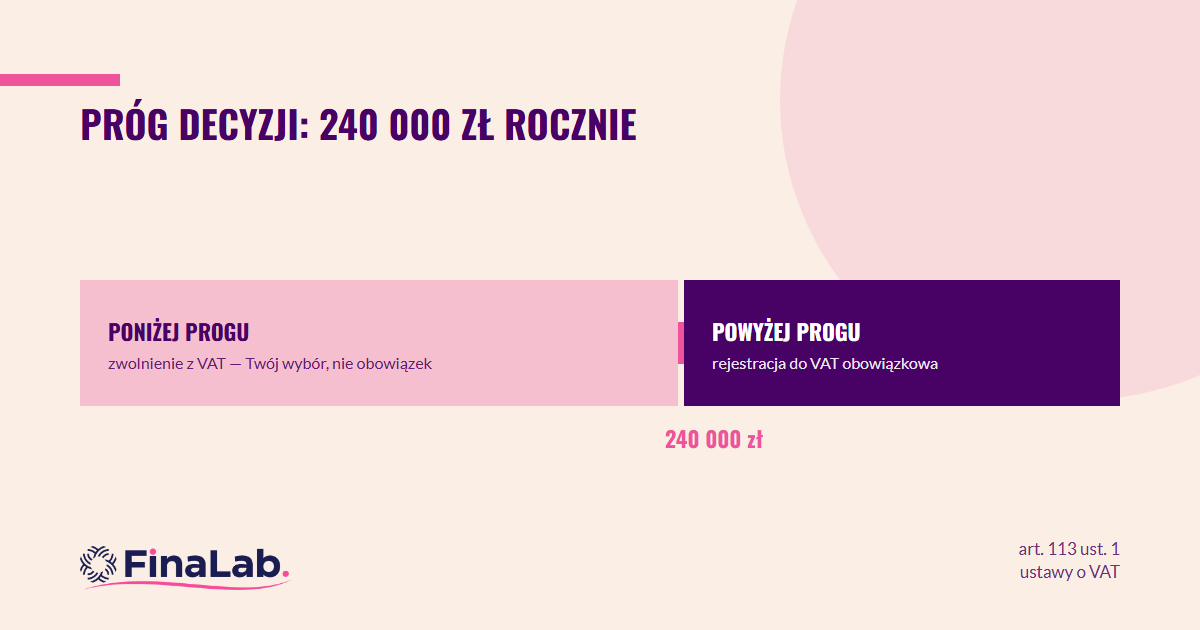
Rejestracja jako czynny podatnik VAT opłaca się, gdy Twoi klienci to głównie firmy odliczające VAT albo gdy ponosisz wysokie koszty z podatkiem naliczonym do odliczenia. Nie opłaca się, gdy sprzedajesz głównie konsumentom i masz niskie koszty. Jeśli Twoja sprzedaż nie przekracza 240 000 zł rocznie, wybór w ogóle należy do Ciebie — poniżej tego progu VAT jest decyzją, nie obowiązkiem.
Kiedy to nie jest wybór, tylko obowiązek?
Zwolnienie podmiotowe przysługuje, jeśli wartość sprzedaży netto w poprzednim roku podatkowym nie przekroczyła 240 000 zł (art. 113 ust. 1 ustawy o VAT — limit podniesiony z 200 000 zł 1 stycznia 2026 r.). Przy rozpoczęciu działalności w trakcie roku limit liczy się proporcjonalnie do okresu jej prowadzenia (art. 113 ust. 9).
Niezależnie od obrotu, obowiązkowa rejestracja dotyczy m.in. świadczących usługi prawnicze, doradcze i jubilerskie oraz sprzedających towary z załącznika nr 12 do ustawy, wyroby akcyzowe (z wyjątkami), nowe środki transportu i określone towary sprzedawane na odległość — pełny katalog jest w art. 113 ust. 13.
Kiedy rejestracja się opłaca?
Rejestracja do VAT jest korzystna, gdy możesz w pełni wykorzystać odliczenie podatku naliczonego:
- klienci to głównie firmy (B2B) — liczy się dla nich cena netto, bo VAT z Twojej faktury odliczają w całości,
- planujesz duże inwestycje — sprzęt, samochód, towary do odsprzedaży; VAT zapłacony przy zakupie odzyskujesz,
- sprzedajesz z niższą stawką niż kupujesz — regularna nadwyżka VAT naliczonego nad należnym daje zwrot z urzędu,
- eksportujesz albo sprzedajesz do UE — stawka 0% z zachowaniem prawa do odliczeń.
Przykład: sprzedajesz usługę za 1000 zł netto klientowi-firmie. Jako VATowiec wystawiasz fakturę na 1230 zł brutto (1000 zł + 230 zł VAT). Klient płaci 1230 zł, ale 230 zł odlicza od swojego podatku należnego — realny koszt dla niego to wciąż 1000 zł. Nie jesteś droższy od konkurenta bez rejestracji, a Ty dodatkowo odzyskujesz VAT zapłacony we własnych kosztach.
Kiedy zwolnienie się opłaca?
Odwrotnie: gdy klienci to głównie konsumenci, którzy płacą cenę brutto i nie odliczają niczego, oraz gdy koszty działalności są niskie (typowe dla freelancerów — grafików, programistów, konsultantów), więc podatku naliczonego do odliczenia niewiele. W obu przypadkach VAT doliczony do ceny robi Cię droższym bez korzyści po drugiej stronie rachunku. Zwolnienie oznacza też inny dokument sprzedaży — o tym, co musi zawierać faktura bez VAT, piszemy osobno.
| Sytuacja | Rejestracja do VAT | Zwolnienie |
| Klienci głównie firmy | korzystne — VAT neutralny dla klienta | rzadko uzasadnione |
| Klienci głównie konsumenci | podnosi cenę o VAT | korzystne — cena bez VAT |
| Wysokie koszty z VAT | odliczasz podatek naliczony | VAT w kosztach zostaje bezpowrotnie |
| Sprzedaż do UE lub eksport | stawka 0%, prawo do odliczeń | brak takiej możliwości |
Czego kosztuje bycie VATowcem poza samym podatkiem?
Rejestracja to dodatkowe obowiązki: prowadzenie ewidencji sprzedaży i zakupów, składanie deklaracji JPK_V7 co miesiąc albo kwartał, pilnowanie terminów rozliczeń i większa ekspozycja na kontrole VAT. To koszt czasu albo obsługi księgowej, niezależny od tego, czy transakcje generują zwrot podatku.
Co zmienia obowiązkowy KSeF w tej decyzji?
Nic w samej decyzji o rejestracji — obowiązek wystawiania faktur ustrukturyzowanych w Krajowym Systemie e-Faktur (art. 106ga ustawy o VAT) dotyczy zarówno czynnych podatników, jak i zwolnionych z art. 113. Zwolnienie z VAT nie jest wyłączeniem z tego obowiązku — wyłączenie z art. 106ga ust. 2 pkt 6 dotyczy innej instytucji, unijnej procedury dla drobnych przedsiębiorców transgranicznych (art. 113a), nie polskiego zwolnienia podmiotowego.
Obowiązek jest już wiążący od 1 lutego 2026 r. (podatnicy powyżej 200 000 000 zł sprzedaży w 2024 r.) i od 1 kwietnia 2026 r. (pozostali). Podatnicy o miesięcznej sprzedaży do 10 000 zł mają czas do końca 2026 r. Rejestracja do VAT nie przyspiesza ani nie odracza tych terminów — liczy się wielkość sprzedaży, nie status podatkowy.
KSeF jest jedną z kilku zmian, które weszły w 2026 roku — pozostałe, od składki zdrowotnej po limity kosztów samochodowych, zbieramy przy zmianach podatkowych 2026.
Najczęstsze pytania
Czy mogę wrócić do zwolnienia, jeśli się zarejestruję?
Tak, ale nie od razu. Powrót jest możliwy najwcześniej po upływie roku, licząc od końca roku, w którym zrezygnowałeś ze zwolnienia lub je utraciłeś (art. 113 ust. 11). Dobrowolna rejestracja wiąże na dłużej, niż się wydaje na pierwszy rzut oka.
Czy przekroczenie limitu w trakcie roku wymaga rejestracji wstecznej?
Nie wstecznej — zwolnienie traci moc od czynności, którą przekroczono limit (art. 113 ust. 5). Rejestracji dokonuje się przed dniem wykonania tej czynności (art. 96 ust. 1), więc decyzję trzeba podjąć, zanim transakcja przekraczająca limit faktycznie nastąpi, nie po fakcie.
Czy wybór formy księgowości ma związek ze statusem VAT?
To dwie osobne decyzje, ale podejmowane w tym samym momencie startu firmy i oparte na podobnym rachunku kosztów i przychodów. Warto rozstrzygnąć obie razem, nie osobno w dwóch różnych tygodniach.
Pomagamy ocenić, czy rejestracja do VAT się opłaca, i prowadzimy rozliczenia w obu wariantach. FinaLab, biuro rachunkowe, Warszawa Mokotów. Sprawdź zakres doradztwa podatkowego.