Prosta spółka akcyjna to spółka kapitałowa, w której kapitał akcyjny wynosi co najmniej 1 zł, akcje nie mają wartości nominalnej, a wkładem może być praca lub usługi. Te trzy cechy nie występują razem w żadnej innej polskiej spółce i to one, a nie „uproszczenia”, są jej właściwą treścią. Poniżej, co z nich wynika — razem z ceną, którą się za nie płaci.
Kapitał akcyjny od złotówki i akcje bez wartości nominalnej
W P.S.A. tworzy się kapitał akcyjny w wysokości co najmniej 1 zł (art. 3003 § 1 Kodeksu spółek handlowych). Jego wysokości nie zapisuje się w umowie spółki i do jej zmiany nie stosuje się przepisów o zmianie umowy (§ 2) — to znaczy, że podwyższenie kapitału nie wymaga chodzenia do notariusza, inaczej niż w spółce z o.o.
Akcje w P.S.A. nie mają wartości nominalnej i nie stanowią części kapitału akcyjnego (art. 3002 § 3 KSH). Rozdzielenie akcji od kapitału jest konstrukcyjną osią tej formy: liczba akcji opisuje udział we władzy i w zysku, a kapitał akcyjny jest osobną wielkością majątkową. Dlatego można wydać akcje komuś, kto nie wnosi pieniędzy, nie naruszając przy tym kapitału.
Wkłady trzeba wnieść w całości w ciągu trzech lat od dnia wpisu spółki do rejestru (art. 3009 § 1 KSH) — w spółce z o.o. muszą być wniesione przed rejestracją.
Praca jako wkład — i jej cena w składkach
Wkładem niepieniężnym na pokrycie akcji może być wszelki wkład mający wartość majątkową, w szczególności świadczenie pracy lub usług (art. 3002 § 2 KSH). To jedyna polska spółka kapitałowa, w której tak można — w spółce z o.o. i w S.A. praca wkładem być nie może. Umowa spółki musi wtedy określić rodzaj i czas świadczenia pracy lub usług (art. 3005 § 1 pkt 5 KSH).
Jest za to koszt, o którym rzadko się pisze. Akcjonariusz wnoszący do spółki wkład, którego przedmiotem jest świadczenie pracy lub usług, jest na gruncie ubezpieczeń społecznych traktowany jak osoba prowadząca pozarolniczą działalność i podlega z tego tytułu składkom (art. 8 ust. 6 pkt 4a ustawy o systemie ubezpieczeń społecznych). Akcjonariusz, który wniósł pieniądze, składek nie płaci.
Ile to kosztuje konkretnie: 830,58 zł miesięcznie w 2026 r. Podstawa wymiaru składki zdrowotnej akcjonariusza PSA jest nietypowa — nie liczy się od dochodu ani od przychodu, bo przepisy o skali, liniowym i ryczałcie odsyłają do innych punktów art. 8 ust. 6. Zastosowanie ma art. 81 ust. 2za ustawy o świadczeniach opieki zdrowotnej: podstawą jest przeciętne miesięczne wynagrodzenie w sektorze przedsiębiorstw, włącznie z wypłatami z zysku, w IV kwartale roku poprzedniego. Za IV kwartał 2025 r. jest to 9 228,64 zł (obwieszczenie Prezesa GUS, M.P. 2026 poz. 117), a 9 % od tej podstawy daje 830,58 zł miesięcznie, czyli 9 966,96 zł rocznie.
Konsekwencja jest prosta i warto ją znać przed podpisaniem umowy: składka jest stała przez cały rok kalendarzowy i całkowicie niezależna od tego, czy spółka zarabia. Akcjonariusz wnoszący wkład pracy płaci tyle samo w miesiącu rekordowym i w miesiącu bez przychodu.
Ochrona wierzycieli: dwa mechanizmy zamiast zamrożonego kapitału
Skoro kapitał może wynosić złotówkę, ochrona wierzycieli musi działać inaczej niż przez jego wysokość. Działa przez dwa warunki wypłaty:
- Test wypłacalności. Wypłata na rzecz akcjonariuszy nie może doprowadzić do utraty przez spółkę — w normalnych okolicznościach — zdolności do wykonywania wymagalnych zobowiązań pieniężnych w terminie sześciu miesięcy od dnia wypłaty (art. 30015 § 5 KSH).
- Rezerwa z zysku, ale warunkowo. Na pokrycie strat trzeba zasilić kapitał akcyjny kwotą co najmniej 8 % zysku za dany rok obrotowy — tylko jeżeli kapitał ten nie osiągnął 5 % sumy zobowiązań spółki z zatwierdzonego sprawozdania finansowego (art. 30019 KSH). Gdy kapitał ten próg przekracza, obowiązku nie ma; to warunek, nie stały odpis.
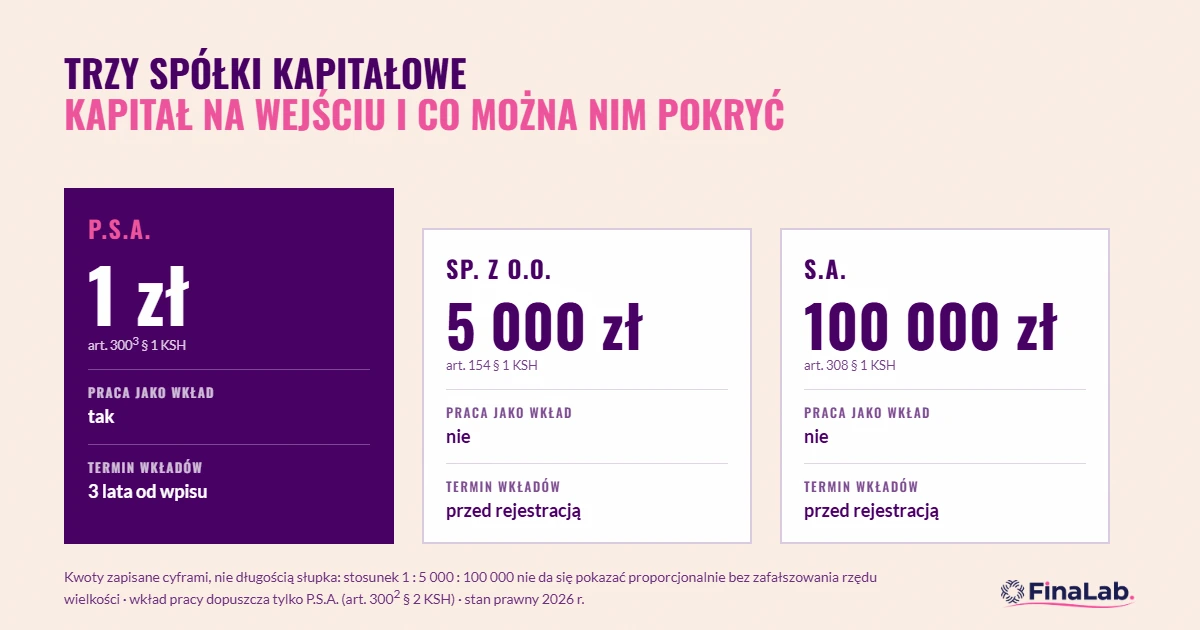
P.S.A. obok spółki z o.o. i S.A.
| Cecha | P.S.A. | Sp. z o.o. | S.A. |
| Minimalny kapitał | 1 zł kapitału akcyjnego | 5 000 zł kapitału zakładowego | 100 000 zł kapitału zakładowego |
| Podstawa prawna kapitału | art. 3003 § 1 KSH | art. 154 § 1 KSH | art. 308 § 1 KSH |
| Praca lub usługi jako wkład | tak (art. 3002 § 2) | nie | nie |
| Termin wniesienia wkładów | 3 lata od wpisu (art. 3009 § 1) | przed rejestracją | przed rejestracją |
| Organ zarządzający | zarząd albo rada dyrektorów (art. 30052 § 1) | zarząd | zarząd i rada nadzorcza |
| Notowanie na giełdzie | niedopuszczalne (art. 30036 § 2) | nie dotyczy (udziały) | dopuszczalne |
| Opłata sądowa za rejestrację przez wzorzec | 250 zł | 250 zł | nie dotyczy |
Wybór między zarządem a radą dyrektorów to różnica ustrojowa, nie kosmetyczna: rada dyrektorów prowadzi sprawy spółki, reprezentuje ją i sprawuje nadzór (art. 30073 § 1 KSH), czyli łączy funkcje, które w spółce z o.o. i w S.A. są rozdzielone między dwa organy.
Dla kogo ta forma ma sens
P.S.A. została zaprojektowana dla przedsięwzięć, w których wartość wnoszą ludzie, a nie majątek: zespołów technologicznych, firm przed pierwszą rundą finansowania, projektów, w których pomysłodawca ma kompetencje, a inwestor pieniądze. Jeżeli prowadzisz stabilny biznes usługowy, nie planujesz wpuszczać inwestorów i nikt nie ma wnosić pracy zamiast gotówki — spółka z o.o. daje to samo ograniczenie odpowiedzialności przy przepisach, które zna każdy księgowy i każdy bank.
Akcji P.S.A. nie można dopuścić ani wprowadzić do obrotu zorganizowanego (art. 30036 § 2 KSH), więc dla firmy celującej w giełdę jest to forma przejściowa, którą się potem przekształca w S.A.
Najczęstsze pytania
Czy w P.S.A. akcjonariusz odpowiada za długi spółki?
Nie — P.S.A. jest spółką kapitałową i odpowiada za swoje zobowiązania własnym majątkiem. Tak jak w spółce z o.o., odpowiedzialność osobista może natomiast dotyczyć osób prowadzących sprawy spółki, gdy egzekucja z jej majątku okaże się bezskuteczna.
Jaką księgowość prowadzi prosta spółka akcyjna?
Pełne księgi rachunkowe od pierwszego dnia, bez progu przychodów — jak każda spółka kapitałowa. Przypisanie ewidencji do poszczególnych form opisaliśmy w przewodniku o księgowości dla formy działalności.
Czy P.S.A. jest tańsza od spółki z o.o.?
Na wejściu tak, bo kapitał to złotówka wobec 5 000 zł, a opłata sądowa przez wzorzec jest taka sama. W prowadzeniu nie — pełne księgi, rejestr akcjonariuszy prowadzony przez uprawniony podmiot i składki od akcjonariusza wnoszącego pracę to koszty, których spółka z o.o. nie ma. Jeżeli jeszcze wybierasz między spółką a działalnością jednoosobową, porównanie jest w tekście JDG czy spółka z o.o.
P.S.A. zakłada się szybko, a rozlicza tak samo jak każdą spółkę kapitałową — i tam zwykle pojawiają się pytania. Zajmujemy się tym w ramach księgowości dla prostej spółki akcyjnej. Prowadzimy rejestrację spółek i księgowość od pierwszego miesiąca. FinaLab, biuro rachunkowe, Warszawa Mokotów.
Podstawa prawna: art. 3001–300134 Kodeksu spółek handlowych; art. 8 ust. 6 pkt 4a ustawy o systemie ubezpieczeń społecznych; art. 66 ust. 1 pkt 1 lit. c oraz art. 81 ust. 2za ustawy o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych; obwieszczenie Prezesa GUS (M.P. 2026 poz. 117). Stan prawny: 22 września 2026 r.